中职成本会计教学探究
2021-03-28孙秀萍
广东教育·职教版 2021年2期
孙秀萍
在中职会计教学中,关于工业企业制造费用的归集和分配,一直都是学生难以理解的问题,比如车间人员工资,究竟应该计入“生产成本”还是“制造费用”,一直都是历届学生理解的难点。本文通过具体案例,分类列举并汇总计入“制造费用”的几种情况,重点探究制造费用的归集与分配问题。
一、制造费用的归集探究
(一)学生问题
研究成本会计,首先需要明白成本会计的三个具体项目:直接材料、直接人工和制造费用。
工业企业的制造费用是指企业各个生产单位,如车间或分厂等为组织和管理生产所发生的一切费用,是产品生产成本中除直接材料和直接人工以外的一切生产成本。企业应该设置“制造费用”账户进行核算,并按不同的生产单位设立明细账。“制造费用”账户属于成本费用类科目,借增贷减,借方一般登记当月发生的制造费用,贷方反映分配转出的费用,月末一般无余额。
(二)解决方案
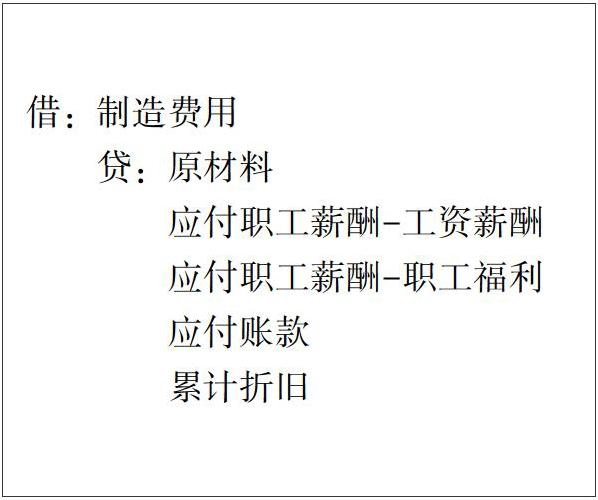
对于以上介绍,学生很难理解。他们往往会困惑“究竟哪些费用才能归集到制造费用,具体是怎样归集的?”在此需要通过案例,向学生介绍制造费用是企业为生产产品和提供劳务而发生的各项间接费用,并不是直接用于产品生产,也不计入产品成本。制造费用归集的具体项目如下:①车间管理人员工资、职工福利费用;②基本生产车间一般耗用的材料费用;③基本生产车间一般耗用的燃料费用;④基本生产车间一般耗用的动力费用,如照明用电;⑤基本生产车间的折旧费用;⑥基本生产车间办公费用;⑦另外包括水电费、机物料消耗、劳动保护费、交通费等。……
登录APP查看全文