论小企业会计准则中无形资产的会计核算
2021-02-21李进吴姗姗
今日财富 2021年6期
李进 吴姗姗

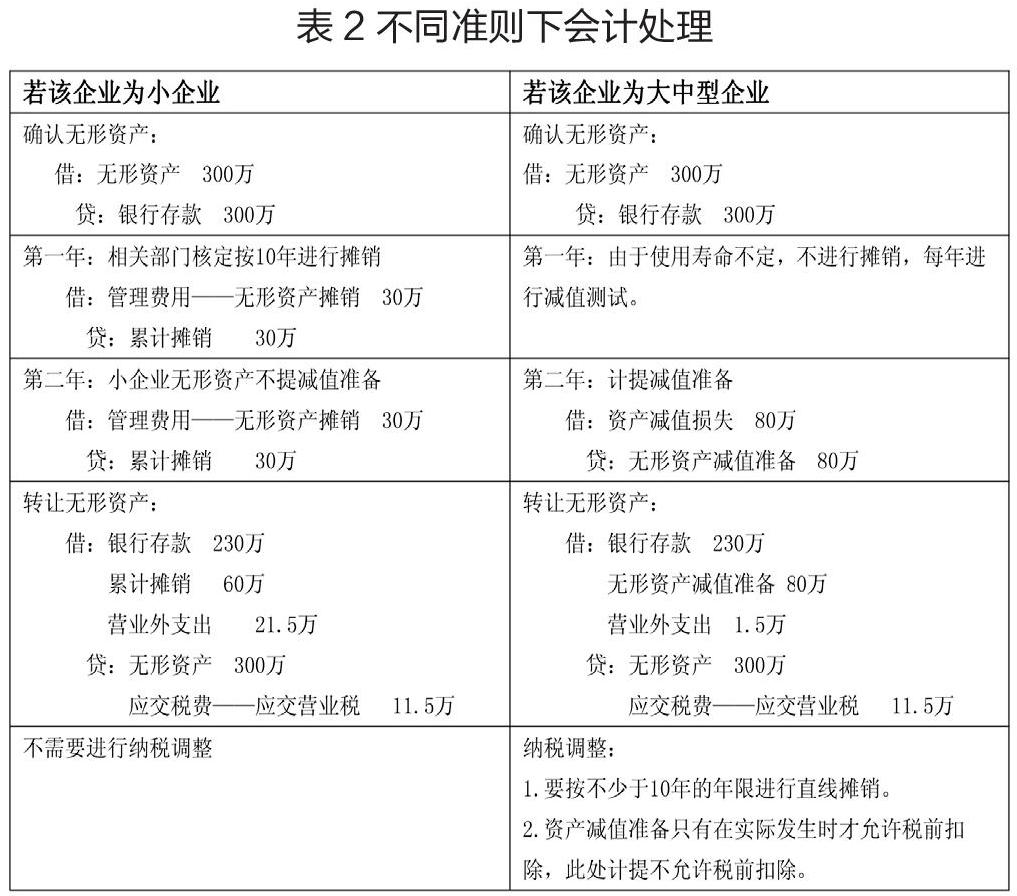
我国中小型企业沐浴着改革开放的春风,如雨后春笋般涌现,为我国经济的发展做出了突出贡献,本文阐述了小企业在进行无形资产核算时需要遵循的原则和具体处理方法,并将《小企业会计准则》和《企业会计准则》对无形资产的核算进行对比,以期为会计人员在小企业会计准则下做好无形资产会计核算的工作提供参考。
现在是经济时代,知识储备资本、人脉资源等无形资产逐渐在企业经营活动中发挥着重要的作用,小企业对促进我国经济发展,维护社会稳定起着重要作用,国家也针对小企业出台了许多优惠政策,但由于《小企业会计制度》实施之久,许多新优惠政策会与旧制度产生矛盾,导致新政策未能成功运用到实际中,从而使实施《小企业会计制度》的小企业不能充分享受到国家的政策优惠,严重阻碍了小企业自身的发展,同时也不符合国家的经济发展战略。
现如今企业之间的竞争日益激烈,由单纯的经济实力比拼,逐渐表现为无形资产的竞争。有关数据表明,在约500万企业当中,小型企业占比接近98%,小企业务工人员占55.98%,主营业务收入占38.44%,资产总额占41.99%,因此,对于无形资产的核算,成为会计核算领域的焦点。使小企业中的无形资产会计核算更加规范、正式,也是至关重要。
使小企业会计确认、计量和报告相关行为更加规范化,从而达到小企业经济的可持续发展的,使小企业在国民经济发展中的重要作用得到充分发挥,由国家财政部出台《小企业会计准则》,2013年1月1日起在小企业范围内开始施行。……
登录APP查看全文