提高集团化企业合并报表编制质量的几点思考
2021-02-21尹慧敏
今日财富 2021年6期
尹慧敏
随着经济全球化时代的不断发展,我国的经济水平得到了质的飞跃,与此同时,也出现了大量的集团化企业。由于集团化企业发展过快导致其合并报表编制质量明显偏低。本文便阐述了集团化企业合并报表编制的重大意义,并简要分析了集团化企业编制合并报表的基本内涵和覆盖范围,在此基础上讨论了集团化企业编制合并报表所面臨的各种质量问题及其相应的解决方法。
一、前言
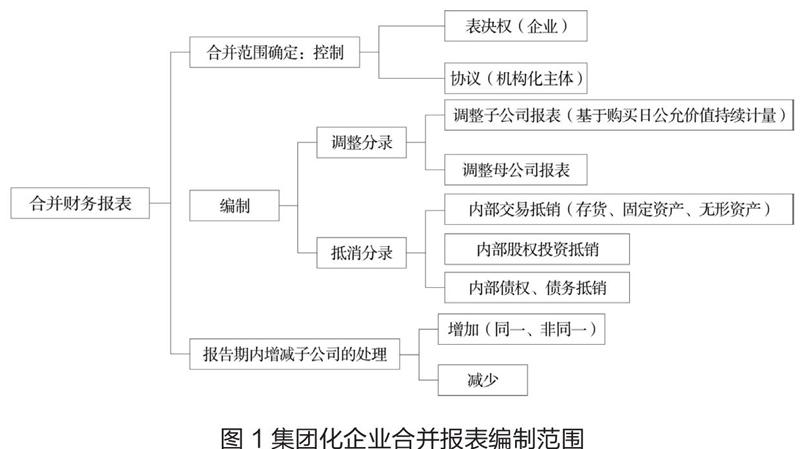
经济全球化的加速发展是我国集体化企业的发展新机遇,众多企业为了加快适应经济全球化的步伐,向着集团化管理模式转型,在此过程中,合并报表的编制有利于优化企业报表。在编制的过程中(见图1),应根据控制工作模块,为完善企业财务管理和经营管理的相关决策,实施有效的管理流程优化,以促进集团化企业的快速发展。
二、对于集团化企业合并报表编制重大意义的阐述
(一)集团化企业合并报表编制
集团化企业是指一定数量的企业为提高自身经营效益,通过相互签订合同的形式建立互惠互利的合作关系。因此,对于集团化企业而言,需要将一个或多个企业作为核心企业,引导其他企业共同发展。核心企业为控制企业,其他企业为受控企业。合并报表是指同一集团内协调控制企业与被控制企业之间工作关系的综合报表。集团化企业的合并报表除了与一般报表相同的企业现金流量表、资产损益表和资产负债表等内容外,最明显的区别就是一般报表负责自身一个企业的财务报表,集团化企业的合并报表包含了控制企业和被控制企业的全部合并报表。……
登录APP查看全文