会计师事务所内部治理对审计质量的影响
2021-02-08李志学潘栋梁李燕
阅江学刊 2021年6期
李志学 潘栋梁 李燕

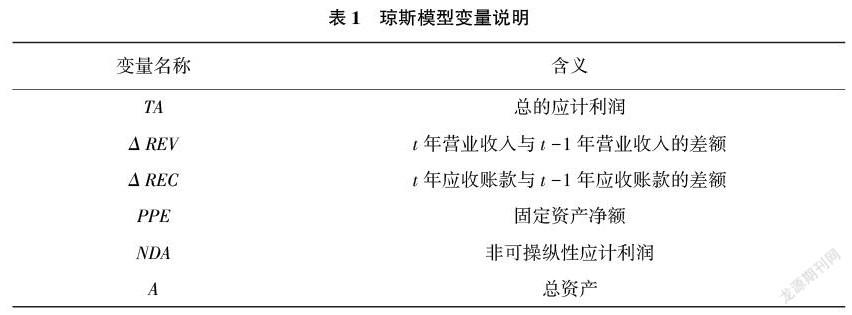


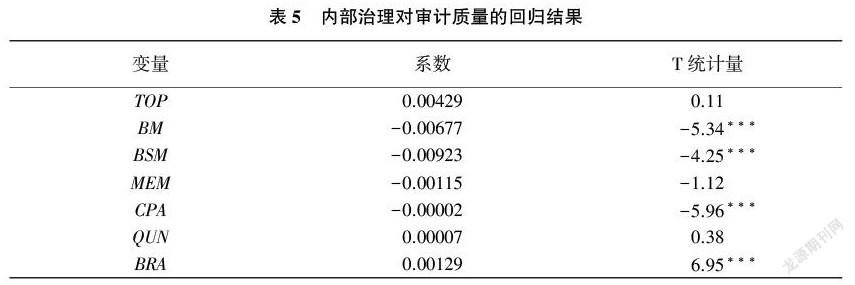
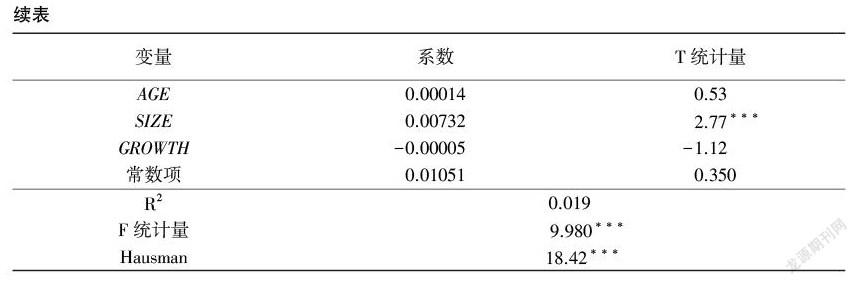


摘要:在系统分析审计质量影响因素的基础上,探讨了会计师事务所内部治理对审计质量的影响。选取2015—2019年我国A股被会计师事务所审计的上市公司及相应的会计师事务所作为研究样本,整合内部治理、财务指标等相关数据,利用琼斯模型计算得到可操纵盈余值以衡量审计质量,进而进行了回归分析和稳健性检验。结果表明:合伙人会议次数、管理委员会会议次数、注册会计师数量对事务所的审计质量有显著的正向影响;总分所一体化管理的分所数量对事务所审计质量有显著的负向影响;未发现大股东持股占比、专门委员会数量和质量控制对审计质量有显著影响。希望会计师事务所能够通过进一步完善内部治理机制来提高审计质量。
关键词:内部治理;审计质量;会计师事务所;琼斯模型
中图分类号:F239.1文献标识码:A文章分类号:16747089(2021)06005710
作者简介:李志学, 博士, 南京信息工程大学滨江学院教授;潘栋梁,硕士,南京信息工程大学滨江学院副教授;李燕,硕士,北京兴华会计师事务所(特殊普通合伙)西安分所会计师。
一、引言
近年来,我国资本市场发展较快,但是由于起步较晚,规范性不够,上市公司财务报表造假事件屡见不鲜。原本在大众眼中一直充当“经济警察”角色的注册会计师,现在却经常被质疑是上市公司财务造假的助推者,注册会计师行业公信度受到严重影响。中国注册会计师协会(下文简称中注协)作为行业诚信执业的重要监督力量,对于注册会计师事务所(下文简称事务所)的可持续发展具有重要影响。……
登录APP查看全文