社会保险费和住房公积金会计处理研究
2021-01-28李沂联熊娜季云瑞田映红王秋娜
会计之友 2021年3期
关键词:住房公积金
李沂联 熊娜 季云瑞 田映红 王秋娜
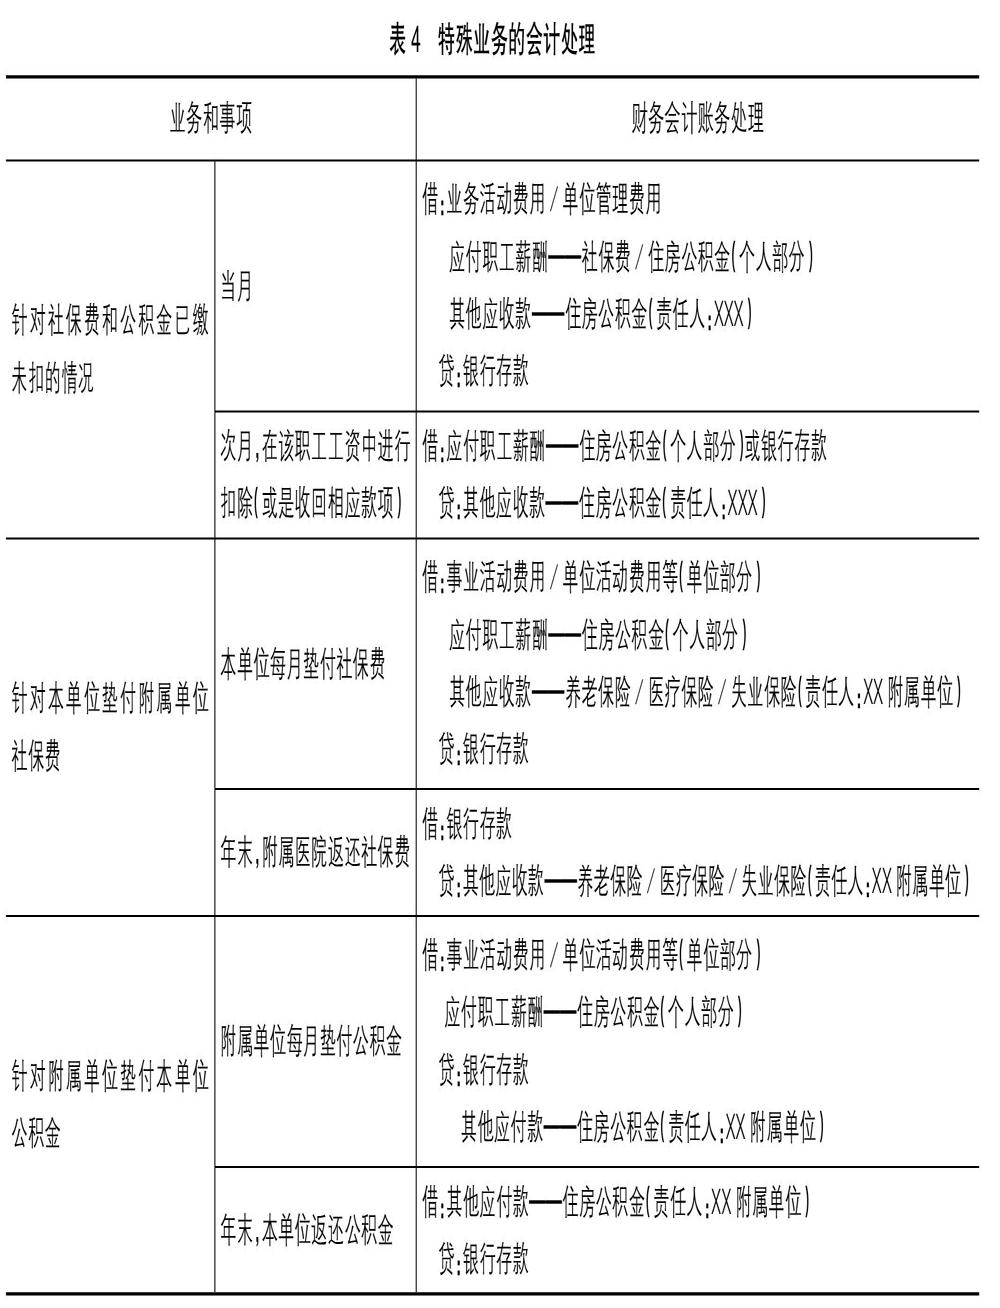

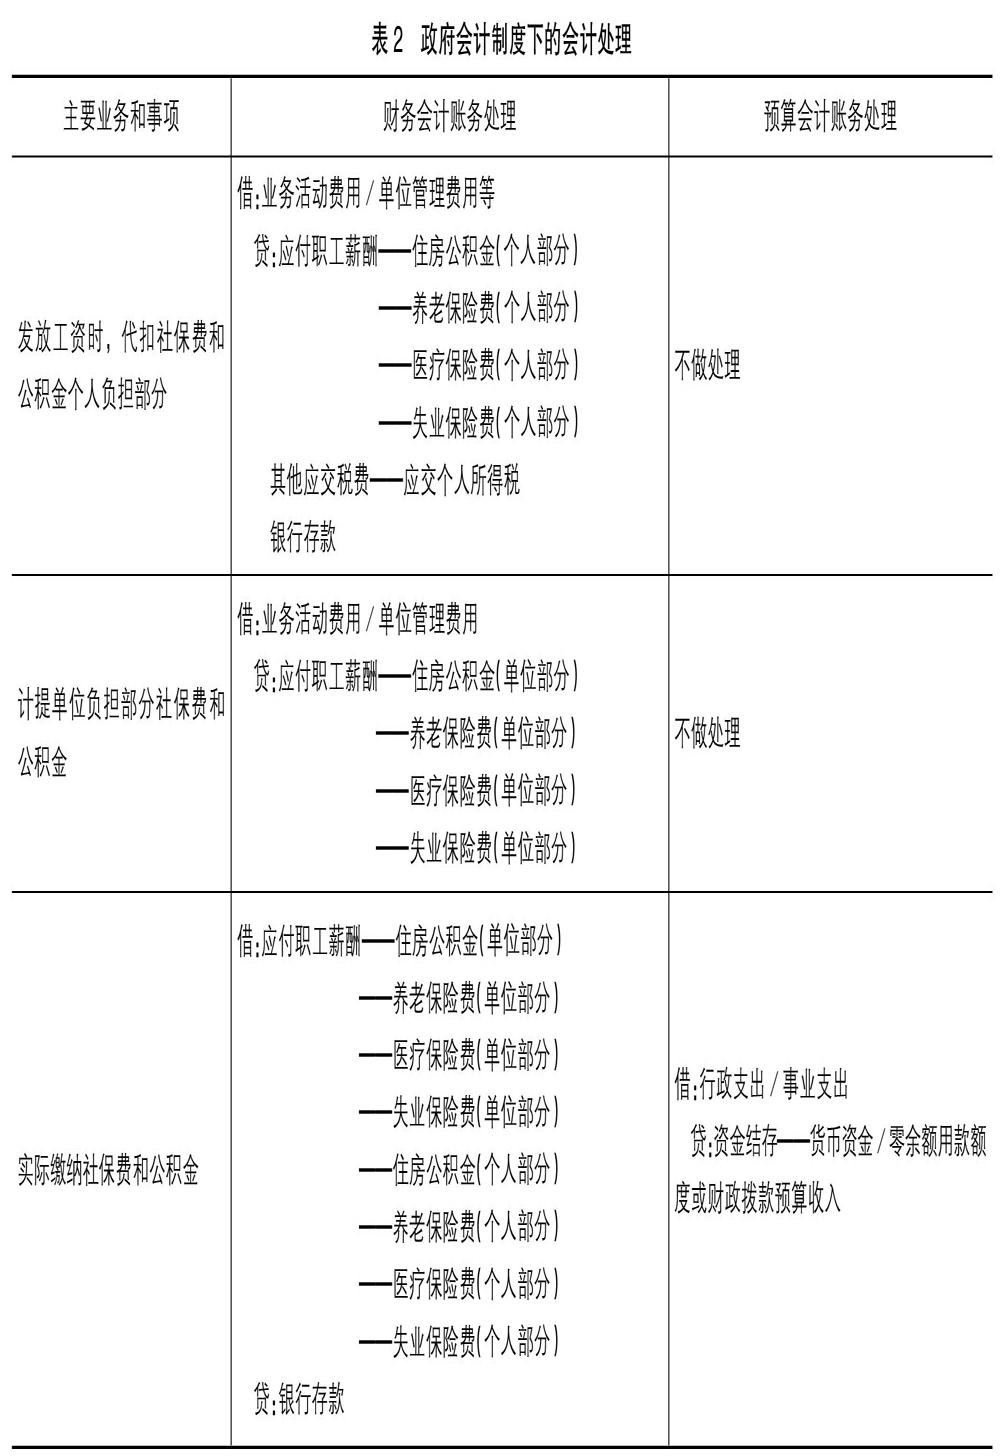
【摘 要】 社保和住房公积金是我国现代保障体系的重要组成内容,随着政府会计制度的实施,对社会保险费和住房公积金的会计处理提出了新的要求。为了全面、准确反映政府资产成本等各项要素,文章基于政府会计制度,梳理了政府会计制度实施前后的社会保险费和住房公积金会计处理,并对实务中的特殊情况进行研究,提出了优化建议,以期为社会保险费和住房公积金会计处理提供参考。
【关键词】 社会保险费; 住房公积金; 会计处理; 政府会计制度
一、引言
社会保险制度和住房公积金制度作为现代社会保障体系的重要组成部分,多年来一直对单位职工起到了至关重要的保障作用。用人单位作为代扣代缴社会保险费和住房公积金(以下简称社保费和公积金)的义务人,在会计处理上仍然存在一些不足,特别是财政部要求自2019年1月1日起行政事业单位全面执行新的政府会计制度(以下简称政府会计制度),对社保费和公积金会计处理提出了新的要求。为了执行好政府会计制度,保证会计核算的准确性,需要结合实际情况进一步优化社保费和公积金会计处理方法,提高会计核算的效率和质量。
二、社会保险费和住房公积金政策简介
社保包括养老保险、医疗保险、失业保险、工伤保险和生育保险五种,这五种社会保险连同住房公积金在日常生活中被合称为“五险一金”。社会保险制度和住房公积金制度对个人、单位、社会都具有重要意义。……
登录APP查看全文