浅谈《政府会计制度》下事业单位国有资产处置和出租、出借会计账务处理
2021-01-20
山西财税 2020年12期
为贯彻落实党中央、国务院关于“过紧日子”的要求,有效盘活并高效使用事业单位固定资产,提升国有资产管理整体水平,更好地服务与保障单位履职和事业发展,本文从资产处置以及出租、出借几个方面论述在《政府会计制度》下事业单位账务处理的方式。
第一,事业单位国有资产处置是指国有资产产权的转移以及注销产权的行为。国有资产处置主要包括以下几种形式:出售、出让、转让、报废报损、置换,无偿调拨(划转)、对外捐赠等。
1.国有资产出售、出让、转让、报废报损。
(1)出售、出让、转让,指变更资产所有权或占有、使用权的资产处置形式。
(2)报废,指经有关部门科学鉴定或按有关规定,对已经不能继续使用的资产进行产权注销的资产处置形式。
(3)报损,指单位资产发生货币资金损失、呆坏账损失、对外投资损失、非正常损失等,按照有关固定进行产权注销的资产处置形式。
(4)行政事业单位处置国有资产实行“收支两条线”管理,处置收入属于国家所有,在扣除相关税费后上缴国库。在《政府会计制度》核算中,以上几种国有资产处置形式的账务处理基本类似,本文以固定资产为例具体处置分录见图1:
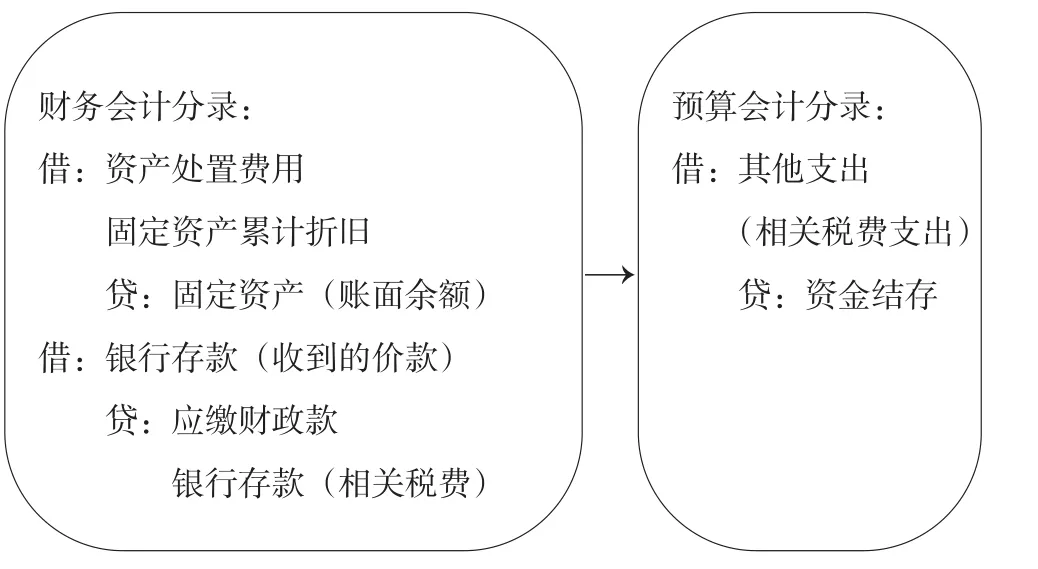
图1 出售、出让、转让、报废报损账务处理
2.国有资产置换。
(1)国有资产置换是指以非货币性交易的方式变更资产所有权或占有权、使用权的资产处置形式。
(2)换入资产的入账价值,按照换出资产的评估价值,减去收到的补价加上支付的补价,再加上为了置换资产产生的其他支出。……
登录APP查看全文