个人所得税改革、企业劳动力成本变化与劳动力雇佣
2021-01-11付强廖益兴
湖北经济学院学报 2021年6期
付强 廖益兴
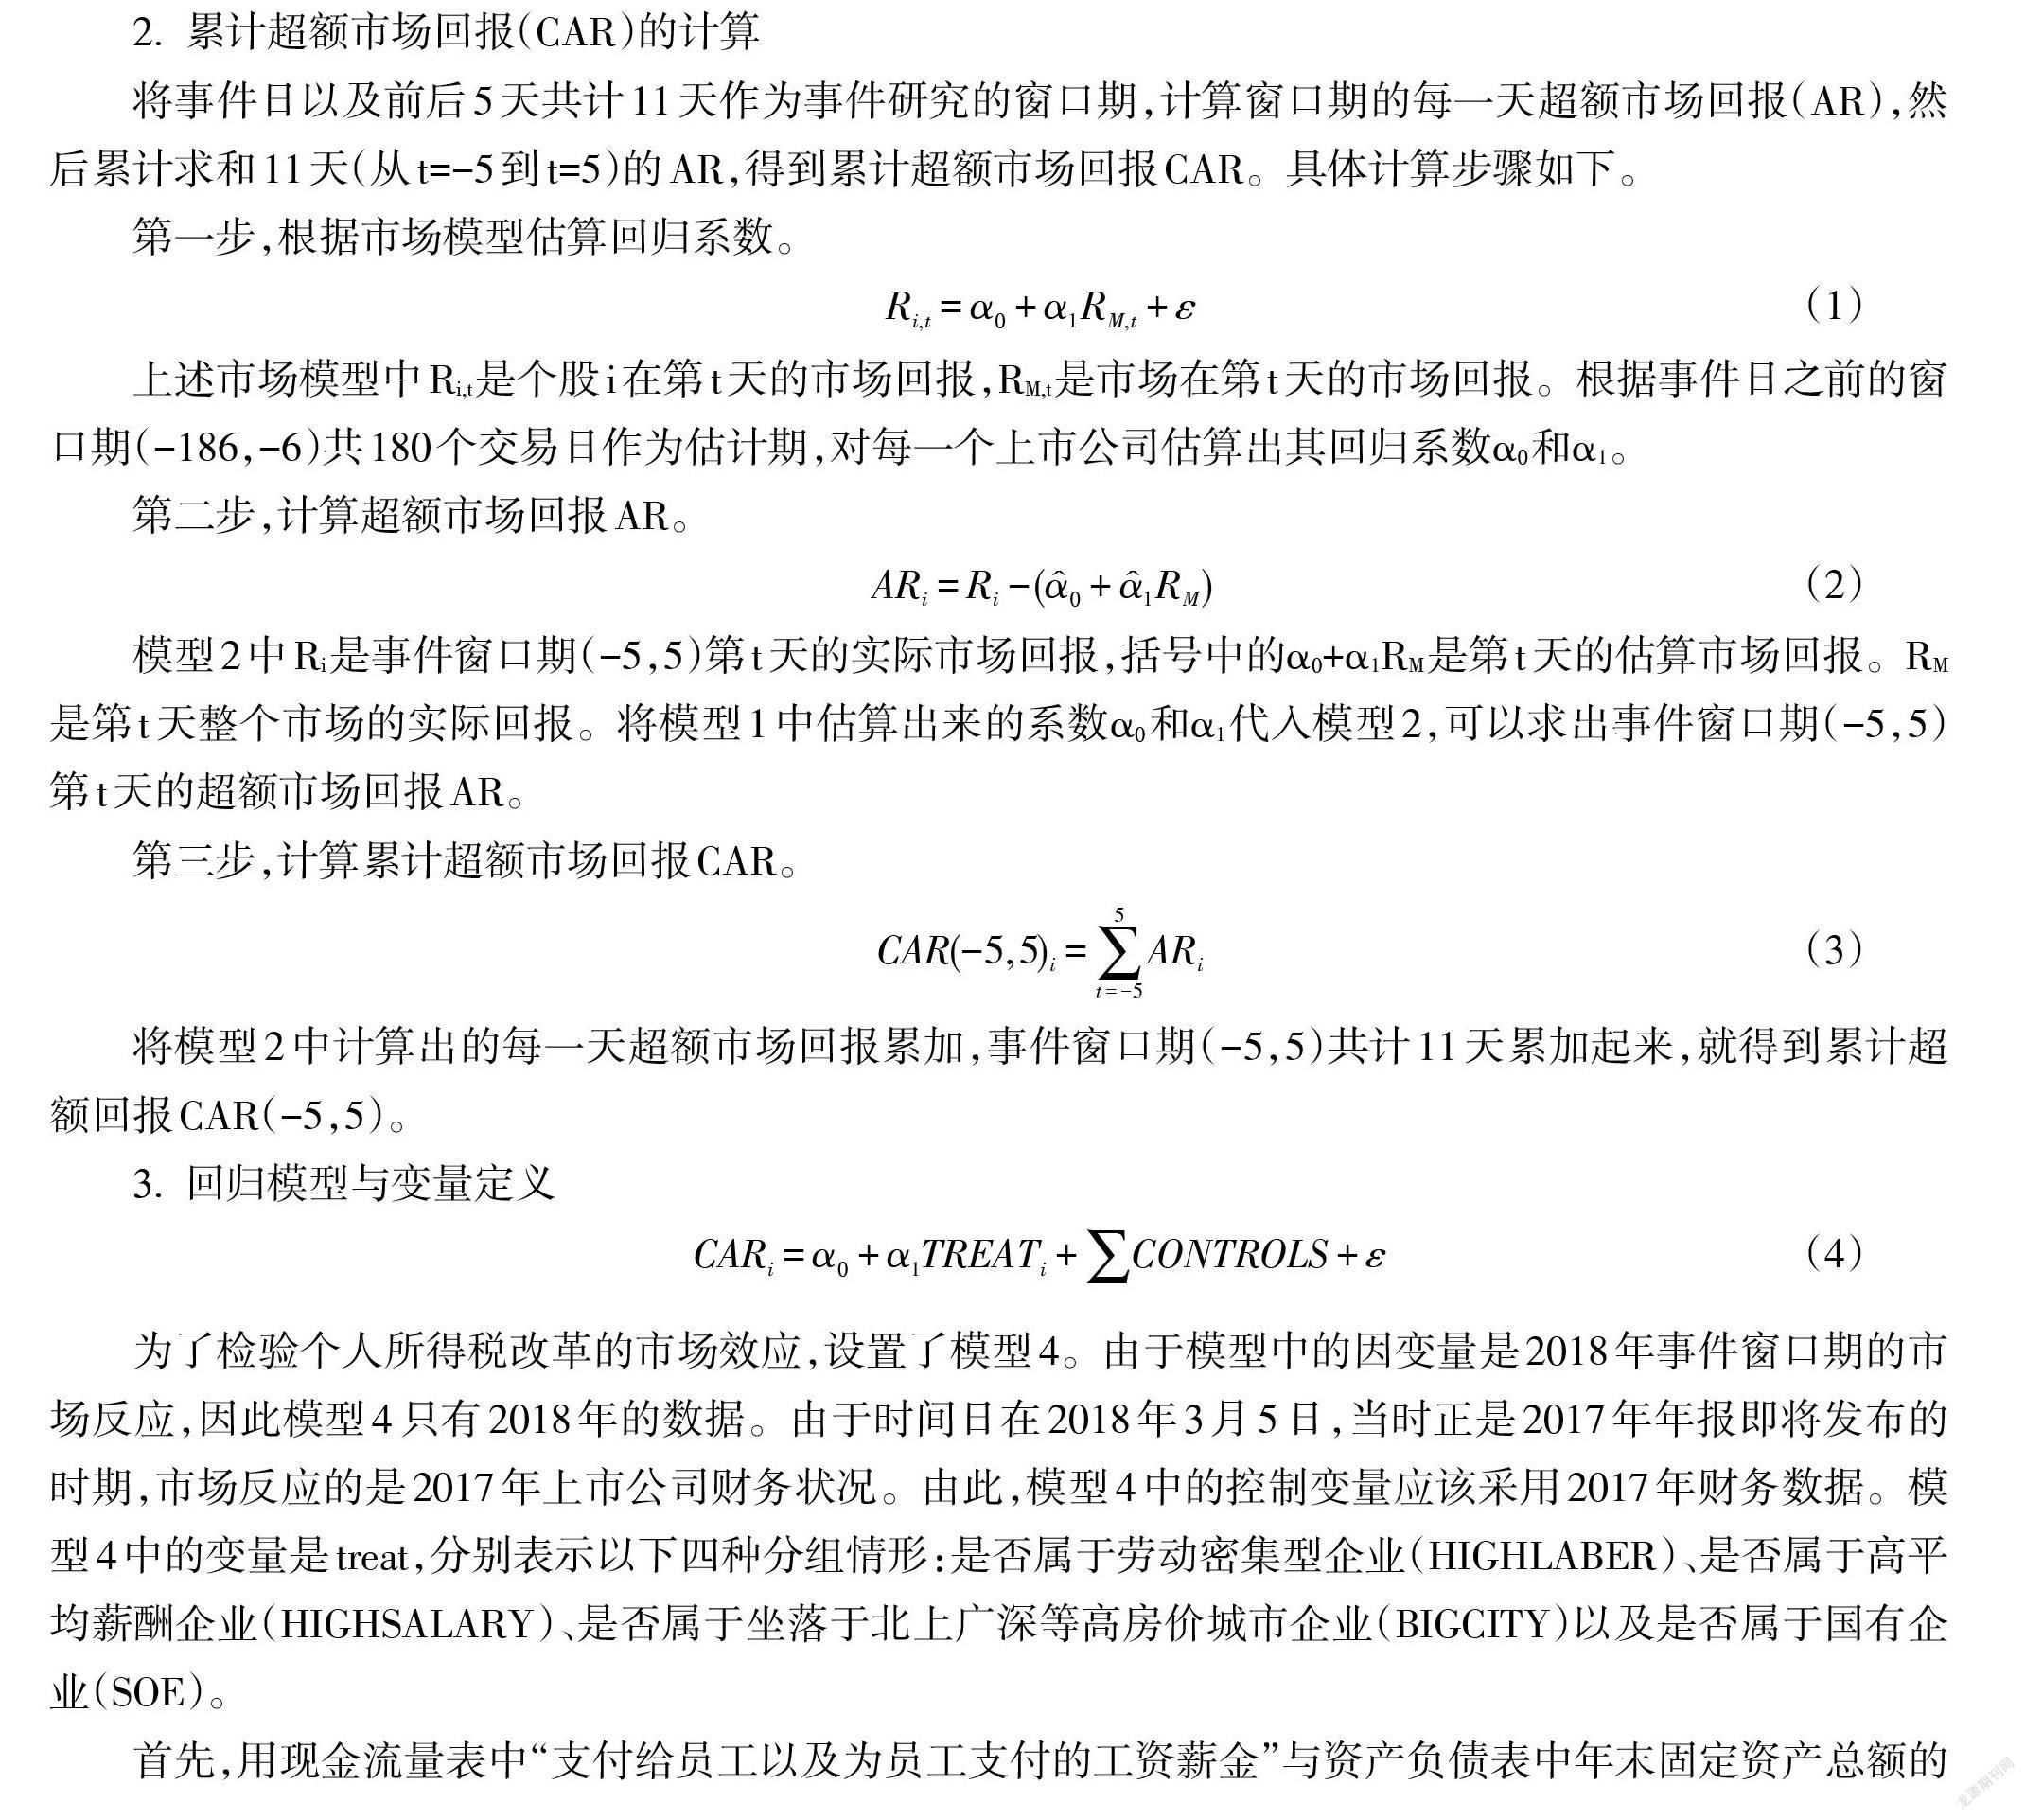
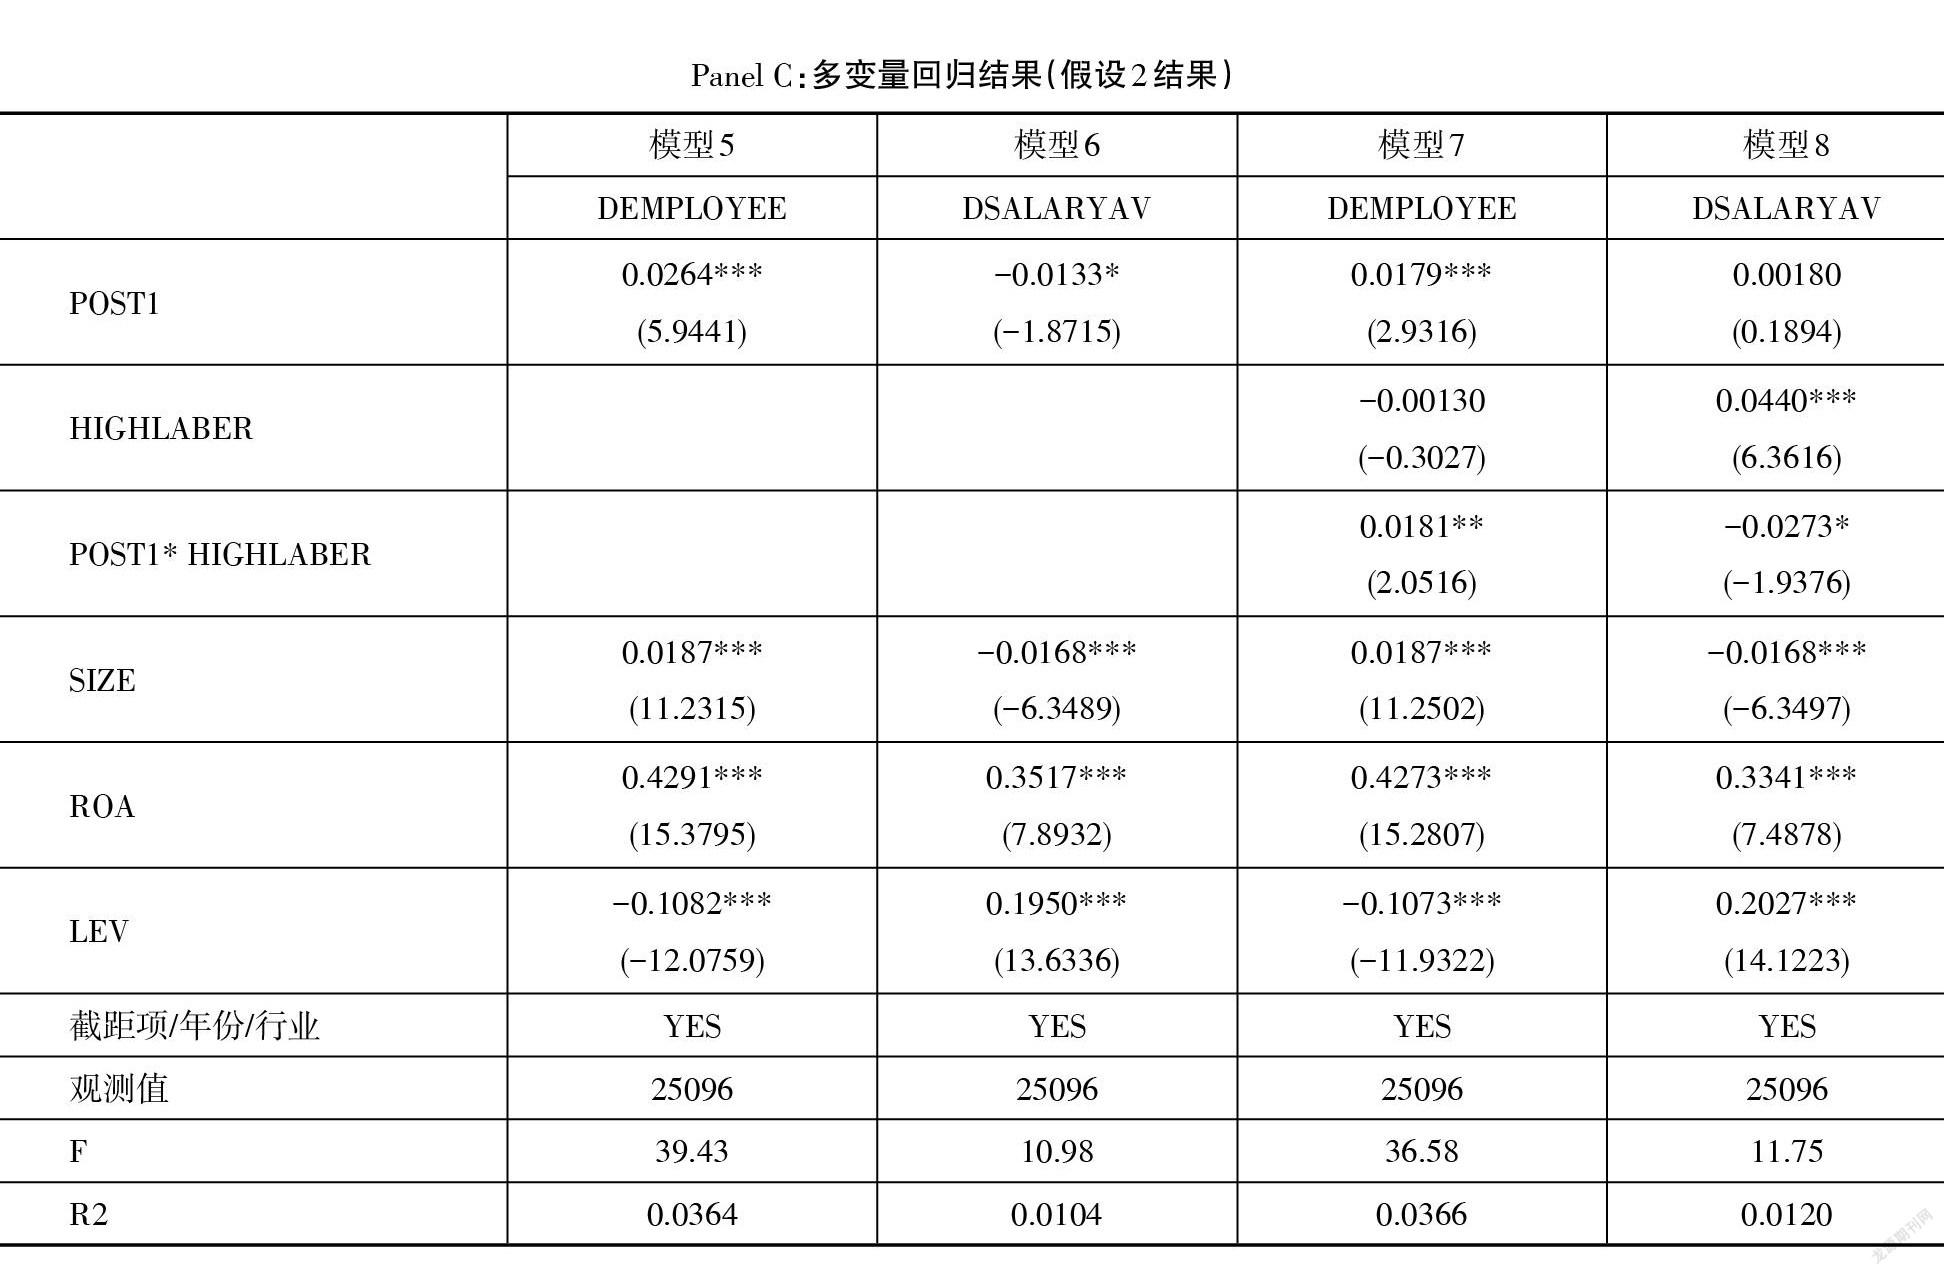
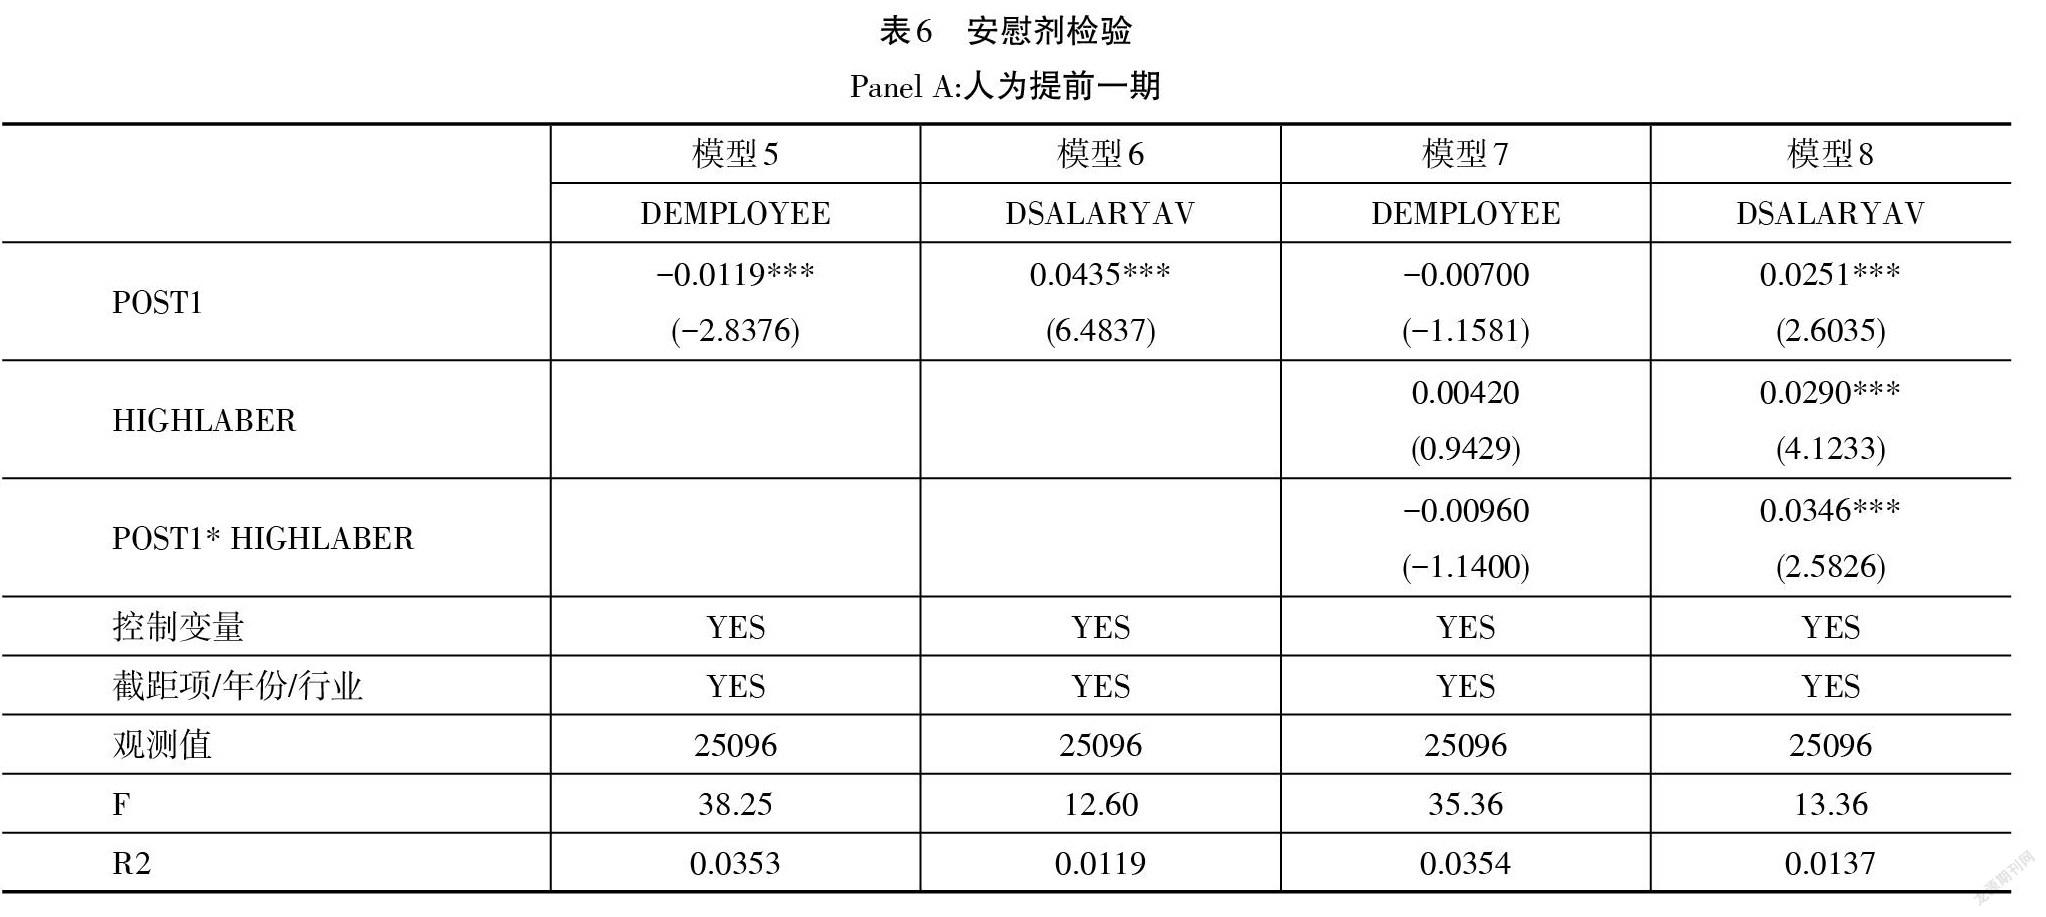





摘要:采用事件研究法考察我国个人所得税改革对企业劳动力成本变化与劳动力雇佣的影响后发现,第七次个税修正对不同类型的企业(劳动密集型与资本密集型、高平均薪酬企业与低平均薪酬企业、是否坐落在高房价城市以及国有与非国有)产生不同的市场反应;个人所得税改革之后的年度企业劳动力平均薪酬增速放缓,而企业劳动力雇佣增加,同时这两种效应对劳动密集型企业而言更加显著。理论层面上,由于个人所得税并非对企业征收而是对个人征收,国内鲜有文献关注个人所得税改革对企业劳动成本的影响,本文弥补了上述不足;实务层面上,在我国企业劳动力成本上涨以及制造业产业升级背景下,阐述税制改革调节企业劳动力成本并改善就业无疑具有重要的现实意义。
关键词:个人所得税改革;市场反应;企业劳动力成本;劳动力雇佣
中图分类号:F275
文献标志码:A
文章编号:1672-626X(2021)06-0076-15
一、引言
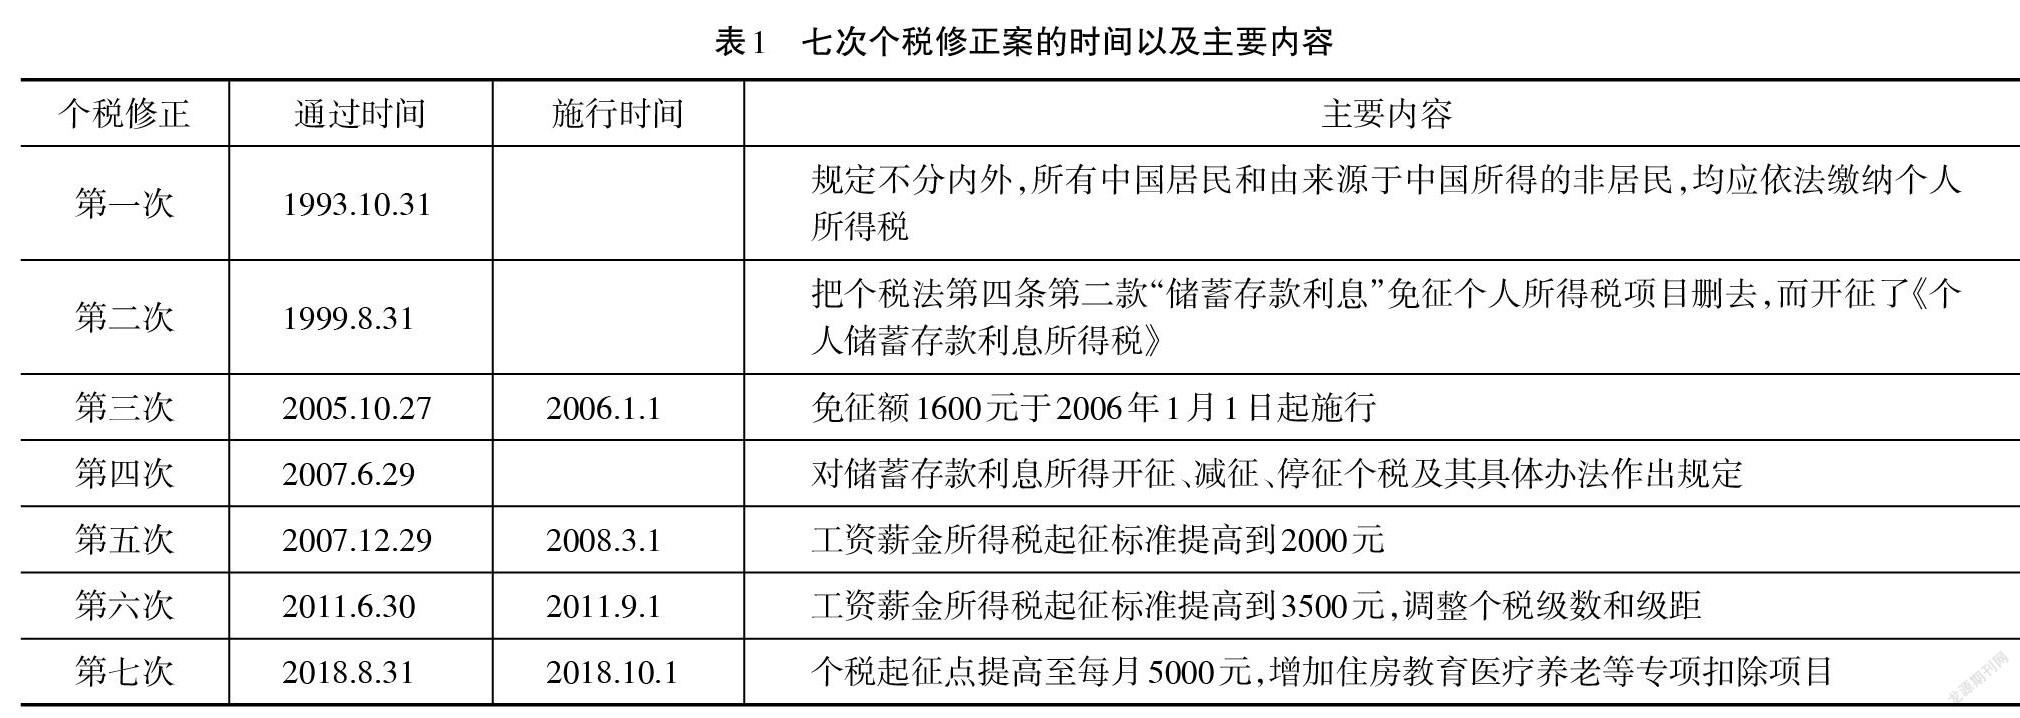
2018年我国进行第七次个税修正,这一次个人所得税改革大幅度提高了个人所得税的免征额(从之前的每月3500元提高到现在的每月5000元)。另外,与之前几次个税修正不同的是,第七次个税修正增加了子女教育、继续教育、大病医疗、住房贷款利息或住房租金以及赡养老人等方面的专项扣除项目。这些改革无疑会大幅度降低我国居民的个税负担,实际增加个人收入。
尽管国外研究已经有不少工资税对企业影响的证据[1~5],但是与我国个人所得税对个人征税不同,工资税是对企业征税。……
登录APP查看全文