上市公司财务舞弊
2021-01-10齐弈棋
商场现代化 2021年24期
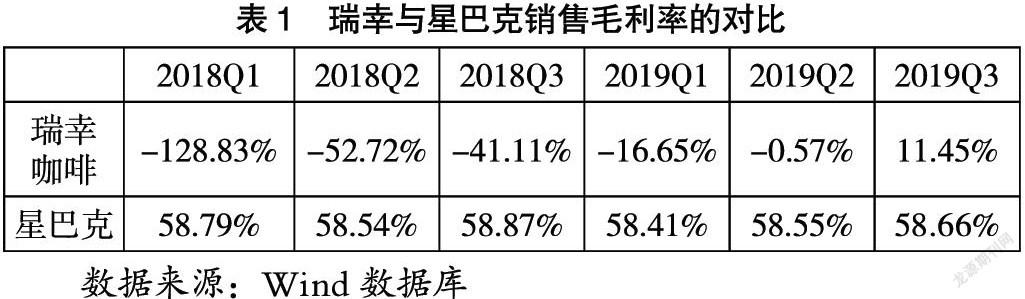
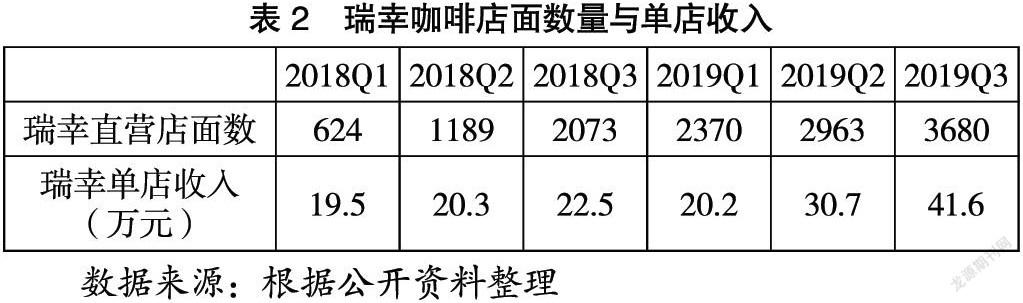
摘 要:深化经济政策改革和我国市场经济的快速发展,上市公司的数量处在一个增加状态中,其中存在某些上市公司利用会计信息的不对称性,进而导致会计信息失真,从而进行有针对性的财务造假和舞弊行为。此行为严重误导投资者的投资判断,危害投资者的切身利益,同时破坏交易市场的公平性。本文以瑞幸咖啡为研究对象,对其财务舞弊案例进行研究。
关键词:财务舞弊;瑞幸咖啡;舞弊风险
一、引言
1.财务舞弊的主要表现
(1) 虚构交易事实或掩饰交易事项
上市公司为了维持投资者数量以及加强投资者信心,在每年财务报表公开前,填制虚假发票和出成单,虚增销售收入和资产,虚减负债,以达到将本身亏损的财务报表扭亏为盈。
(2) 编造虚假财务报表
为了使财务报表上的各项数据较为乐观,给予利益相关者较为满意的财务数据,可选择性就成为了企业会利用的会计政策之一,随意变更或者选择不恰当的会计政策,同时存在故意隐瞒使企业利润、资产等下降的重大事项,在年末编造不符合企业真实经营情况的财务报表。
2.财务舞弊的动因分析
(1) 舞弊三角理论
压力、机会和借口这三个要素构成舞弊三角理论的基本要素。
压力要素是舞弊行为实施者的根源动力,通常在公司高管层面来体现。而压力的来源可能是多方面的,既有企业内部和外部环境相交合而形成的企业发展压力,也会有由于高管个人的事业、经济的压力等。……
登录APP查看全文