数字经济背景下企业增值型内部审计实现路径研究
2021-01-10吴燕妮
商场现代化 2021年24期
基金项目:2021年度西安欧亚学院校级科研基金项目《高质量发展视角下数字化驱动增值型内部审计实现路径研究》(项目编号:2021XJSK02)
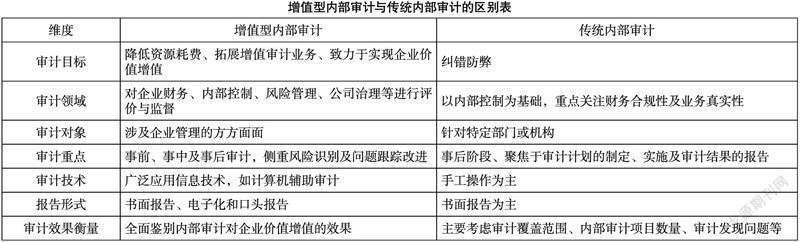
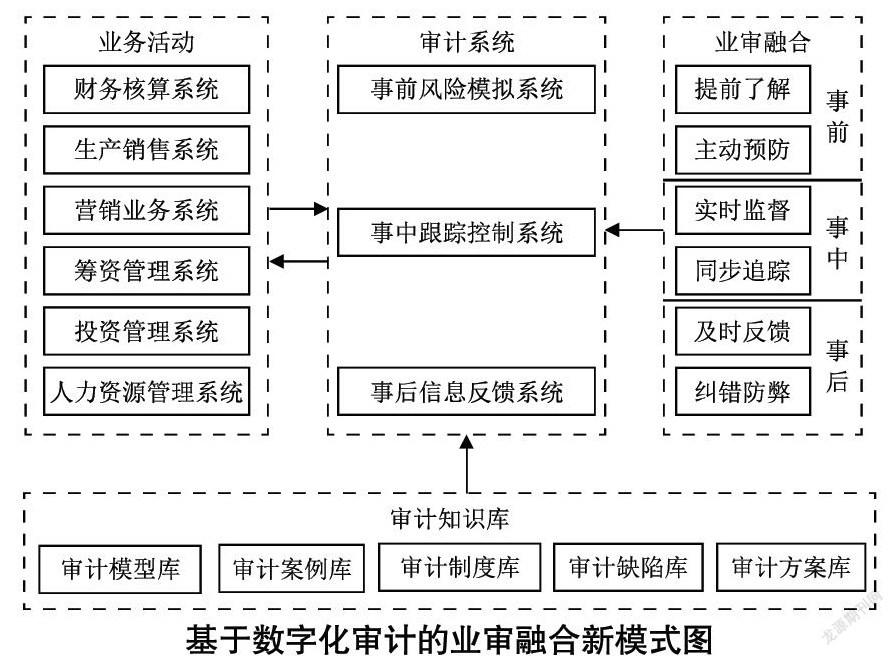
摘 要:企业内部审计已发展至增值型内部审计阶段,随着数字经济的发展推动增值型内部审计的创新成为必要。本文在对增值型内部审计概念及与传统内部审计区别进行介绍的基础上,指出数字经济背景下对增值型内部审计模式进行重塑的必要性,最后提出基于数字化构建增值型内部审计的三条实现路径。
关键词:数字经济;内部审计;價值增值
社会进步与技术发展带来的科技变革,对于作为企业“免疫系统”的内部审计产生重大影响,为更好地识别与应对企业内外部风险,提升内部审计价值以及增强企业抗风险能力至关重要。基于此,探讨如何构建基于数字化发展的增值型内部审计实现路径具有重要的现实意义。
一、增值型内部审计概述
1.增值型内部审计的内涵发展
1999年6月,国际内部审计师协会(以下简称“IIA”)在综合考量理论界与实务界的科研及实践成果上,将内部审计的定义完善为“旨在增加价值和改善组织运营的一种独立、客观的确认和咨询活动”,由此拉开了增值型内部审计的序幕。2015年,IIA更新企业内部审计为“最终目的是提升经营效率、完善治理结构以实现组织价值的增值”。我国审计署于2018年1月公布的《审计署关于内部审计工作的规定》(以下简称“规定”),将内部审计定义为“对本单位及所属单位经济活动、财政财务收支、内部控制、风险管理实施客观独立的监督、评价与建议的活动”。……
登录APP查看全文