股权集中度、管理者过度自信与公司价值
2021-01-03王泽祺
商场现代化 2021年22期
王泽祺
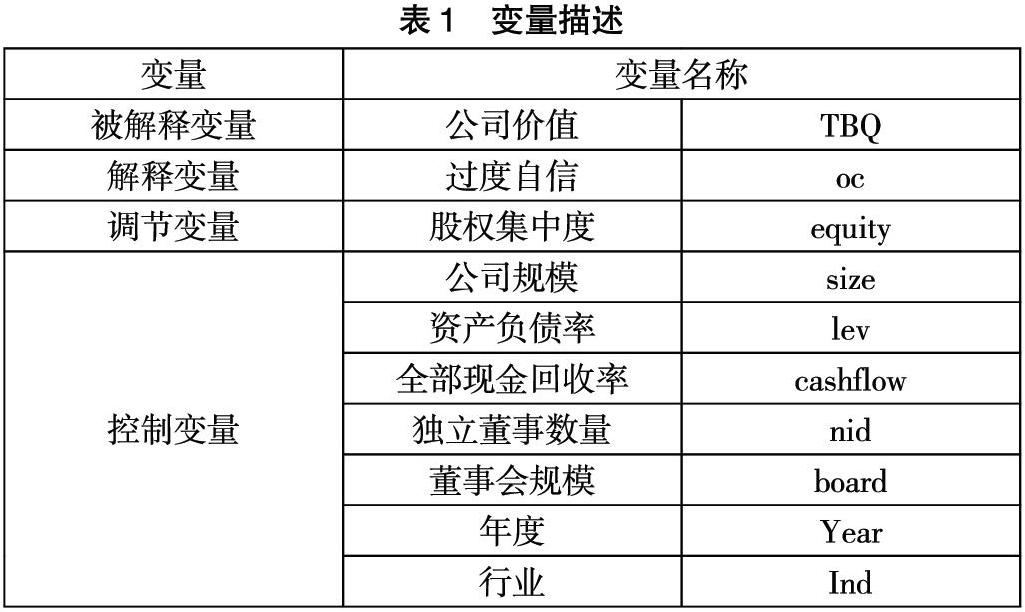
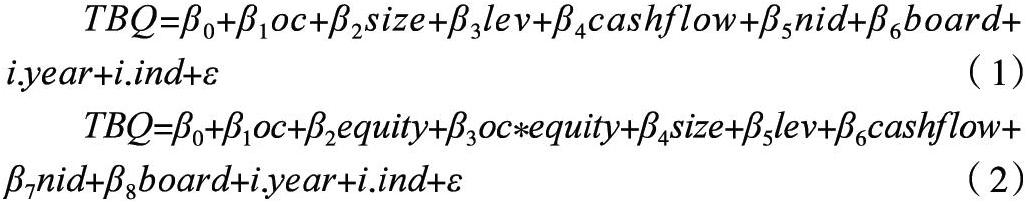

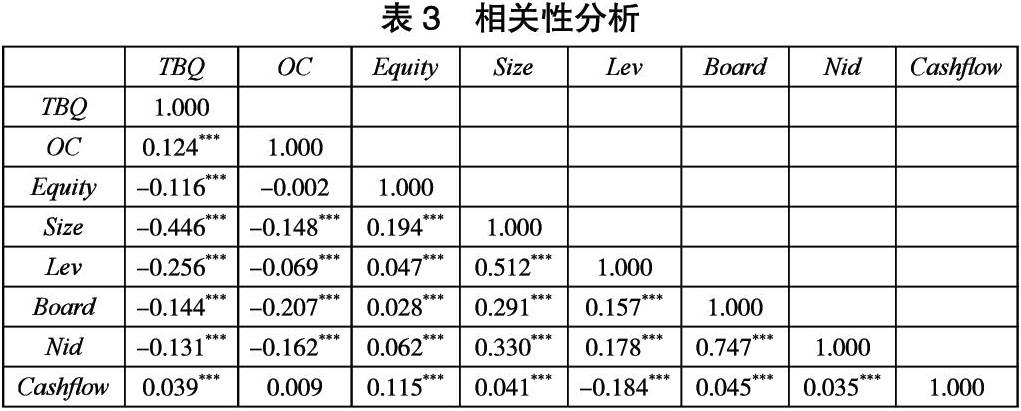
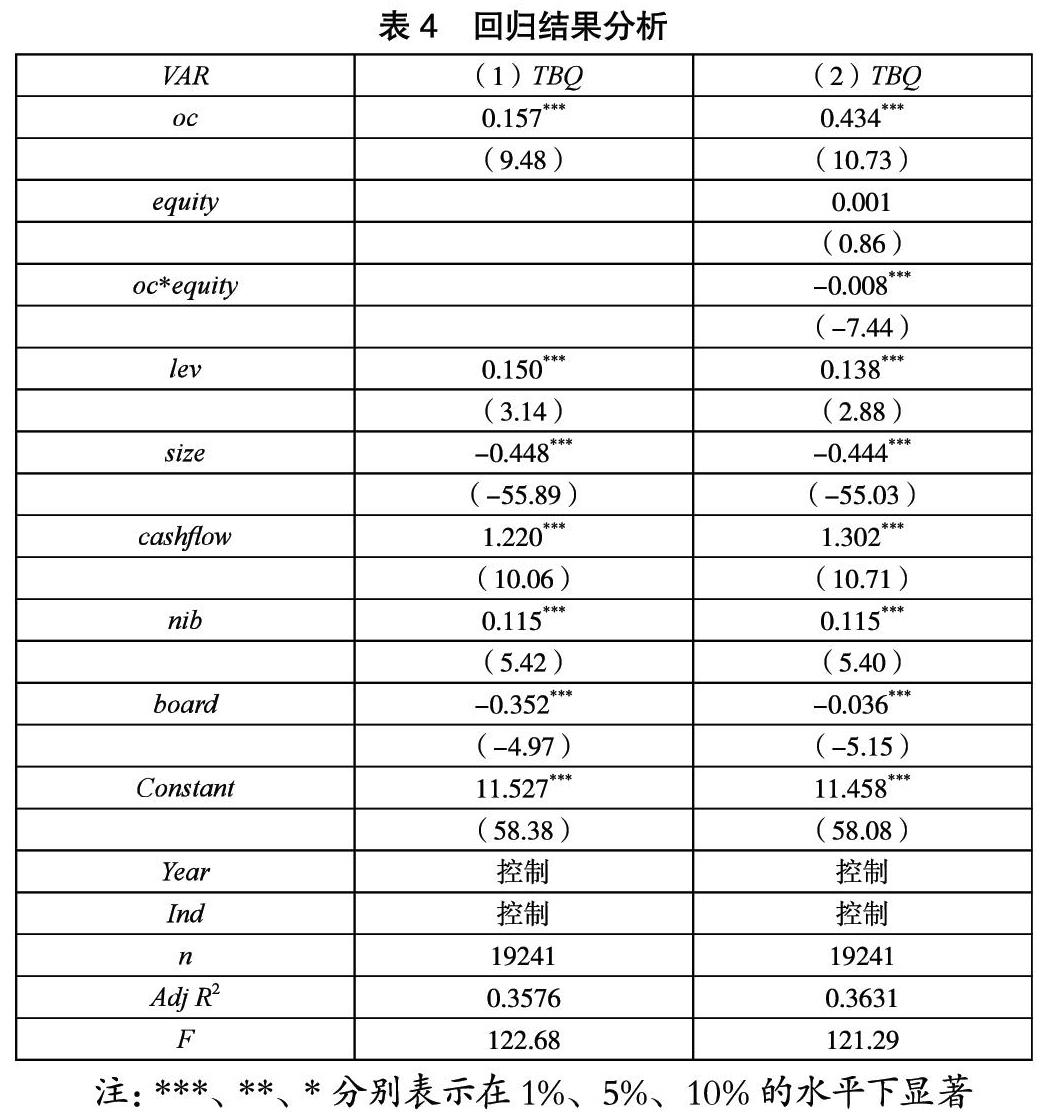
摘 要:本文利用沪深两市A股上市公司2013年-2019年的数据,在引入股权集中度作为调节变量的基础上研究了管理者过度自信与公司价值之间的关系。研究发现具有过度自信特征的管理者极大程度会推动公司价值的提升,并且在股权集中度较小的公司会强化这种作用。本文为研究管理者过度自信对公司价值的影响与作用机理提供了新思路,为后续研究提供了理论借鉴。
关键词:管理者过度自信;股权集中度;公司价值
一、引言
自从Roll(1986)提出了自负假说以来,管理者过度自信逐渐受到国内外学者的广泛关注。现有一部分研究认为过度自信管理者会过于乐观,低估投资项目中存在的风险,过分高估自身能力,肆意使用公司自由现金流,进行低质量投资。郝颖等(2005)以1999年前沪深上市公司作为研究样本,通过构建理论模型实证检验了高管过度自信与公司投资决策的关系。叶蓓和袁建国(2009)以经济学作为研究视角,研究发现信息不对称条件下经理人过度自信可能引发企业过度投资。马润平等(2012)研究发现管理者过度自信会导致公司过度投资规模增大,公司治理特征并不能明显抑制这种作用,而股权制衡度以及第二大股东为非国有时则能明显抑制这种作用(王霞等,2008;李建英等,2017;赵国宇等,2019)。
而还有一部分研究认为过度自信管理者会扩大公司研发投入,通过为公司创造核心竞争力来提升公司价值。有学者研究发现过度自信管理者更容易接受风险较高的项目,更倾向于扩大创新投入来展示自己高瞻远瞩的战略目光,并且在不确定性程度较高的环境下这种作用效果会被增强(林慧婷等,2014;梁彤缨,2020;程虹,2020)。……
登录APP查看全文