双重股权结构特征对审计质量的相关性研究
2020-12-23刘思卓
全国流通经济 2020年24期
关键词:公司治理

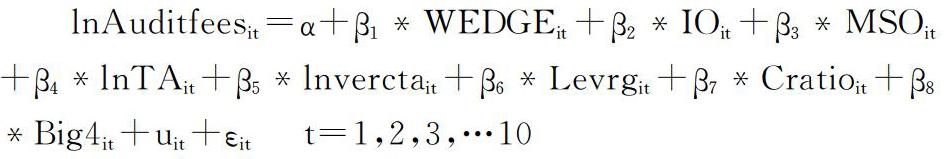

摘要:本文着眼于201家美国以双重股权结构上市的公司,就其独特的公司治理特征,即股权表决权与现金流权分离程度、机构投资者介入以及管理层投资者介入对审计质量的需求影响进行实证分析。从需求代理的角度,将审计费用作为获取衡量审计质量的代理成果。通过建立面板数据模型分析得出,股权结构特征与审计质量之间存在一定的相关性。从优化股权结构的角度来看,本研究有利于其他国家和地区双重股权结构上市公司,改善注册会计师服务,优化审计质量。
关键词:双重股权结构;审计质量;公司治理;固定效应模型
中图分类号:F239.4 文献识别码:A 文章编号:2096-3157(2020)24-0128-04
一、引言
审计需求一直在审计市场的发展中扮演着主要推动力的角色,随着西方资本主义时期商品经济的发展,审计工作逐渐由民间审计走向国际化。尤其20世纪40年代后,大量国际会计公司包括普华永道、德勤等更加积极活跃于国际经济活动中。然而,自从美国安然、世通等国际大公司的财务舞弊案被暴出后,公司治理模式以及对审计的监管受到全面改革优化。2002年,美国立法机构颁布《萨班斯-奥克斯利法案》,不仅说明了仅有公司治理而缺失内部控制会造成严重后果,更重要的是,注册会计师的独立性以及审计报告的可靠性被越来越多的人关注和重视。而股权结构是影响公司治理的内在因素之一,不同的股权结构能够通过作用于企业组织,进而造成企业治理行为的差异。……
登录APP查看全文