师范类高校预算绩效评价体系研究
2020-12-23杨阳汪启明张芳兰
时代经贸 2020年18期
杨阳 汪启明 张芳兰
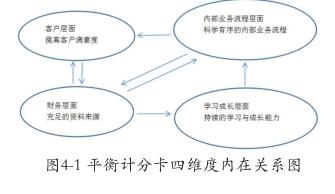
【摘 要】师范类高校由于其专业分布的特殊性、学科建设的偏向性,预算普遍缺乏科学性、整体性及长远性,急需对预算执行绩效评价与考核,促进学校长远的发展。本文以XS大学为例,主要分析其预算管理体系现状及存在的问题,提出基于 BSC 的师范类高校全面预算绩效管理体系,这为落实全面预算管理体系、提高资金使用效率,推动师范类高校发展提供一定的借鉴意义。
【关键词】师范类高校;预算管理;绩效评价
一、师范类高校实施绩效评价的必要性
教育支出已经成为公共财政的第一大支出,2019年全国教育投入总量4.61万亿,其中高等教育占比26.04%。虽然教育经费投入在增大,但是师范类高校由于其专业分布的特殊性、学科建设的偏向性,预算普遍缺乏科学性、整体性及长远性,经费分配不合理、资源利用效率不高、重复建设现象严重,甚至出现导致缺钱的单位没钱花、有钱的单位钱花不出去的现象。
20世纪80年代,西方高校开始开展绩效评价,我国绩效评价相关工作的开展和研究相对较迟,但是它的价值已经得到充分的体现。实施有效的绩效评价是组织管理过程中必不可少的工作。通过绩效评价,可以以结构性的量化方式反映高校办学质量,可以通过创新多视角的绩效比较来消减边际效应的影响,绩效评价能够有效的丰富高校评价体系。能够有效的促进高校管理工作,使有限的资金使用在钢刃上,正确平衡师范类专业与非师范类专业的关系,促进学校长远的发展。……
登录APP查看全文