房地产企业分拆上市的资本逻辑
2020-11-02邓建平曾婧容饶妙
财会月刊·上半月 2020年10期
邓建平 曾婧容 饶妙
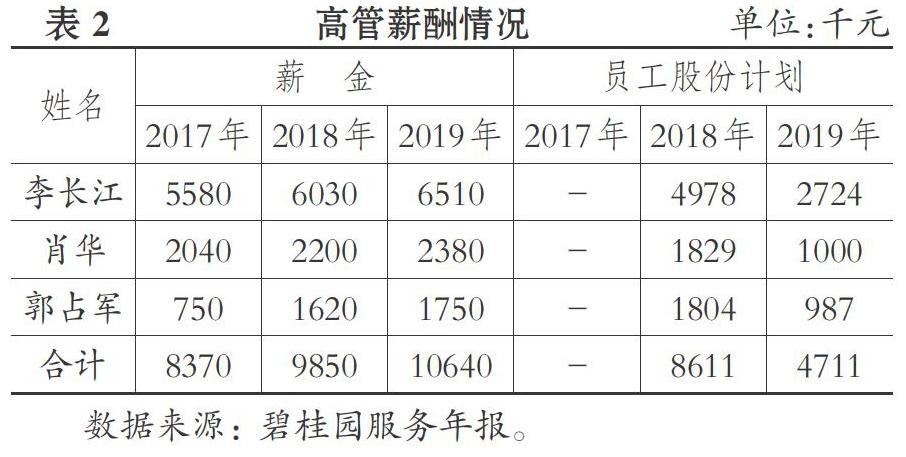

【摘要】通过分析碧桂园分拆碧桂园服务的案例, 發现市值管理与管理层激励是碧桂园分拆上市的主要动因, 特别是分拆上市后物业的高估值是房地产企业分拆物业的主要动力。 进一步研究发现, 碧桂园的房地产业务与碧桂园服务的物业管理业务在行业周期性特征、资产结构和成长空间有明显的不同。 把业务规模较小的物业管理业务放在业务规模较大的地产公司中, 其价值不能得到释放, 因此分拆上市是其最好的选择。
【关键词】房地产企业;分拆上市;动因;价值创造
【中图分类号】 F275 【文献标识码】A 【文章编号】1004-0994(2020)19-0156-5
一、引言
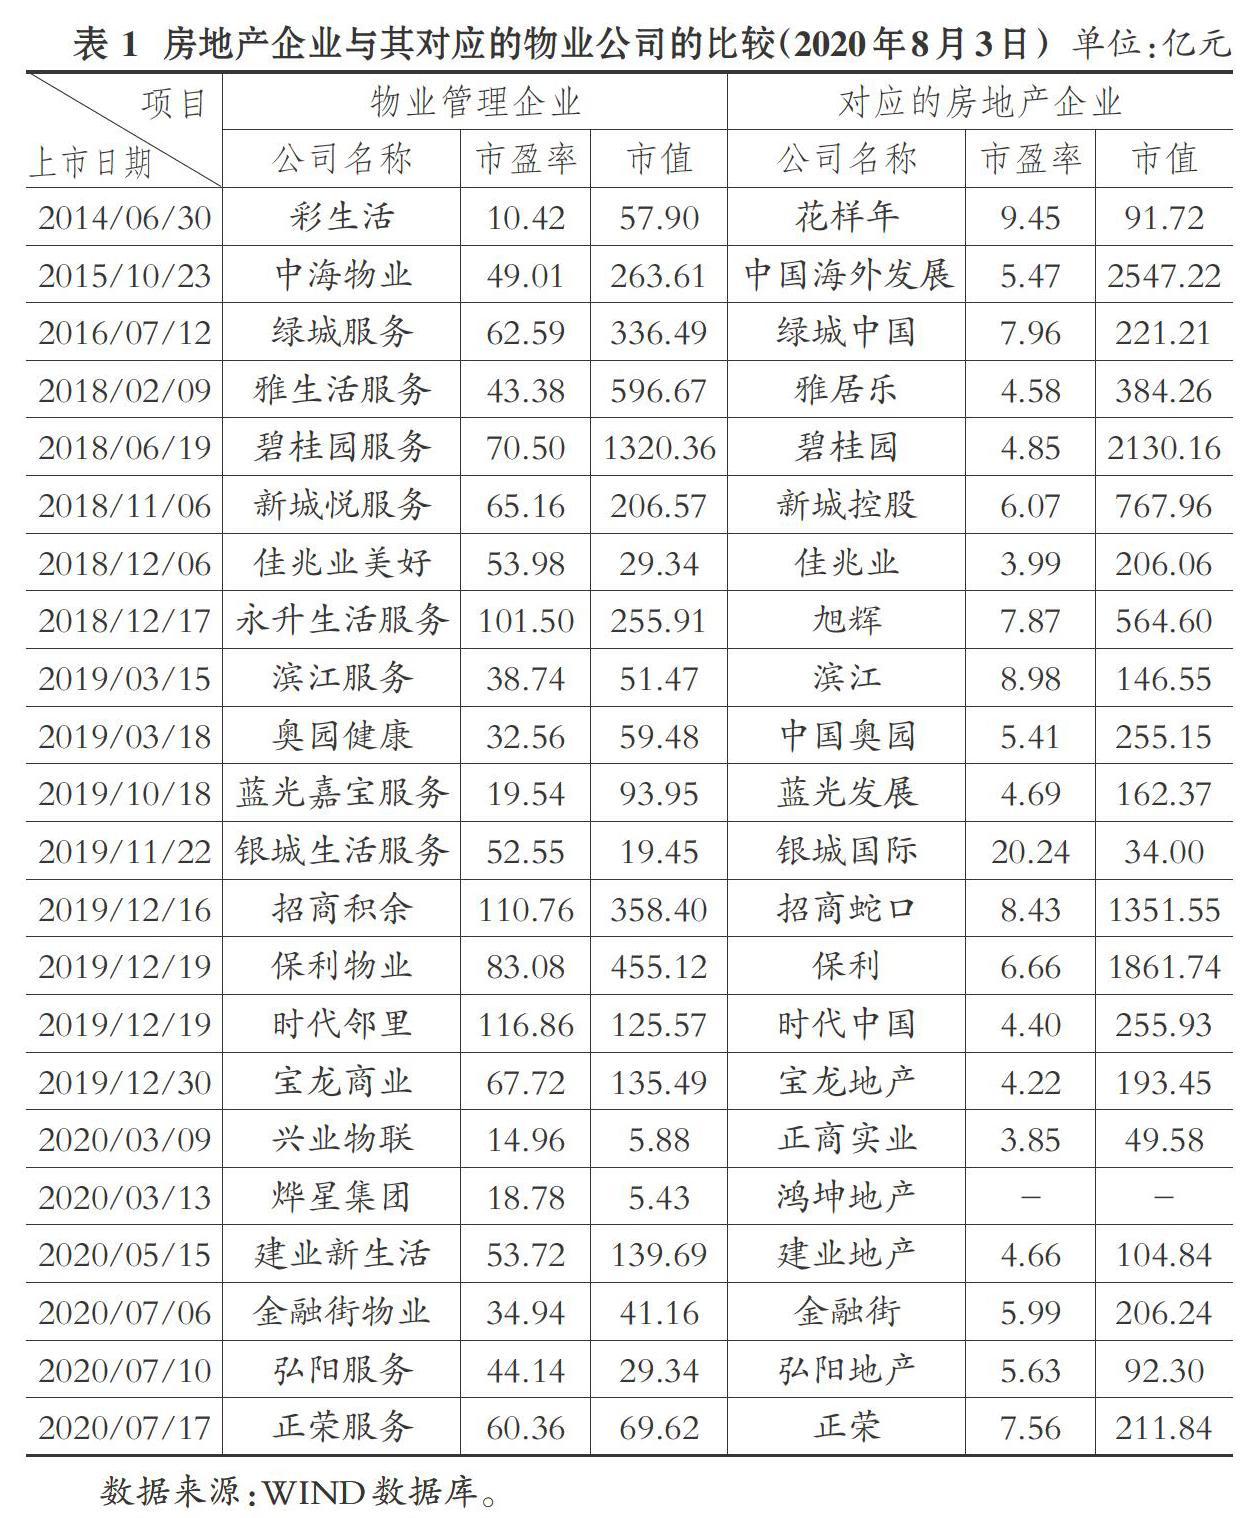
2014年6月30日, 花样年控股将旗下彩生活物业管理在香港分拆上市, 这是境内第一例房地产企业分拆旗下的物业业务上市。 截至2020年7月31日, 我国共有22家房地产企业成功分拆上市。 此外还有世茂服务、合景悠活、金科股份等近10家物业管理企业已申请递交招股说明书。 为什么房地产企业要将其关联业务——物业管理板块分拆上市呢?其动因主要是什么?分拆后企业的综合价值是否得到提升?如果得到提升, 其内在的影响机制是什么?本文以碧桂园分拆其物业业务——碧桂园服务为例进行分析, 试图回答上述问题。
二、分拆上市动因的理论分析
1. 融资需求动因。 Lang等[1] 认为, 母公司分拆子公司上市的主要目的是满足融资需求, 与资产出售不同, 分拆上市直接面对的是整个资本市场而不是单一买家, 因此, 可以获得更多的资金。……
登录APP查看全文