建筑施工企业“营改增”的影响及应对
2020-11-02邵宗恩
经济研究导刊 2020年25期

摘 要:建筑行业“营改增”自2016年5月1日开始实施,如今已近4年,其间国家税务总局先后两次对增值税税率进行了下调。税制改革和税率调整对建筑施工企业产生了深远和重大的影响,并在实际的执行中遇到了部分难点和痛点,需要采取积极的措施加以应对。
关键词:建筑施工企业;“营改增”;影响;应对措施
中图分类号:F426.9 文献标志码:A 文章编号:1673-291X(2020)25-0069-05
一、建筑施工企业“营改增”的影响
建筑施工项目纳税采用一般计税和简易计税两种方式。2016年5月1日之前开工的项目、清包工项目和甲供工程项目可以采用简易计税方式。就实际状况而言,受业主和工程项目性质的影响,采用简易计税方式的主要是2016年5月1日之前开工的老项目,满足简易计税方式的清包工项目和甲供项目比较少。2016年5月1日之后,新中标的项目大多采用一般计税方式。
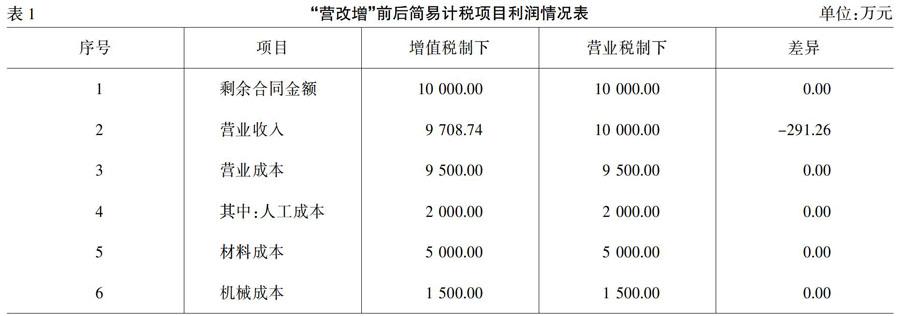
“营改增”对建筑施工企业的简易计税和一般计税都产生了较大的影响。但一般计税项目受到项目性质、成本构成、毛利水平、供应商身份以及进销项时间的不匹配等诸多因素的影响,在建期间难以准确的统计税制改革的影响。尤其是进销项不匹配的因素至关重要,一个项目的税负只有等到项目末次决算后才能准确地计算。现就简易计税项目的影响进行分析,具体如下:
(一)对简易计税项目税负的影响
简易计税项目按照3%的税率交纳增值税,进项税额不能抵扣,但增值税作为价外税,简易计税项目实际税率为2.91%,较营业税3%的税率下降0.09%,应该说“营改增”对简易计税项目是有利的。……
登录APP查看全文