股市波动对应用科技发展的影响研究
2020-10-21陈一民
科学与财富 2020年8期
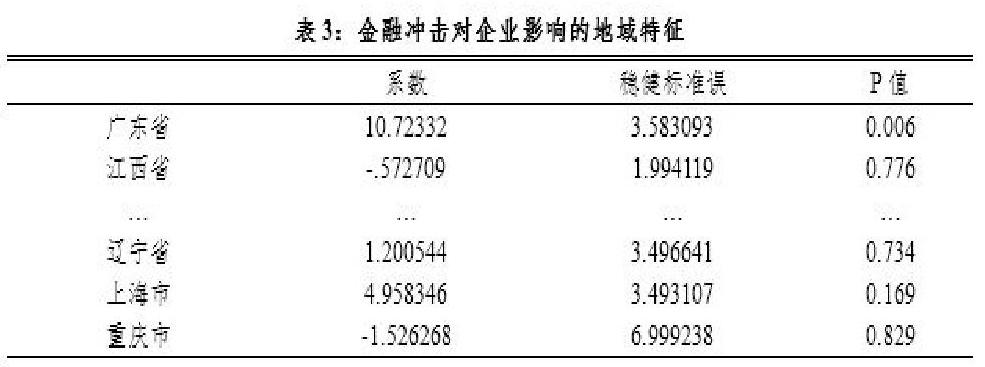
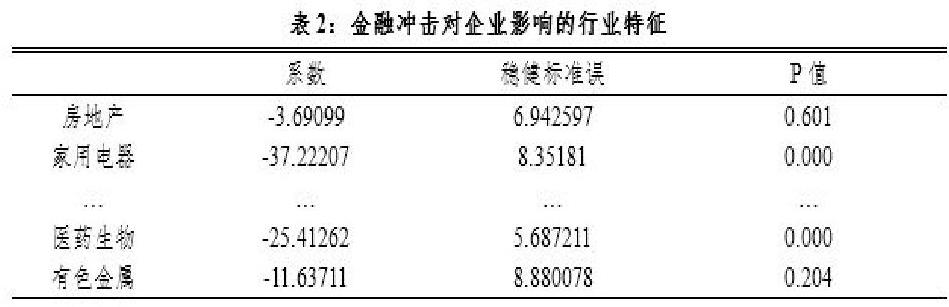

摘 要:本文通过虚拟经济波动对相关企业的影响来研究虚拟经济波动对应用科技的发展影响。其中,利用GARCH模型来模拟股市的波动情况,再通过面板模型分析这种波动对应用科技的影响。文章认为,虚拟经济的波动性越强,越不利于应用科技的发展。同时,文章还考察影响的行业特征和区域特征。
关键词:GARCH LSDV;行业特征;区域特征
一、引言
随着目前虚拟经济的不断扩张和以大数据为代表的应用科技的快速发展,应用科技推动经济快速发展的作用已经不言而喻,但是反过来,经济,尤其是虚拟经济会不会对应用科技的发展起到一定的影响作用?尽管虚拟经济依托于实体经济,同时虚拟经济对实体经济也有着重要的作用。本文则关于虚拟经济的发展是否会影响应用技术的进步展开讨论。利用GARCH模型衡量不同市场的金融冲击情况并侧重于通过选取的120家科技板块下的上市公司部分数据,利用面板模型分析金融冲击要素对其发展情况的影响以及这种影响的行业性地域性特征。
本文选取货币市场冲击、债券市场冲击作为衡量金融冲击的途径,其中,分别选择上海银行同业拆借利率(SHIBOR)、上證综指变化率(SH)作为具体指标。由于外汇市场以及黄金市场对该研究的相关性不大,所以并没有选取变量分析。本文选择了从2009年12月到2017年9月份的SH、SHIBOR的月数据进行分析,共107组数据。
另外还选取了120家相关应用科技板块下的上市公司的2009年至2017年的财务数据、行业、地域等信息,共计1080组数据。……
登录APP查看全文