公立医院门急诊医疗收入内控设计
2020-10-21邓璐陈颢
中外企业家·上旬刊 2020年1期
邓璐 陈颢
摘要:公立医院的资金安全是现代医院运营管理的核心业务之一,对医院发展建设具有重要的意义。建立健全公立医院门诊资金安全内部控制制度,加强对门诊收入的有效控制和监督,可以提高门急诊收入核算的完整性、准确性和及时性。笔者就门急诊收入的事前控制、事中控制及事后控制方面提出了建议。
关键词:门诊收入;资金安全;内控
门诊收入是公立医院医疗收入的重要组成部分,建立高效的门诊资金安全内部控制体系,才能确保医疗收入的完整性、正确性、及时性,提高医院的经营管理能力。本文通过对本单位门诊收费管理流程进行梳理后,在关键环节上提出规范的意见和建议。
1事前控制
1.1完善制度
1.1.1日清日结
明确规定每位收费员每天下班前务必结账,及时将医疗收入结账报表报送至审核会计处,仔细填写银行借款单解缴现金,杜绝因不及时结账和解缴现金而致使大量现金滞留在个人手中。
1.1.2明确退费手续
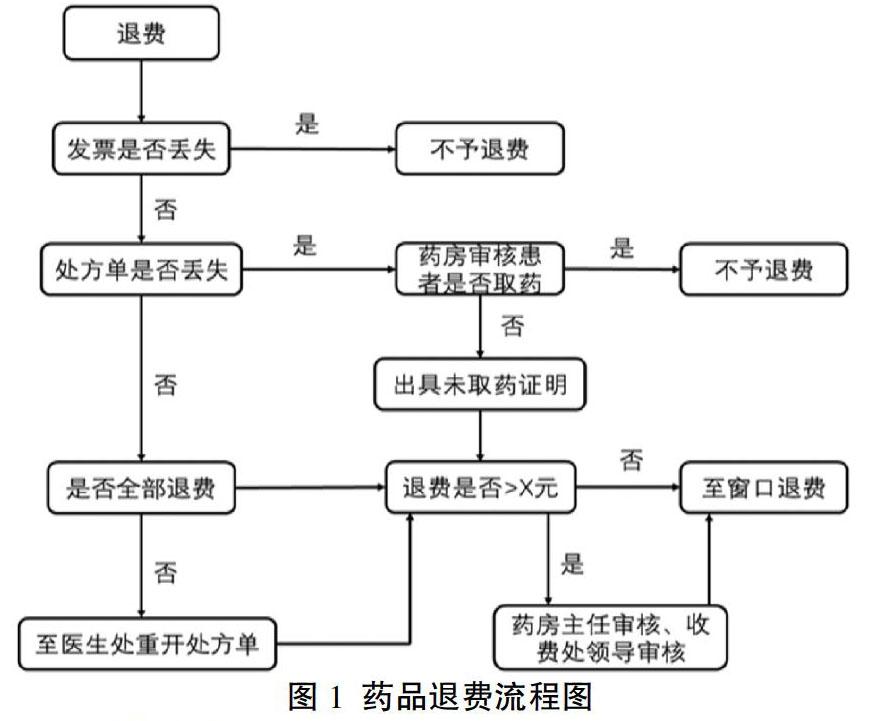
在退费过程中,患者退费单据必须齐全,所有单据不全者一律不予退费。如退检查化验费,患者则需凭盖有收费章的检查单、化验单及发票到窗口办理退费手续。对于已预约的检查和化验,需先取消预约再进行退费。药品退费的流程如图1所示,在取药之前可凭发票和加盖收费章的处方单可以办理退费。如果患者仅退部分检查或药品,在没有收回患者的总处方单的情况下收费员不能直接作废发票并退差额部分,只有相应单据全部收回后才能办理退费。……
登录APP查看全文