A股制造业企业内部控制有效性对企业绩效的影响研究
2020-09-01曾逸刘春
全国流通经济 2020年13期
曾逸 刘春

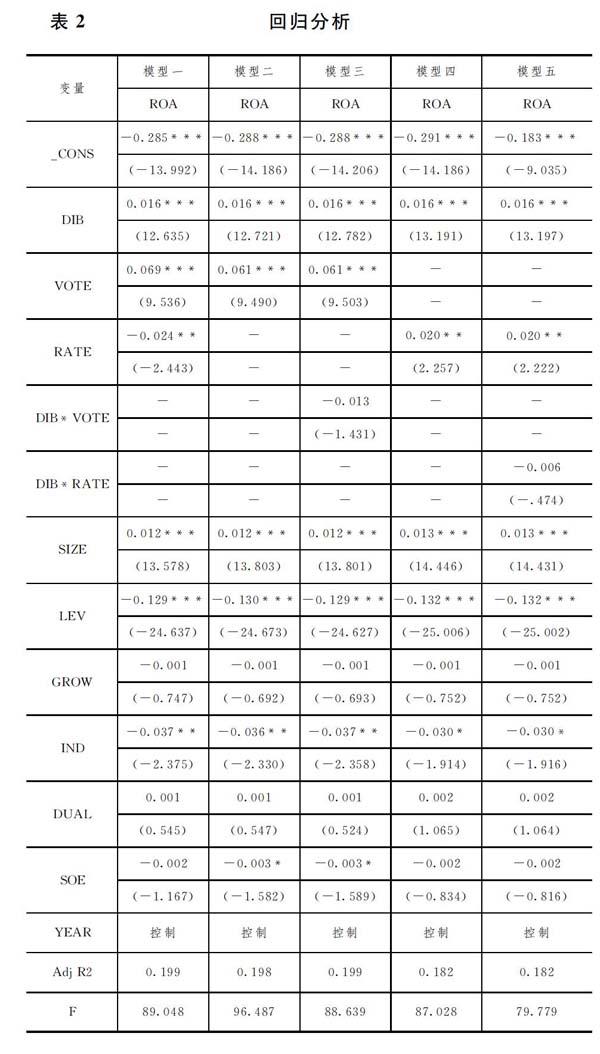
摘要:基于2015年《中国制造2025》颁布,国家对制造业的发展方向进行了宏观调控,制造业企业市场外部环境产生变化的背景,本文选取2015年~2018年A股制造业公司数据,针对制造业探讨股权结构对内部控制有效性与企业绩效关系的调节作用。结果表明:在我国A股制造业上市公司中,内部控制有效性对企业经营绩效有着提升作用;作为股权结构的替代变量股权集中度与股权制衡度对两者的关系不存在调节作用。
关键词:股权结构;企业绩效;内部控制有效性;A股制造业
中图分类号:F275;F2725文献识别码:A文章编号:
2096-3157(2020)13-0022-03
一、引言
国家统计局的统计报告显示,2018年我国GDP增长速度是历来的最低值,GDP的同比增长率仅为65%,而作为我国经济发展支柱的制造业利润为56964亿元,同比上年增长87%,是我国经济增长的重要支撑。随着市场经济的发展,劳动力成本的提升,我国以往相对廉价的劳动力成本对于制造业已经不再是优势,反而成为了制约制造业稳定发展的一个重要因素,制造业仍然面临严峻的外部挑战,转型也就是制造业所面临的现状。在外部风险增加的同时,稳定的企业内部环境尤为重要,企业内部控制制度决定着企业的内部环境、财务管理、信息沟通、生产流程管控等,对企业在激烈的行业竞争中能否取得优势有着重要影响。作为公司治理的重要组成部分——股权结构一直是学者们重点关注的对象,基于股权结构视角,探究其对内部控制有效性与企业绩效关系的调节作用,能够给制造业公司完善内部控制、改善股权结构,提升企业绩效方面很好的指导意义。……
登录APP查看全文