Fama-French三因子和五因子模型对我国5G板块企业收益率的实证研究
2020-08-16李子懿李欢
中国市场 2020年10期
关键词:模型
李子懿 李欢
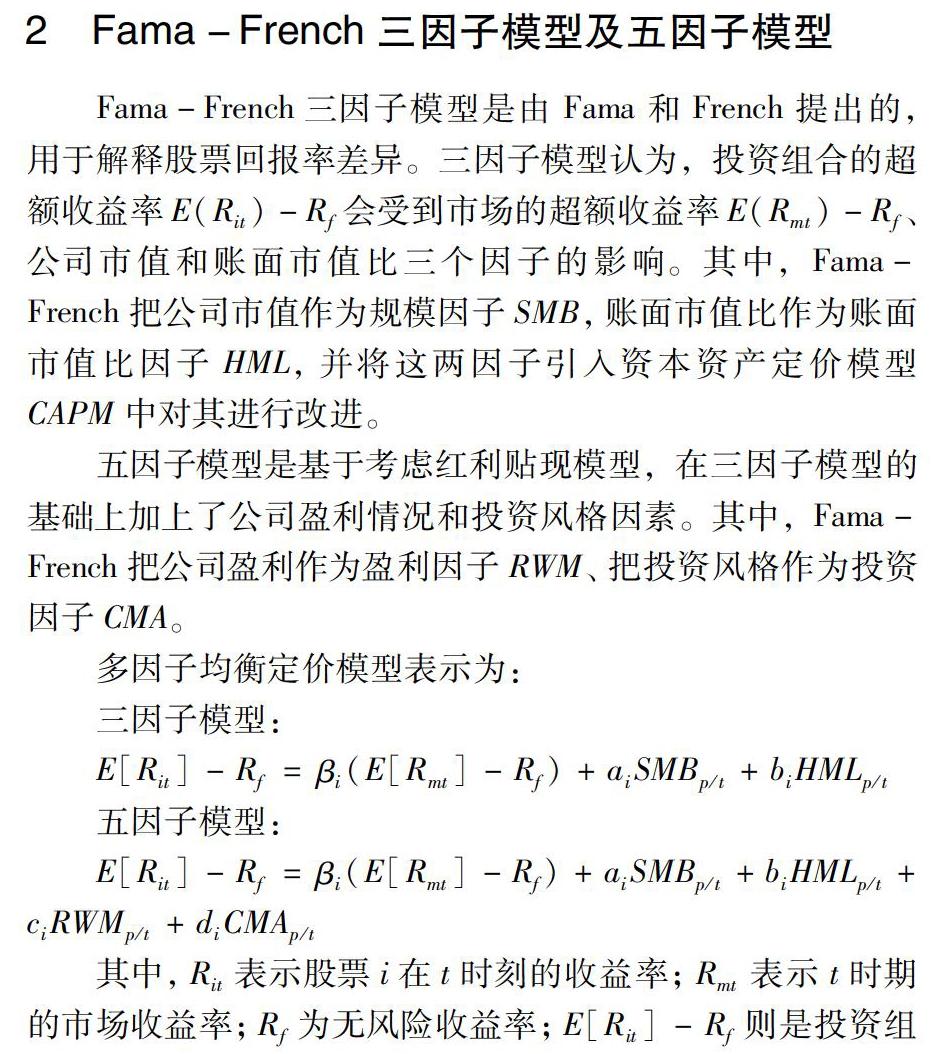

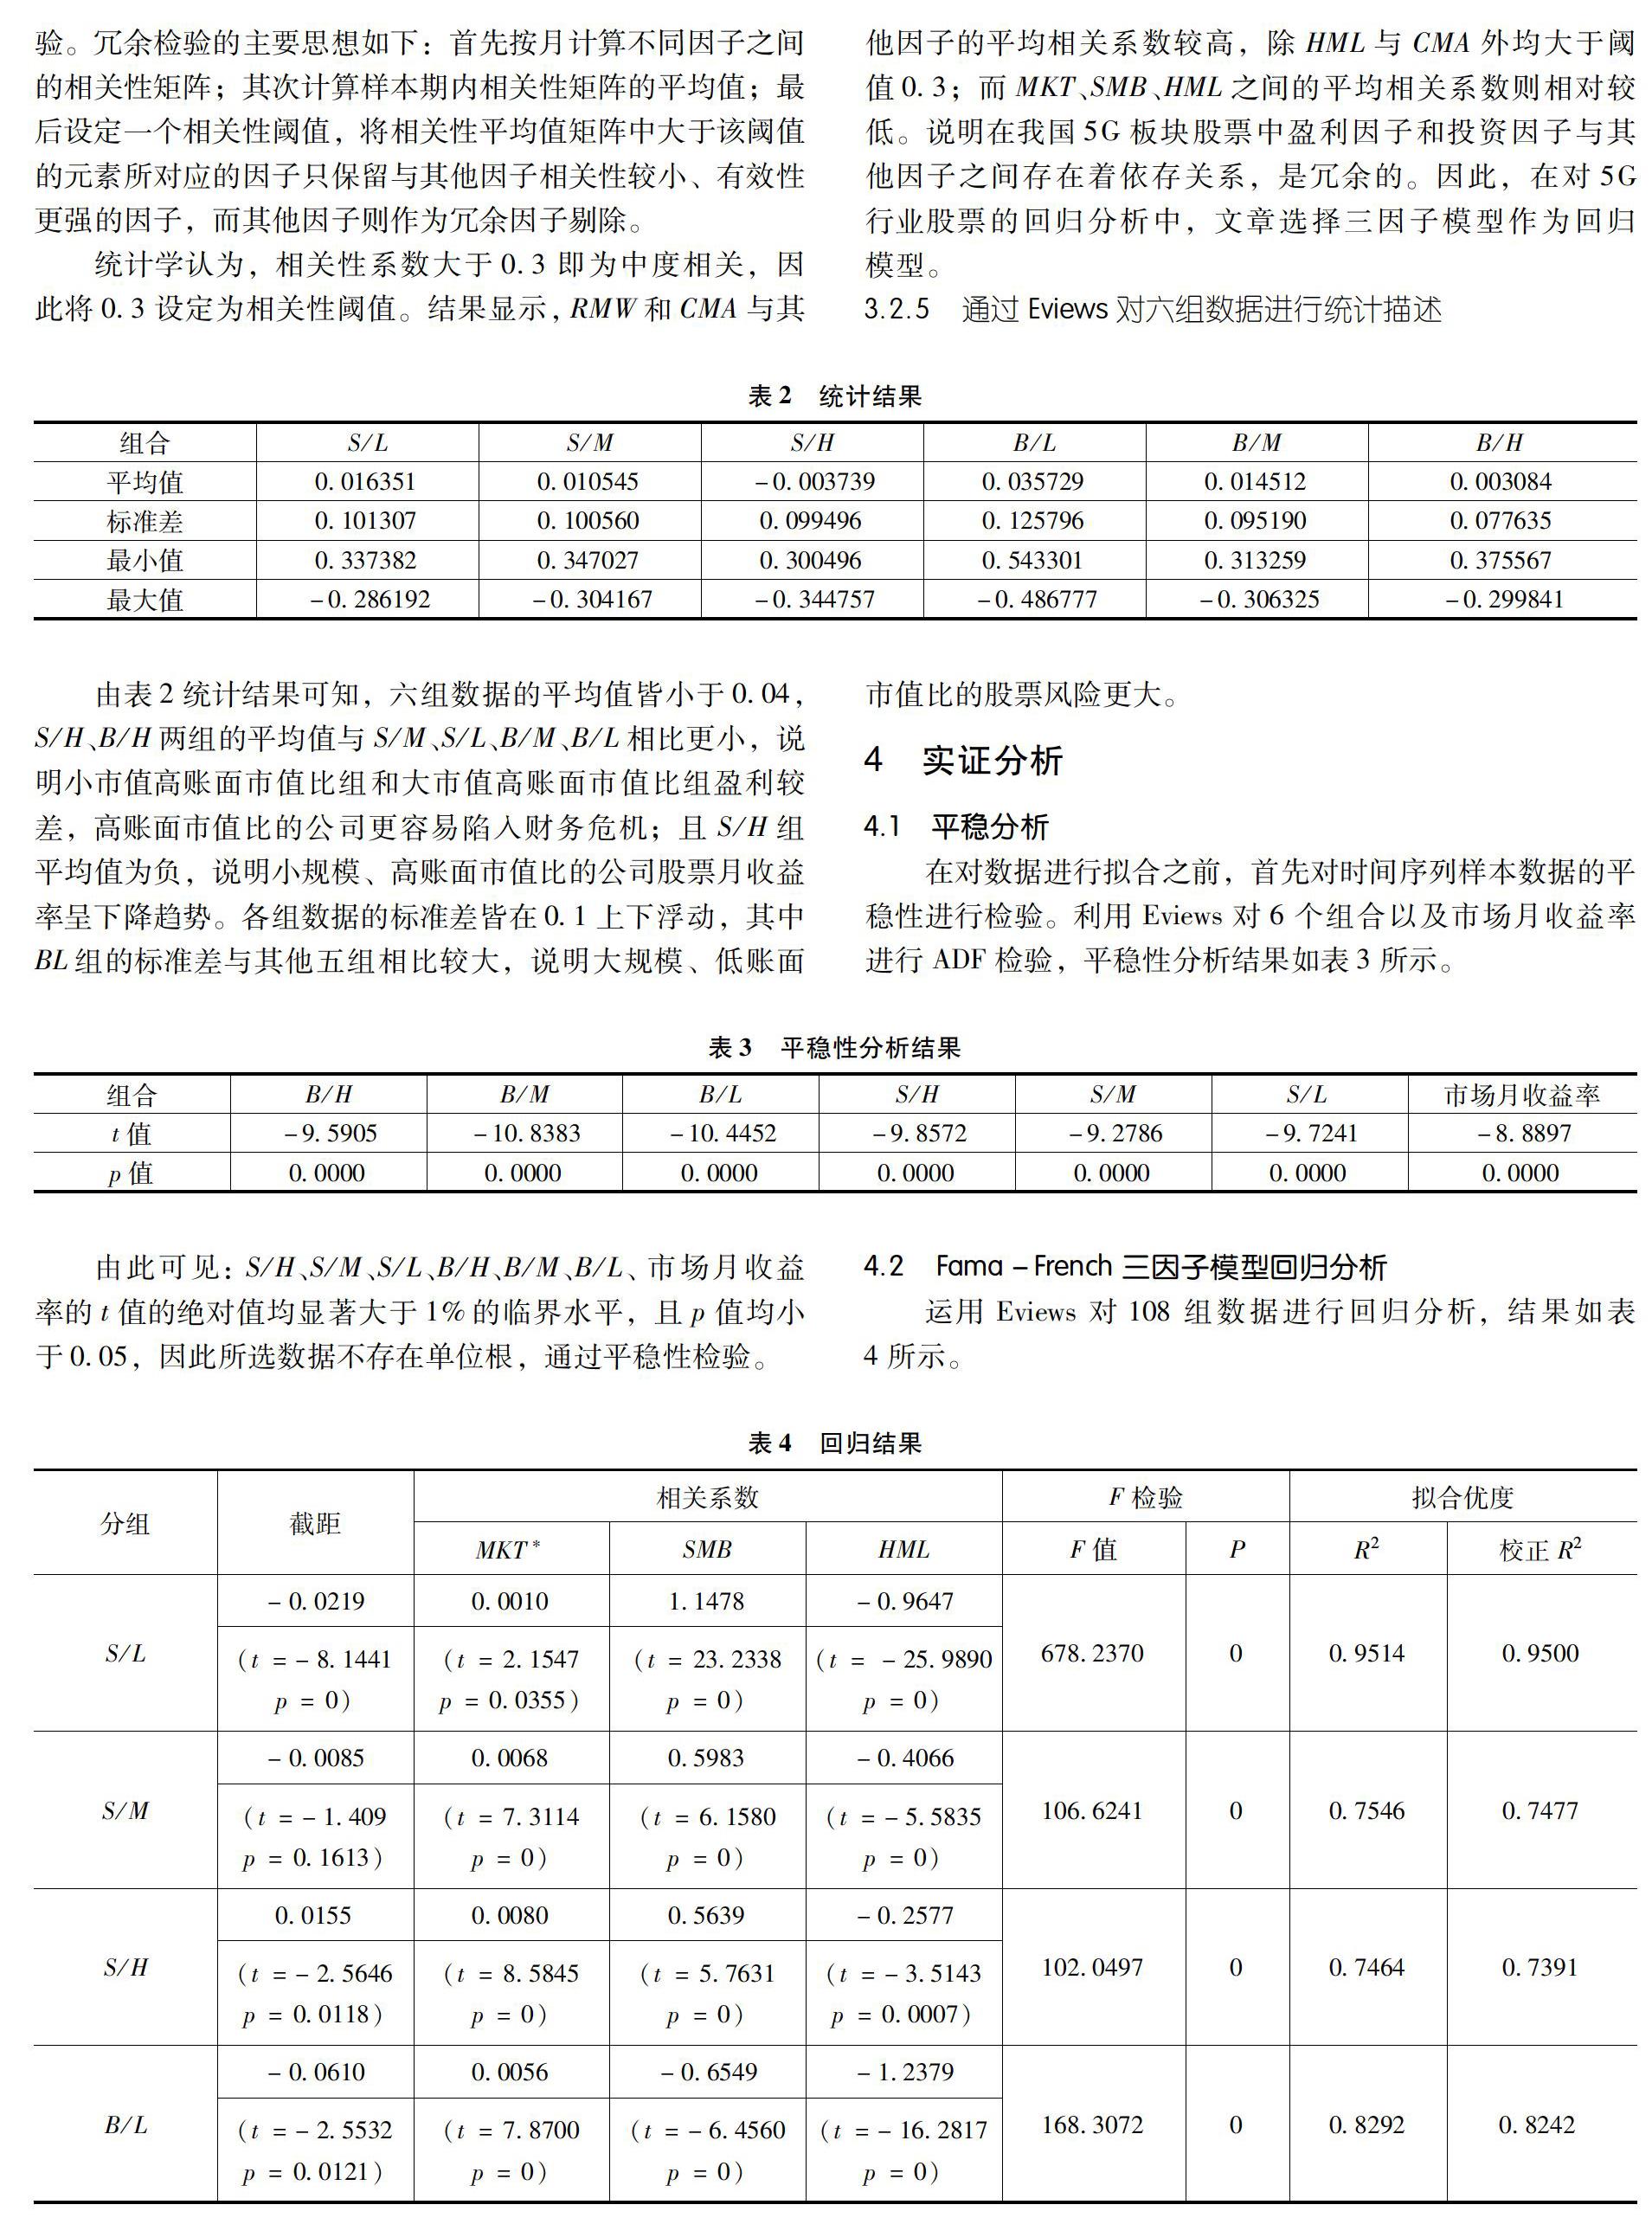
[摘 要]文章选取中国股票市场上85只5G行业股票,根据账面市值比、规模大小、盈利能力和投资因素将其分成18组,并利用FF三因子模型和五因子模型对2010年1月到2018年12月的月度收益率进行了实证研究和回归分析。研究结果显示:发达国家更为适用的五因子模型在中国5G行业股票中反而效果更差,出现了冗余因子。三因子模型中的市场风险系数均大于0但数值较小,表明我国5G行业股票的收益率与市场收益率成正相关,但5G行业风险收益变动程度小于证券市场总体风险收益变动程度。我国5G行业股票存在“小规模效应”,规模因子对小规模企业的影响程度较大。大规模高账面市值比的公司存在账面市值比效应,具有良好的投资价值,而大规模低账面市值比的公司风险收益性最差,在投资时应谨慎考虑。
[关键词]因子模型;5G行业股票;资本资产定价;规模因素;账面市值比
[DOI] 10.13939/j.cnki.zgsc.2020.10.001
1 前言
資本市场的研究一直是现代金融领域的热点之一,尤其是对资产资本的定价。资本资产定价模型已成为现代金融经济学的奠基石,该类模型对资产风险与期望收益之间的关系给出了预测。 Harry Markowitz于1952年建立了现代投资组合选择理论;12年后,Williarn Sharpe将其发展为资本资产定价模型(即著名的CAPM模型);Fama和French[1]于1992年提出了FF三因子模型,并在美国股票市场上进行了实证研究,受到业界学者的普遍关注。2015年Fama和French[2]在原有的三因子模型框架上增加了盈利因子和投资因子,进一步改进为五因子模型。……
登录APP查看全文