管理视角下科技型企业盈利能力分析
2020-08-13马文菊
科技经济市场 2020年6期
马文菊
摘 要:以长城汽车作为研究案例,基于改进的杜邦分析体系理论,对长城汽车盈利情况进行深度剖析,并提出改善盈利能力的措施,以扩宽科技型企业盈利渠道,对于企业金融业务如何支撑实体的发展问题具有一定指导意义。
关键词:长城汽车;金融业务;盈利能力
0 引言
科技是社会发展的重要驱动力量。目前企业已进入多元化经营,金融业务成为企业支撑与盈利的重要板块,较多科技型企业也增添金融板块,区分企业盈利类别成为必要,改进的杜邦分析体系能对其经营性盈利和金融性盈利进行分类分析,满足了盈利能力分析的需要。以长城汽车公司为案例,采用改进的杜邦分析法模型,对长城汽车的盈利能力进行系统的分析与评价,以期财务分析者把改进的杜邦分析法更广泛地应用到企业的财务分析中,更多体现管理会计的思想与应用价值。
1 基于管理用财务报表的长城汽车案例分析
1.1 权益净利率总体分析
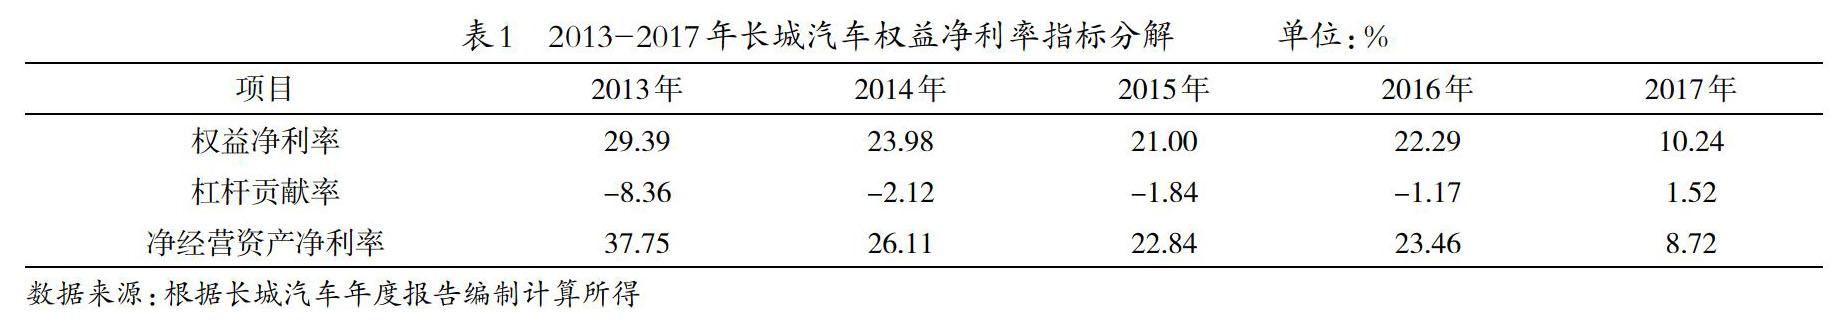
首先,根据长城汽车2013年至2017年的财务报表中的相关数据,编制管理用财务报表并通过计算得出以下数据(见表1)。
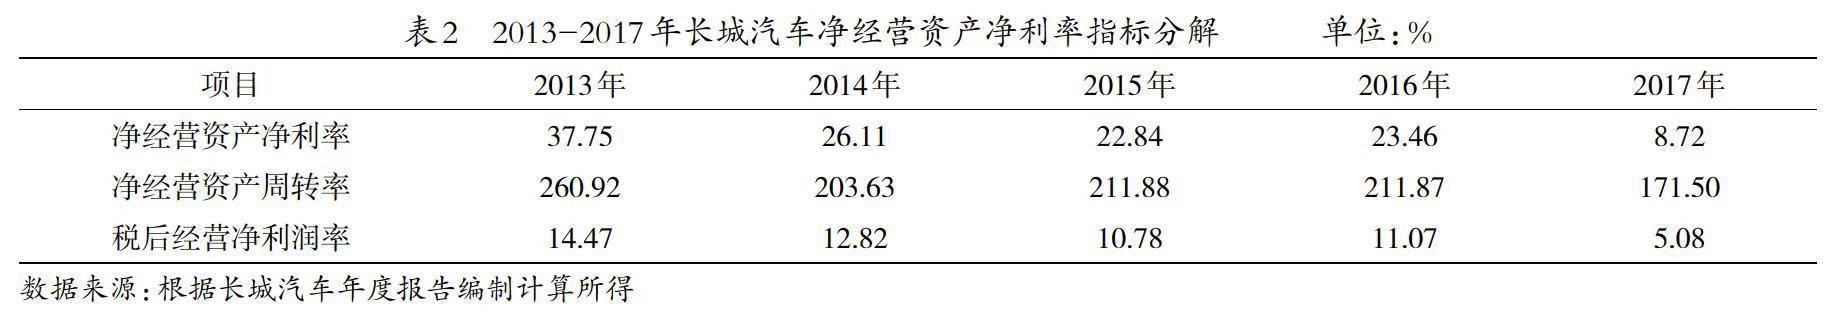
从表1数据可以看出,长城汽车的权益净利率自2013年开始缓慢下降,2016年为转折点,权益净利率小幅度上升,随后在2017年大幅度下滑,达到近5年来的最低值10.24%,说明长城汽车的盈利能力在不断地减弱。通过分析可见,净经营资产净利率和税后经营净利率呈同样变动趋势,由此说明权益净利率的下降与二者有着密不可分的关系。……
登录APP查看全文