国企混改能否抑制真实盈余管理行为
2020-06-08曾富全陈先彬
会计之友 2020年11期
曾富全 陈先彬

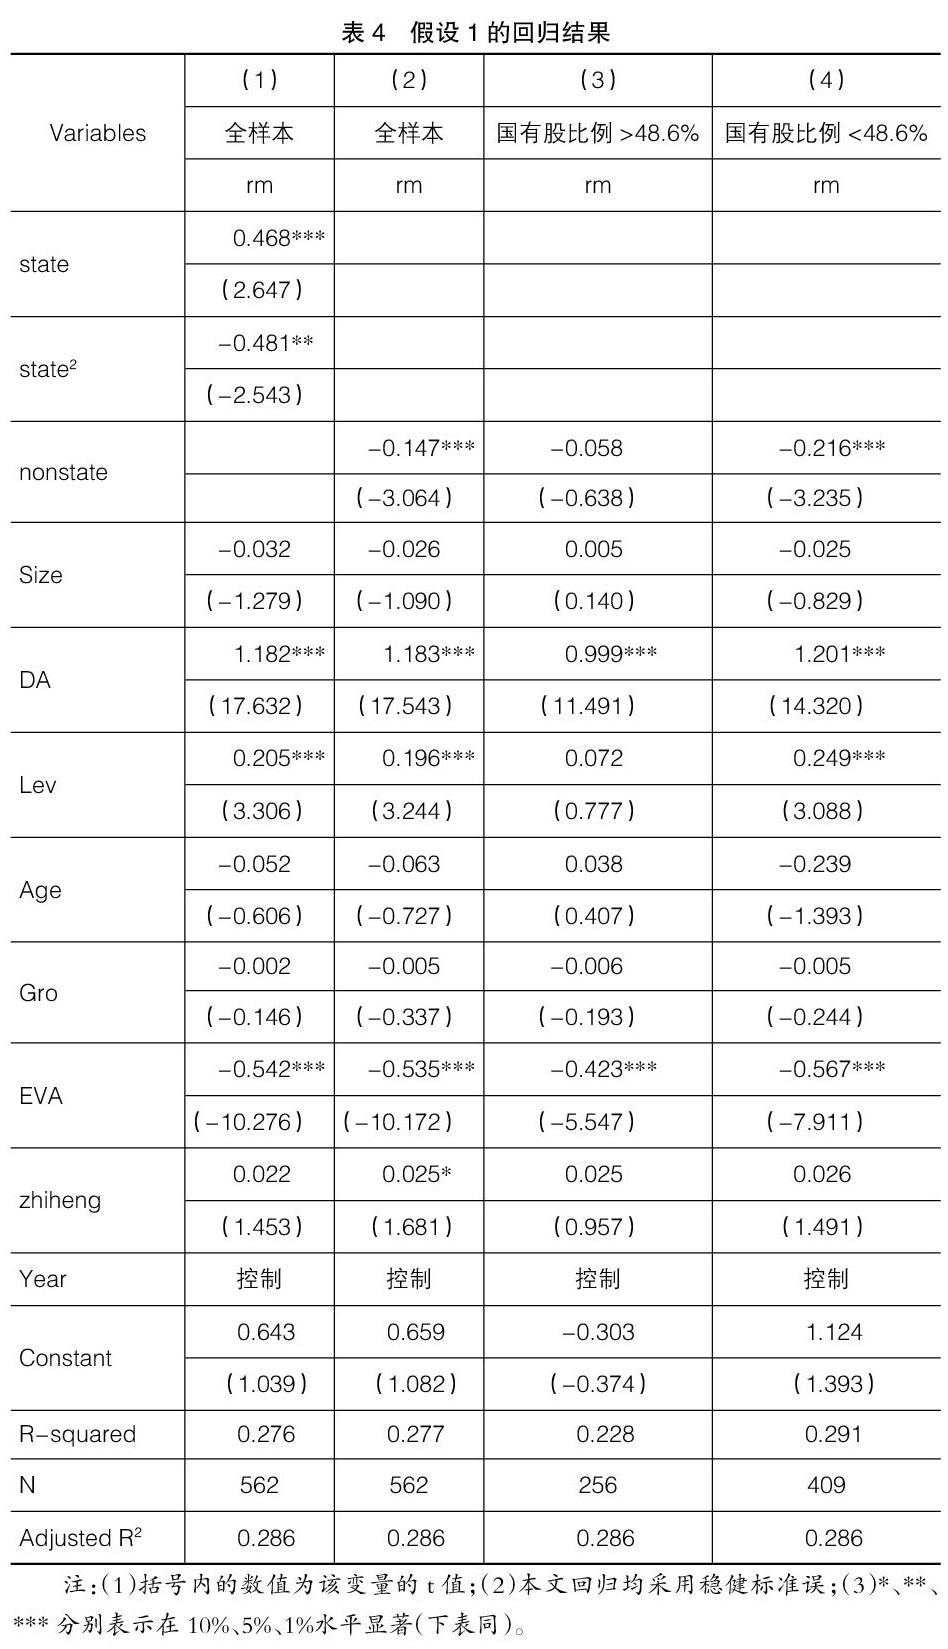
【摘 要】 以2011—2018年沪深A股的混合所有制企业为样本,实证研究国企混改背景下的股权结构变化对管理层真实盈余管理的影响。结果表明:在全样本和国有股比例低于48.6%的子样本中,真实盈余管理与非国有股比例显著负相关,说明非国有资本对管理层真实盈余管理行为具有明显抑制作用;而在国有股比例高于48.6%的子样本中,二者则无显著相关性,说明国有股比例较高时,非国有资本难以发挥这种抑制作用。按国企层级区分样本进一步研究发现,地方国企的非国有资本对真实盈余管理行为的抑制作用强于央企。研究结果肯定了国企混改成效,对进一步推进国企混改有所启示。
【关键词】 盈余管理; 股权结构; 混合所有制改革; 国企改革
【中图分类号】 F271 【文献标识码】 A 【文章编号】 1004-5937(2020)11-0144-09
一、引言
作为国有经济的主导力量,国有企业存在着政府干预度强[ 1 ]、所有者缺位[ 2 ]等诸多问题,继续深化国有企业改革一直是我国经济体制改革的重要课题。十八届三中全会提出了积极发展国有资本、集体资本、非公有资本等交叉持股、相互融合的混合所有制经济。中共中央、国务院发布的《关于深化国有企业改革的指导意见》(中发〔2015〕22号)指出,发展混合所有制经济的目标之一,就是完善国企内部治理结构,实现各种所有制资本取长补短、相互促进、共同发展。在中央政策顶层设计的指引下,国企混合所有制改革(简称混改)正如火如荼进行。
传统的国有企业“一股独大”现象严重,在多层委托代理关系下,内部治理环境普遍较差。……
登录APP查看全文