基于ARIMA模型的豆粕期货价格预测方法研究及启示
2020-05-21陈新华刘洁
南方农村 2020年2期
陈新华 刘洁
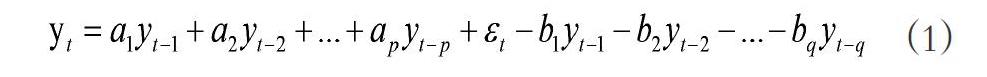
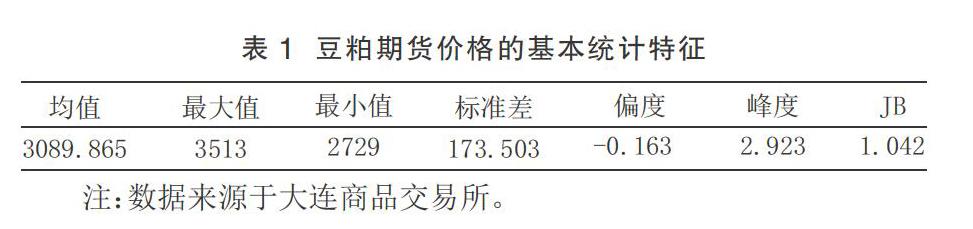
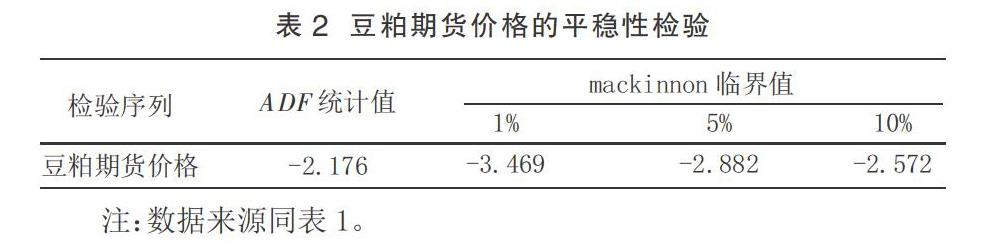
摘 要:受中美贸易摩擦持续升级和猪肉价格暴涨的影响,豆粕期货价格的波动成为了当前社会各界关注的一个热点问题。本文以2018 年1月2日至11月30日期间大连商品交易所豆粕期货价格作为研究对象,分析了 ARIMA模型对于豆粕期货价格预测的有效性。实证研究的结果显示该模型在短期内对豆粕价格的预测精确度较高,但是随着时间的推移其误差开始增加。同时,通过ARIMA 模型所反映出来的豆粕价格相关性的滞后阶数也可发现目前我国的豆粕期货交易存在投机氛围较浓等问题。基于以上分析,最后分别从投资者角度和期货市场发展层面提出了相应的对策建议。
关键词:豆粕期货;ARIMA模型;价格预测
中图分类号:F323.7 文献标志码:A 文章编号:1008-2697(2020)02-0023-04
一、引言
自2000年7月在大连商品交易所上市以来,豆粕期货合约一直都是我国期货市场中最为活跃、交易量最大的合约品种之一。豆粕期货合约的标的物豆粕是菜籽粕、花生粕及棉籽粕等常见动植物油粕中产量最大的,其用途也极为广泛,可用于畜禽的饲养、食品糕点及化妆品原料等等。豆粕价格的影响因素众多,例如国际市场价格、季节性因素及国内外农业政策变化等等。豆粕价格的剧烈波动会给其产业链上下游企业的经营带来风险,而价格发现和风险规避正是期货市场的两大主要功能;因此,我国的大豆生产商、加工商和畜禽养殖企业都可以利用豆粕期货这种衍生品工具来规避豆粕现货价格波动所带来的风险。……
登录APP查看全文