A啤酒股份有限公司财务分析报告
2020-05-21朱颖
商场现代化 2020年6期
摘 要:近年来,随着经济的快速发展,啤酒行业也跟着蓬勃发展起来,受到更多人的关注,本文以A啤酒股份有限公司为研究对象,通过2016年与2017年两年的对比,着重对应收票据、应收账款、存货三方面进行分析。
关键词:财务分析;啤酒行业;资产
一、资产总体状况的初步分析
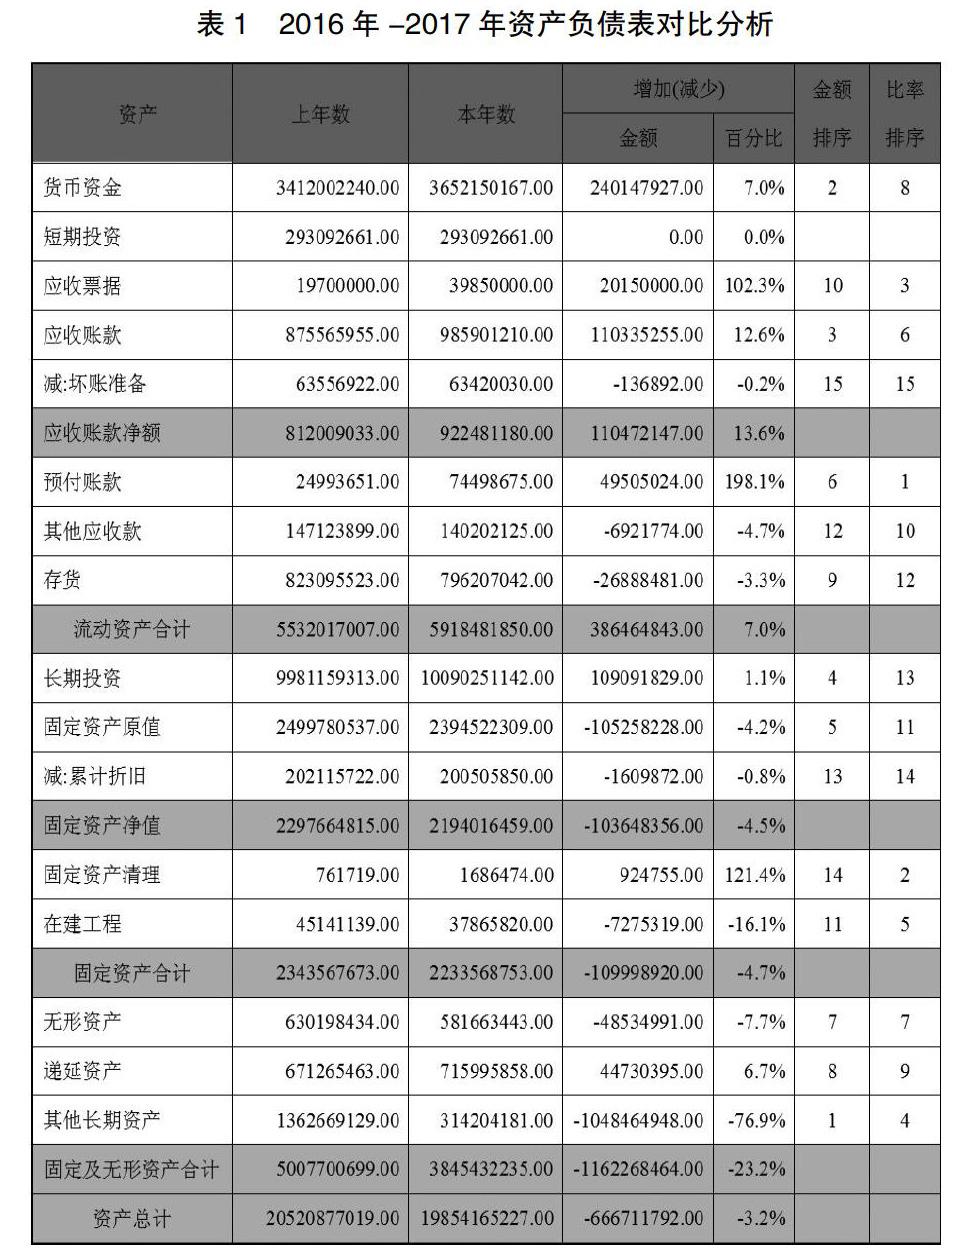
通过比较资产负债表的分析,我们可以看出,资产整体是下降趋势,流动资产增加7%,非流动资产减少23.2%,其中,非流动资产中其他长期资产(投资性房地产、在建工程、长期待摊费用)变化较大;此外,变动幅度较大的还有应收账款、应收票据、预付账款等。
二、针对重要项目项目质量分析
1.应收票据
通过之前对资产整体的分析可知,应收票据在总资产中的金额占比不大,仅排在10位,但变动幅度很大,2017年比2016 年增加了103%;以下我们通过对现金流量表、主营业务收入、应收账款、的分析来探究应收票据变动的原因。
通过现金流量表可知,在销售商品,提供劳务收到的现金方面,2017年比2016年增加了113548975.00元,增加了6%,说明不是由于收到现金减少而导致应收票据增加。通过主营业务收入可以看出,公司在2017年增长了主营业务收入,同时我们可以发现应收账款增加12.6%,可以得出结论,公司总体在扩大赊销规模,说明啤酒销售情况不是很好,需要通过赊销扩大销量,提高吸引力。
合并报表方面,应收票据本年度期末比期初增加59.92%,主要原因是本年度部分子公司收取银行承兑汇票增加所致。
通过合并报表的数据可知……
登录APP查看全文
