新会计准则下企业交易性金融资产账务处理分析
2020-05-21赫晓霞
商场现代化 2020年6期
关键词:新会计准则


摘 要:近年来,会计准则进行了不断修订,财政部最新下发的金融工具准则中针对交易性金融资产账务处理做了相关调整,本文主要针对课堂教学中学生学习该资产存在的理解难点,引入案例,进行新旧准则下的账务处理对比分析,以期能够为该资产的学习与理解提供一些参考。
关键词:新会计准则;交易性金融资产;账务处理
引言:新金融工具准则与旧准则相比,账务处理发生了较大变化,准则的修订与实施,进一步规范了金融资产的处理,但在理解与操作上也增加了一定难度,本文主要结合课堂教学中学生对交易性金融资产处理存在的理解难点展开分析。
一、新准则下交易性金融资产的划分
最新出台的金融工具准则规定,金融资产依据业务模式与合同现金流量特征分为三类。若企业管理金融资产的业务模式是其他业务模式的话,即持有该资产不是以收取合同现金流量为目的,也不是既以收取合同现金流量又出售金融资产作为双重目的,则该金融资产就被划分为以公允价值计量且其变动计入当期损益的金融资产。
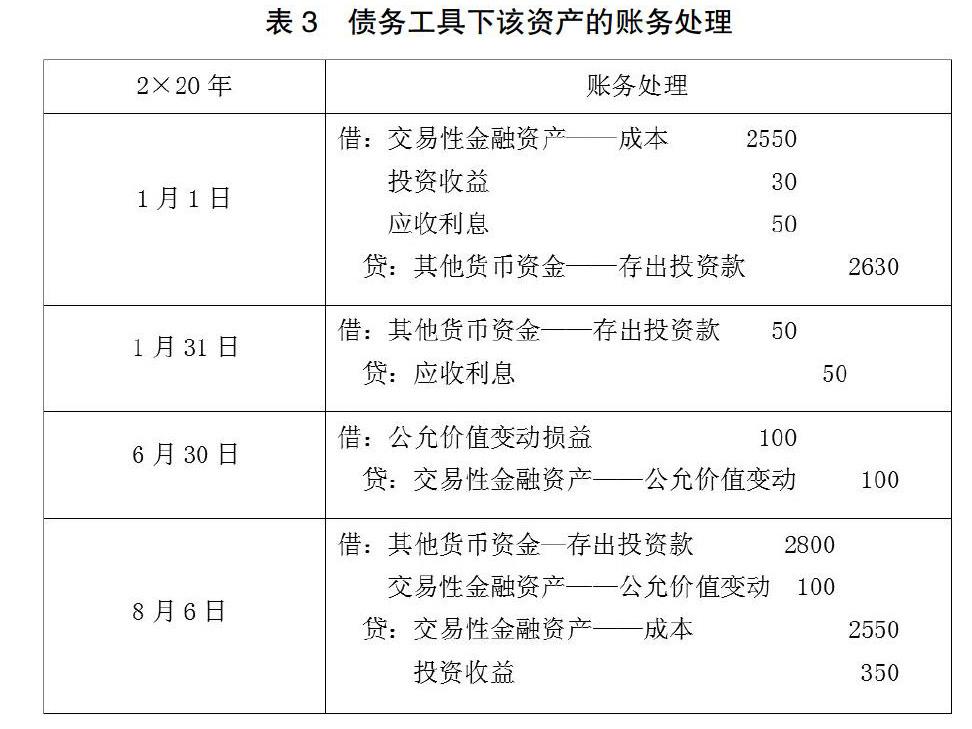
新准则下,交易性金融资产统称为以公允价值计量且其变动计入当期损益的金融资产。在进行账务处理时,继续沿用“交易性金融-成本”、“交易性金融资产-公允价值变动”等科目,该金融资产既可能是权益工具也可能是债务工具。本文主要结合相关案例,分别针对权益工具和债务工具的具体账务处理进行分析。……
登录APP查看全文
