新时代公立医院内部审计职能定位研究
2020-04-21李力
中国内部审计 2020年4期
关键词:公立医院
李力

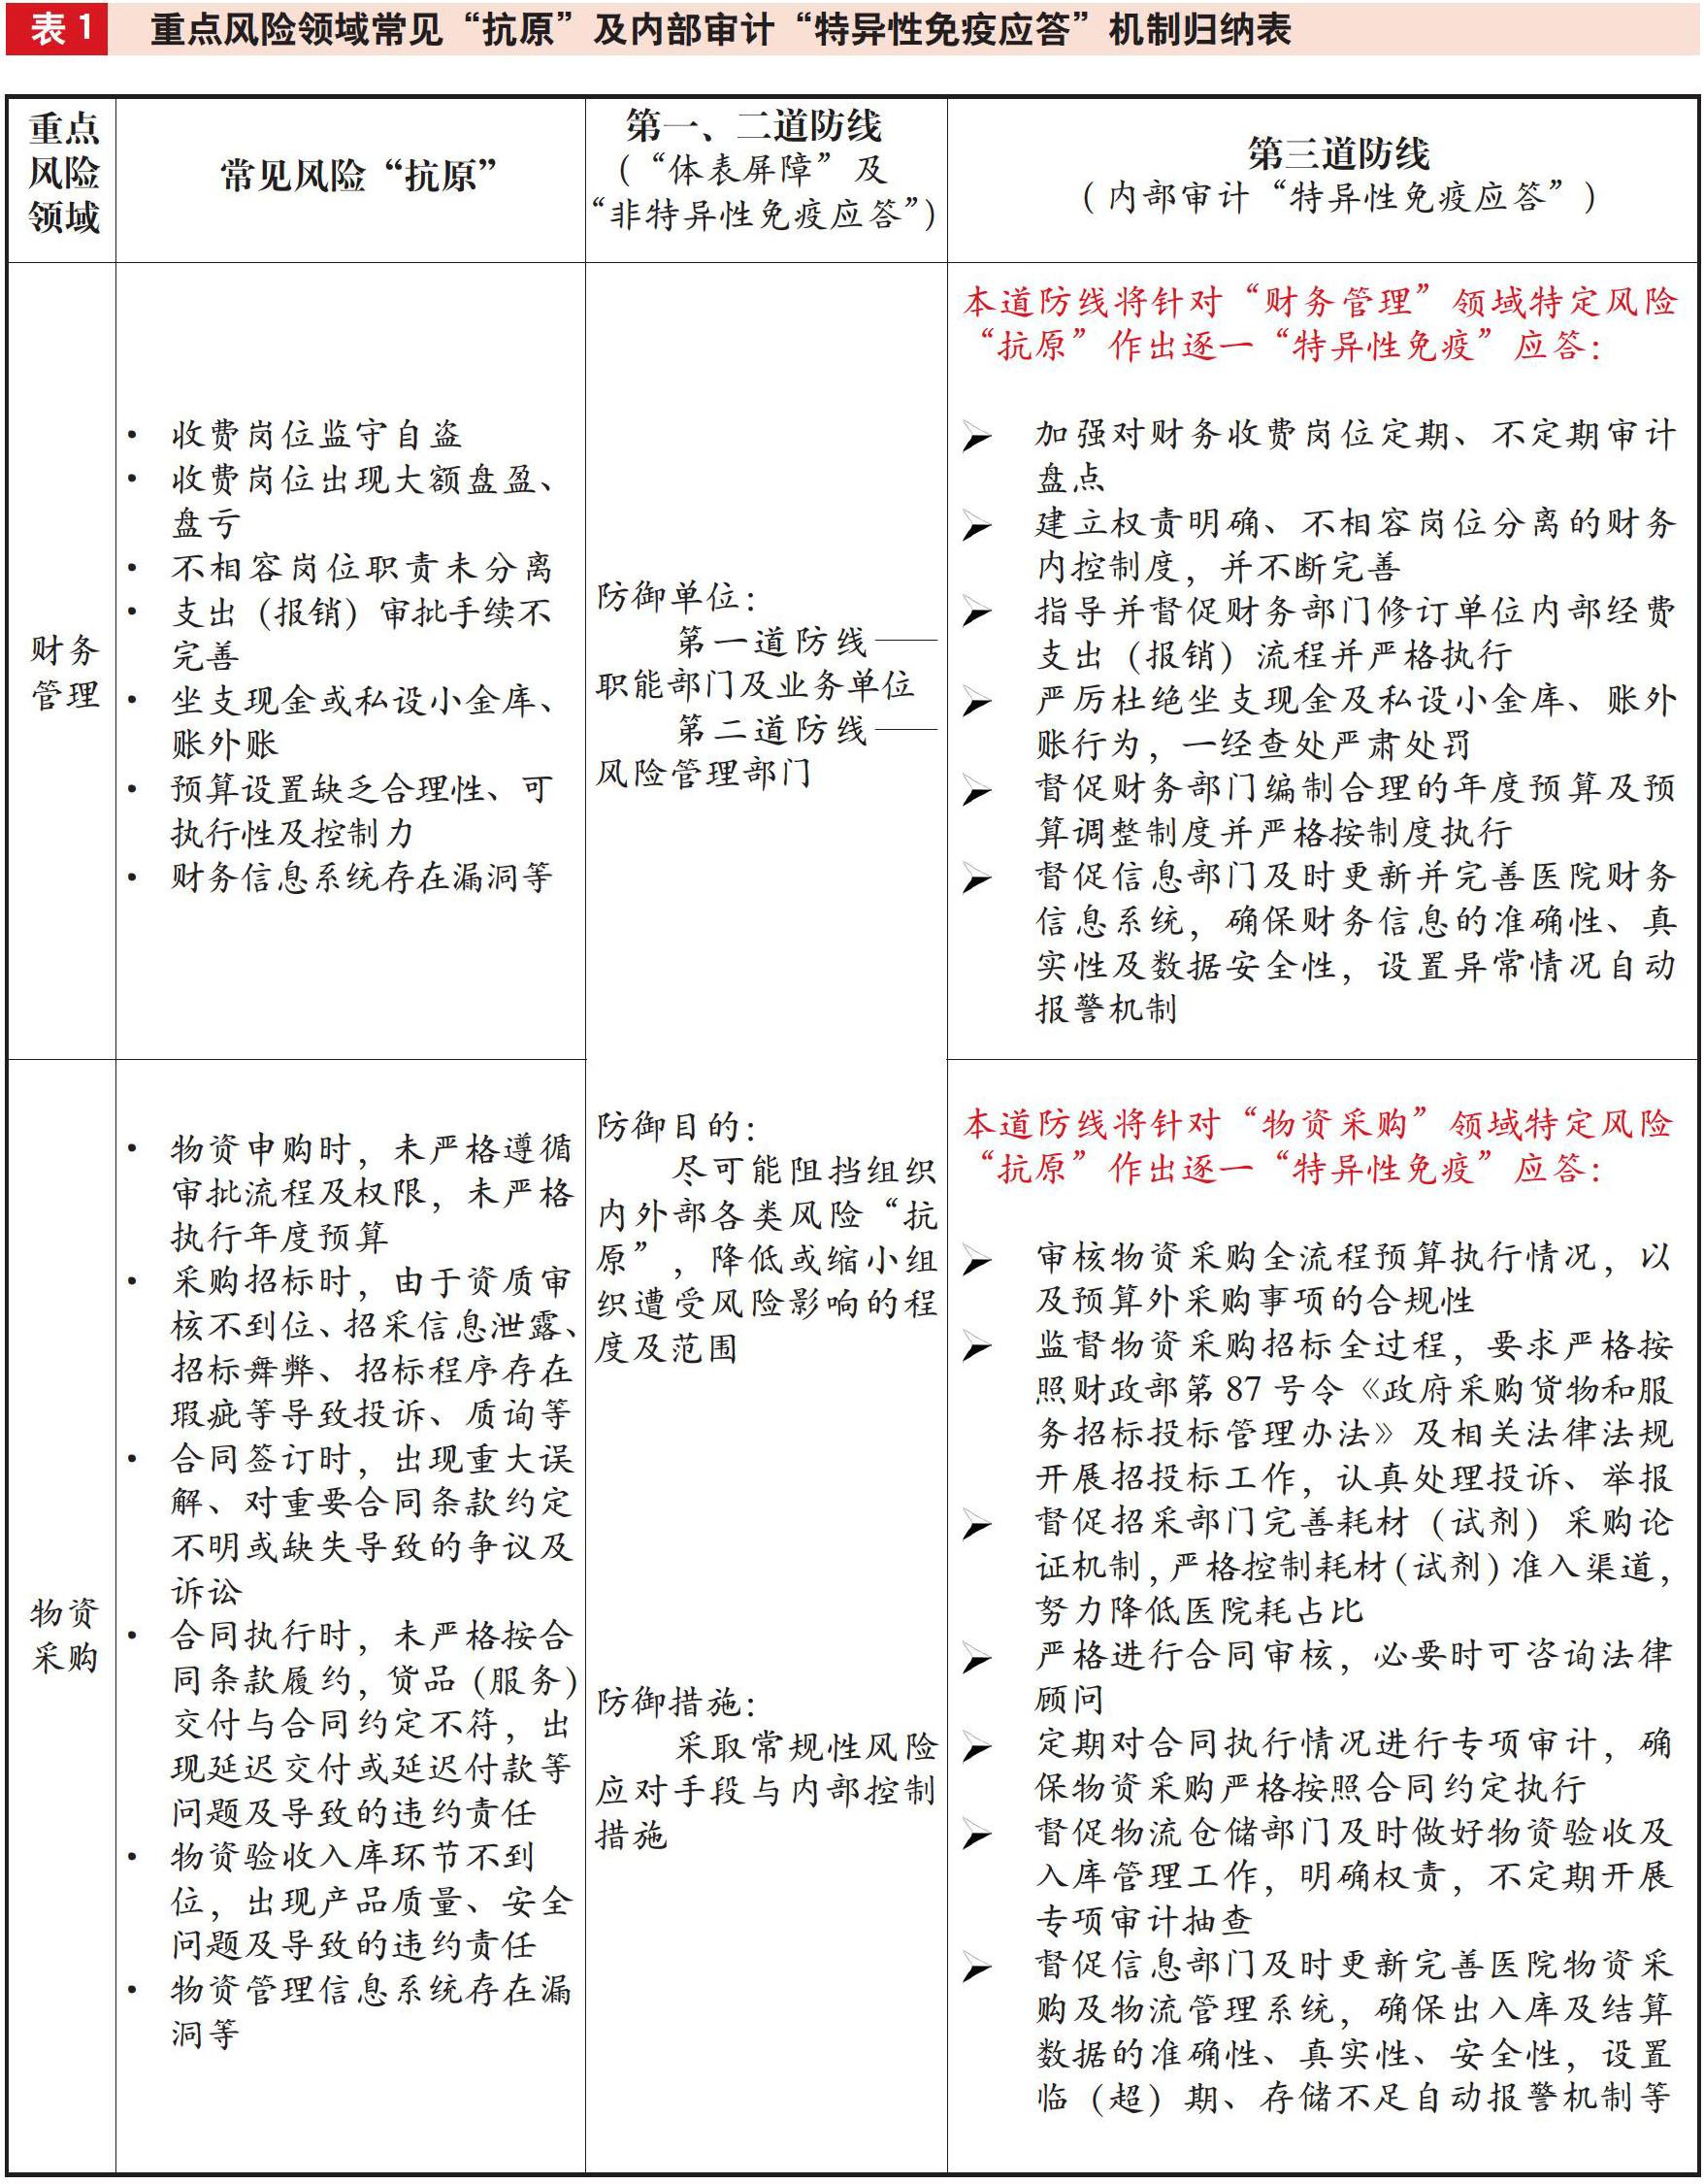
[摘要]本文以推进医疗改革、完善医院内部管理为目标,深入分析内部审计职能定位与生物学“特应性免疫”机制间的相似及具体作用原理,着重分析公立医院内部审计在单位财务管理、物资采购、基本建设、信息系统四大重点领域应关注的常见风险“抗原”及其“特异性免疫应答”机制。
[关键词]公立医院 内部审计 特异性免疫
照党中央、国务院关于深化医药卫生体制改
革的决策部署,自2010年起,我国启动了城市公立医院综合改革试点工作。截至2017年9月底,全国所有公立医院已取消药品加成,并向着进一步完善医院管理体制、建立规范高效的运行机制等任务目标不断前行。公立医院综合改革作为深化医药卫生体制改革的重中之重,需要医院内外部各方通力协作与积极探索。而作为医院内设监督机构的内部审计部门,更应积极履行其治理与监督职能,为建立健全现代医院管理制度、促进医院改革发展保驾护航。
一、内部审计职能与生物学免疫机制的相似性比较
(一)生物学免疫系统的作用机制
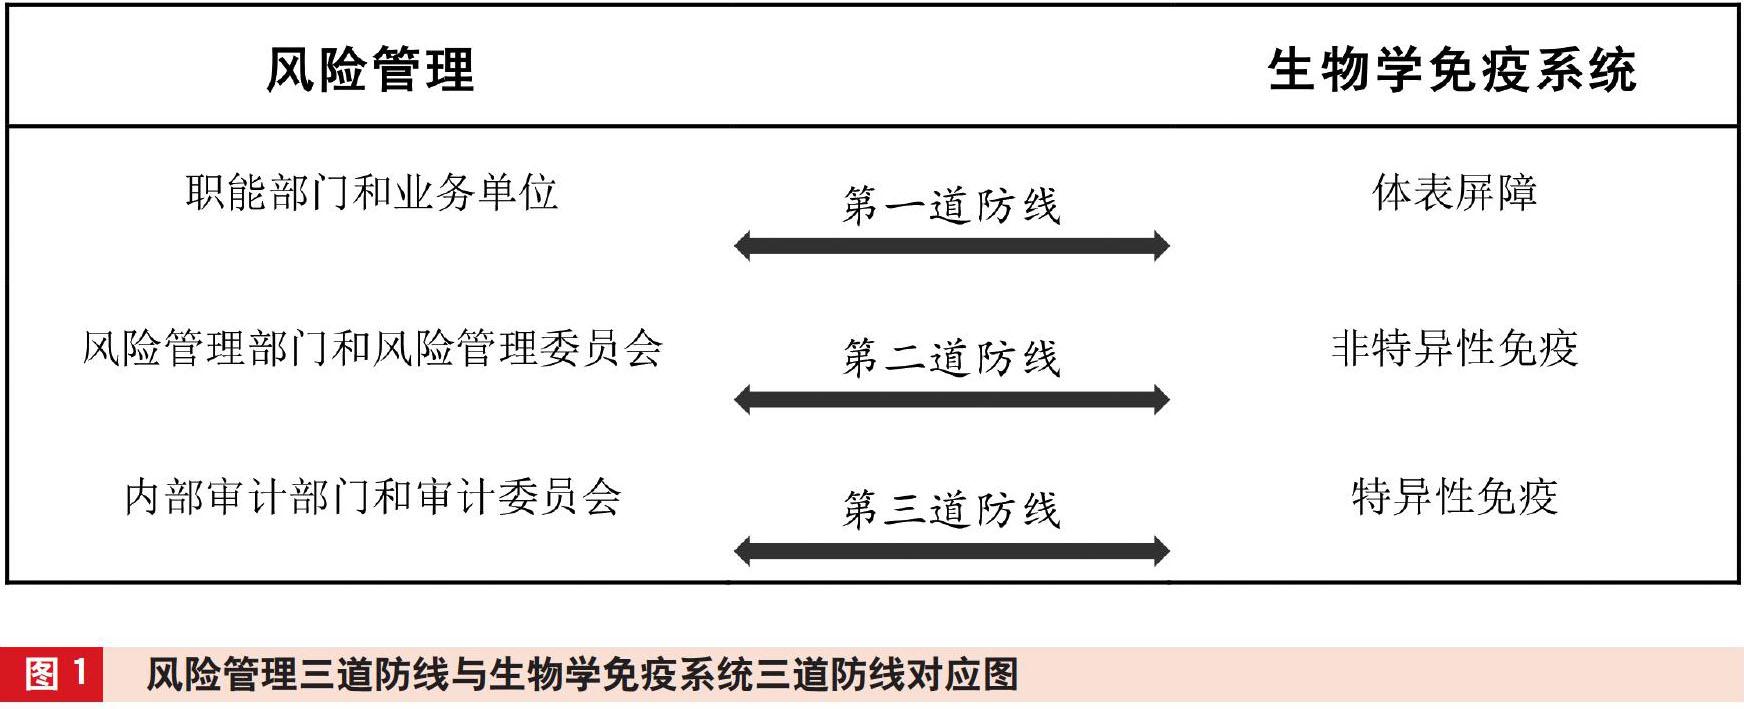
生物学上的免疫是机体的一种特殊的保护性生理功能,通过免疫,识别“自己”,排除“异己”,从而维持内环境的稳定与平衡。免疫系统包括三道防线:体表屏障、非特异性免疫及特异性免疫。
第一道防线是体表屏障,主要指皮肤及黏膜,該道防线可以阻挡或抑制一部分病原体的入侵及生存;第二道防线是非特异性免疫,是机体先天存在……
登录APP查看全文
