内部审计对组织重要创新的响应(一)
2019-10-21曾繁荣
中国内部审计 2019年12期
关键词:创新
曾繁荣


[摘要]2019年8月,国际内部审计师协会(IIA)发布了研究报告《内部审计对组织重要创新的响应》,该报告基于对首席审计执行官(CAE)和内部审计师的专业调查,介绍了组织的重要创新现状及内部审计对组织重要创新的响应情况、响应效果。因该报告篇幅较长,故分篇刊载。
[关键词]内部审计 组织 创新 响应
业世界正面临着前所未有的变革和创新。正
如美国商业作家布鲁斯·塔根所述,“自工业革命以来,世界经济正经历着最深刻的变化。技术、全球化和不断加快的变革步伐导致市场混乱、竞争激烈、员工要求难以预测”。对商业专业人士而言,管理所有这些变化、特别是突破性的变革相当于试图“冲刺马拉松”。
当组织尝试创新时,重要的是要注意到许多创新会对传统流程造成重大、破坏的颠覆。因此,随着组织创新技术和实践的激增,内部审计必须评估和管理一系列不断变化的风险。内部审计作为第三道防线,有机会在维持有效控制和减轻这些新风险方面发挥关键作用。为此,内部审计师必须拥有前惠普CEO卡莉·菲奥莉娜所描述的战略和愿景:“改变的步伐是如此之大,总会有其他事情发生。你必须具备战略眼光和周边视野。战略眼光是展望未来的能力,周边视野是环顾四周的能力,两者都很重要。”
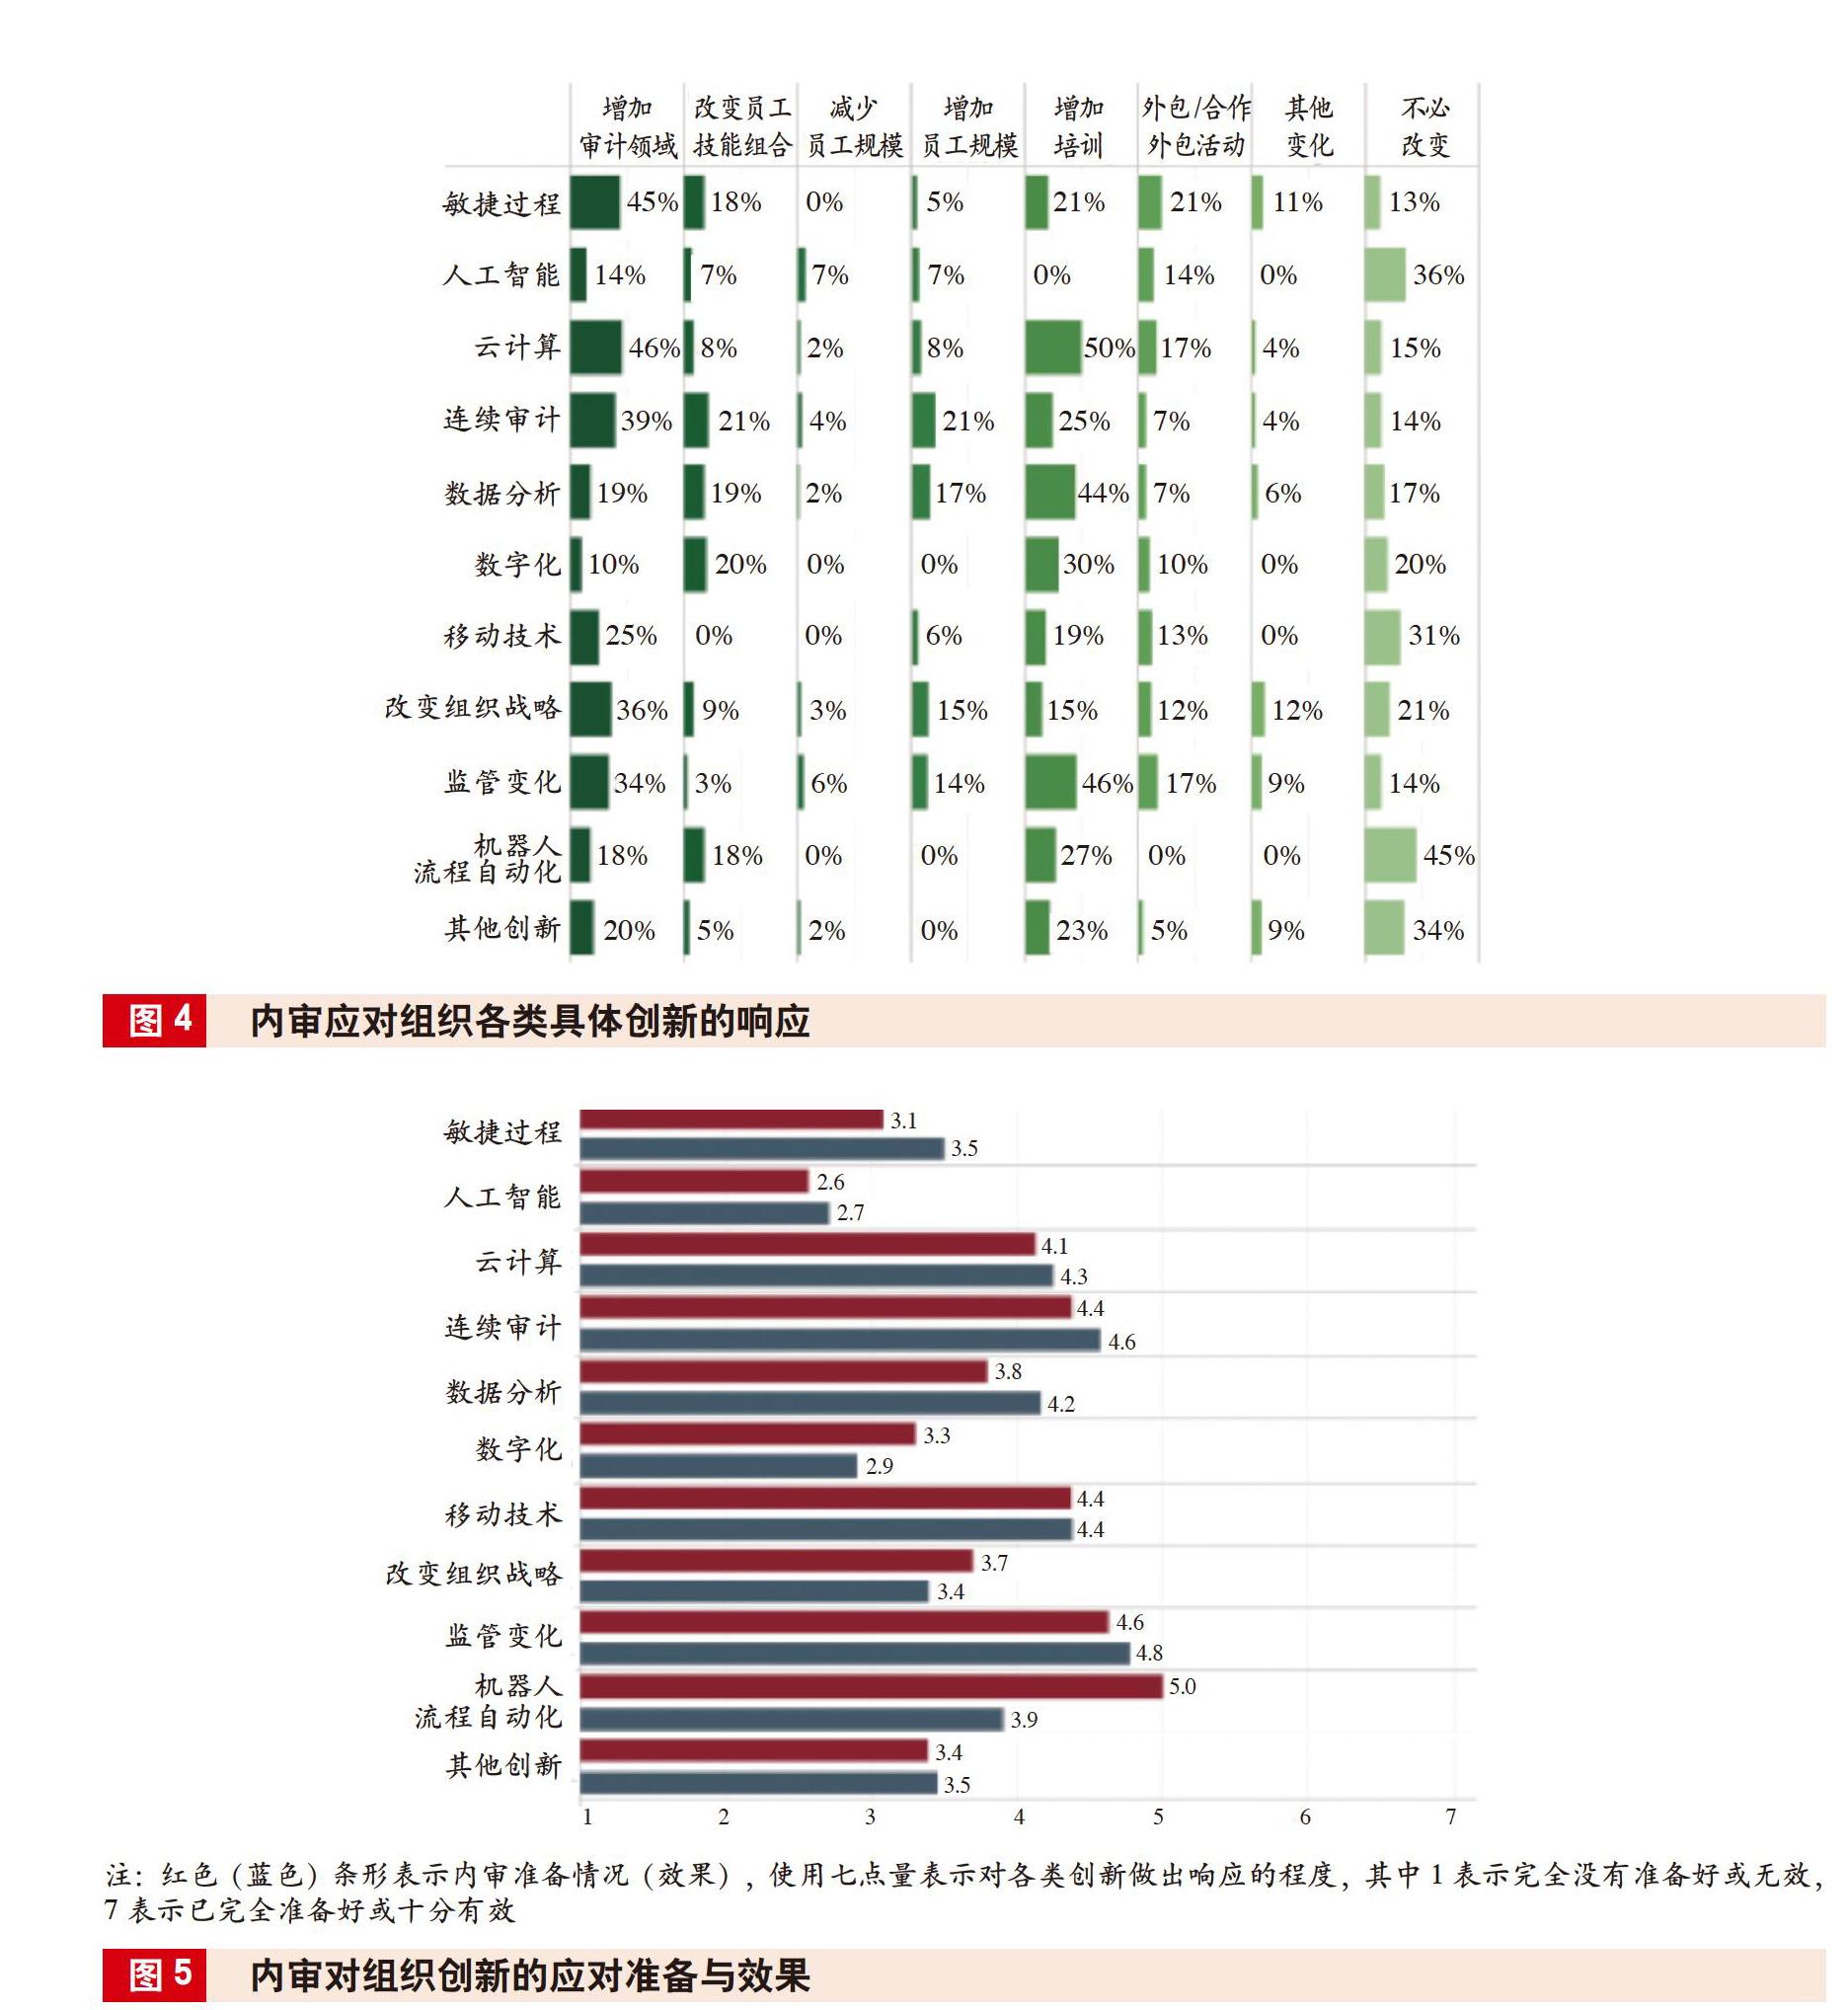
为帮助内部审计师加强引领以更好实现组织战略愿景,本报告提出两个主要问题:一是哪些重要创新影响了组织和内部审计师,二是内审如何努力回应这些创新。……
登录APP查看全文
