基于干预分析模型对上证基金指数的预测
2019-10-21陆海霞
陆海霞
摘要:本文试图在回顾相关证券投资基金知识的基础上,通过对干预分析模型的介绍,并将该模型应用于上证基金指数日收盘价的预测,以期为目前关于证券投资基金的讨论提供一些富有价值的结论。
Abstract: On the basis of reviewing the knowledge of the relevant securities investment funds, this paper introduces the intervention analysis model and applies it to the prediction of the daily closing price of the Shanghai Stock Exchange Fund Index, with a view to providing some valuable conclusions for the discussion of the securities investment funds at present.
关键词:干预分析模型;时间序列;基金指数
Key words: intervention analysis model;time series;fund index
中图分类号:F832.51;F224 文献标识码:A 文章编号:1006-4311(2019)24-0011-03
0 引言
证券投资基金是指通过发售基金份额募集资金形成独立的基金财产,由基金管理人管理、基金托管人托管,以资产组合方式进行证券投资,基金份额持有人按其所持份额享受收益和承担风险的投资工具。我们都知道,任何投资都是有风险的,证券投资基金也不例外,它的流动性强、申购、赎回价格未知、基金运作各当事人的管理水平等等因素都会给投资者带来风险。为了尽量降低投资风险,需对基金市场走向做出准确判断,因此建立合适的模型对基金指数序列做出准确的预测很有必要。
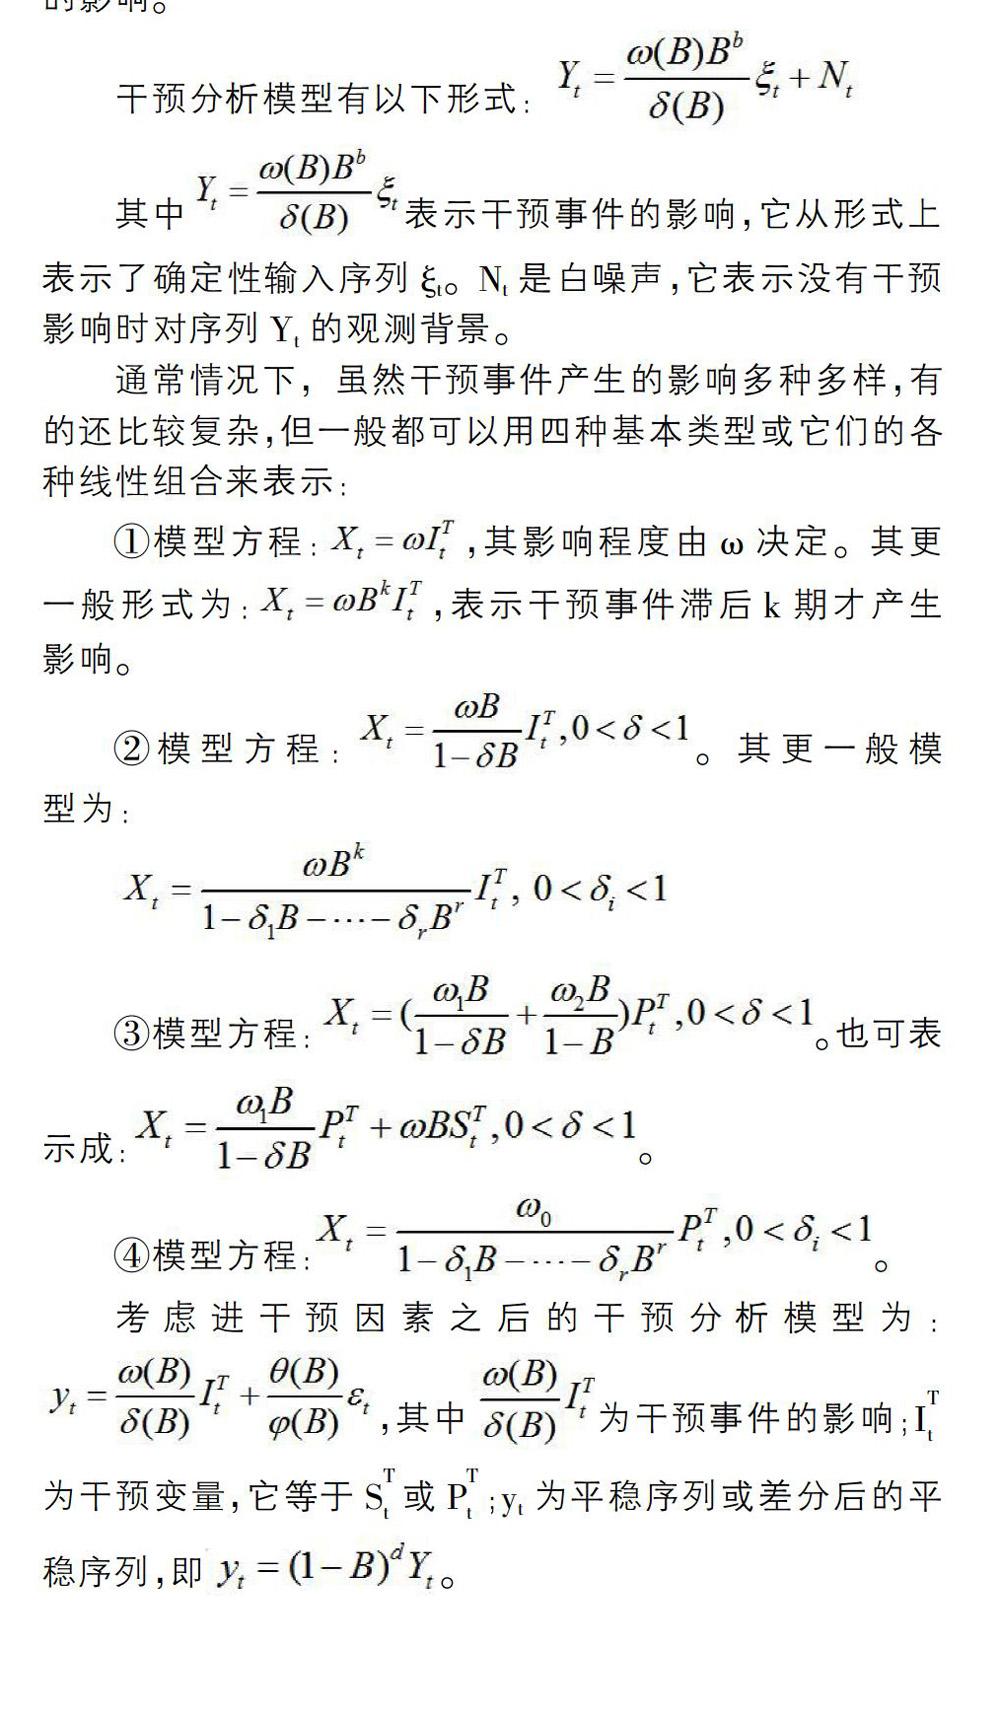
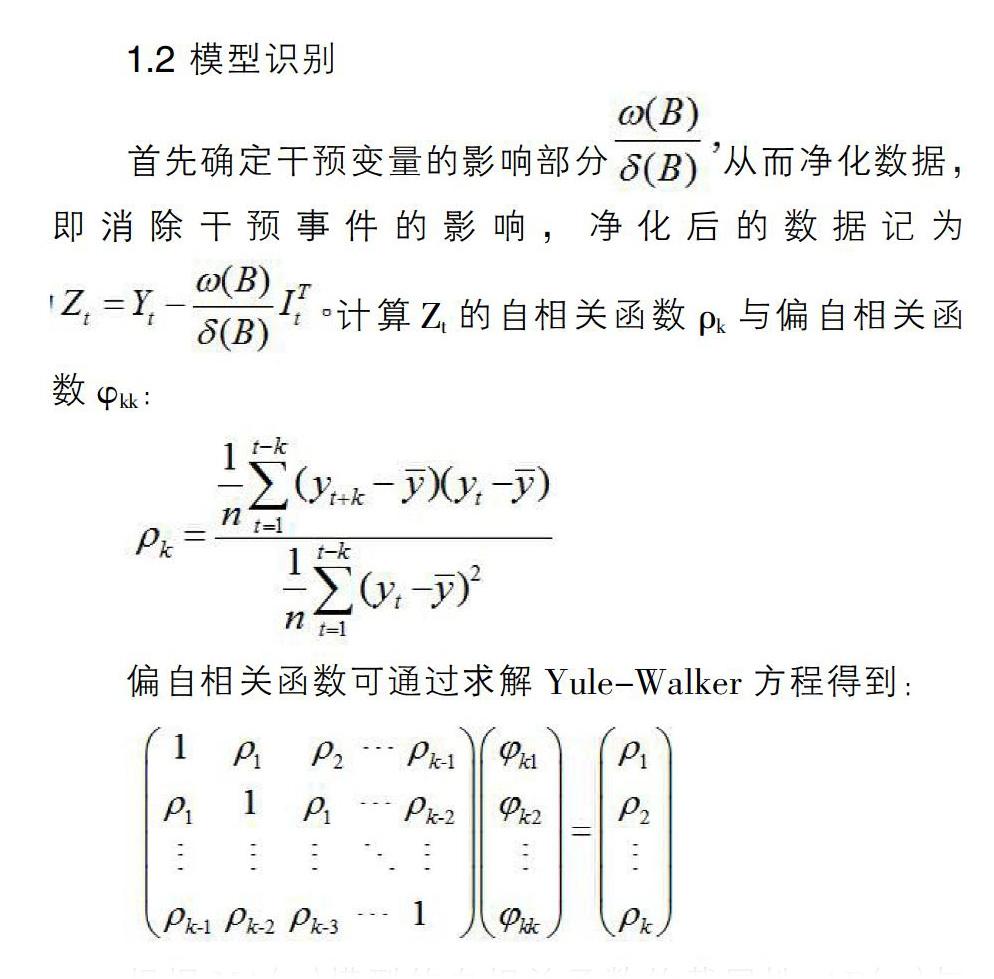
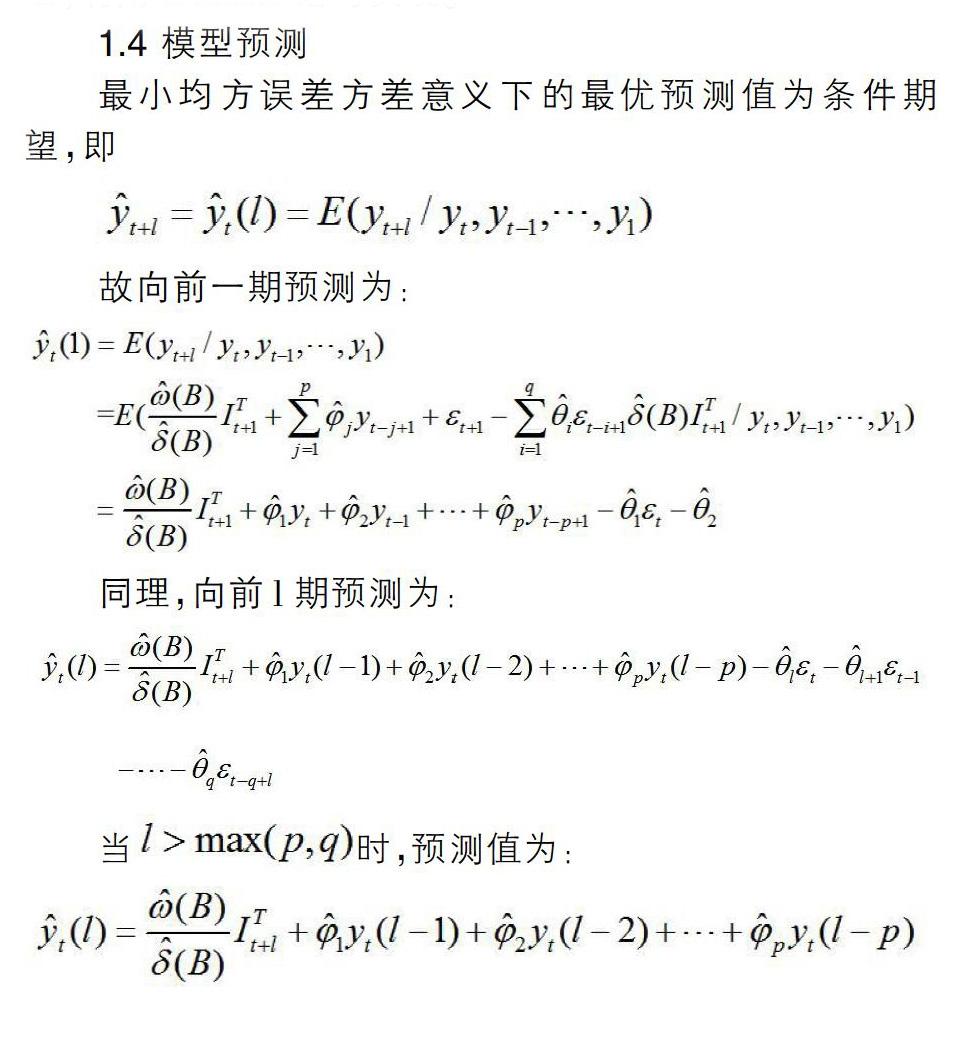
本文将介绍时间序列中常用于证券领域的干预分析模型,并将其应用于上证基金指数的预测。
1 预测模型介绍
预测是指人们利用已经掌握的知识和手段,预先推知和判断事物未来发展状况的一种活动。现在的预测方法按是否以数学模型为主主要分为定性预测方法和定量预测方法。以数学模型为主的预测方法中主要包括时间序列模型和因果模型等,而在这些模型中又以时间序列建模的方法在金融领域的应用最为广泛。
现实的证券市场是一个十分复杂的系统,充满着不确定性,外在冲击会造成价格(指数)的异常波动。……
