审计责任与监管惩戒之惑
2019-08-13张筱
财会月刊·上半月 2019年1期


[摘要]在审计师行业快速合并发展的同时,审计质量被各界持续关注。作为首个在新审计报告中揭示上市公司关键事项的瑞华会计师事务所,也无法扭转遭受处罚的严重后果。在梳理瑞华会计师事务所2016年以来因“云峰债违约”事件而被推至风口浪尖的系列事件后,发现存在国内审计师行业发展与监管的悖论,未来监管部门需进一步正确引导行业发展、推进监管主体统筹化、监管流程明确化、监管执法公开化,实现行业发展与监管的最优选择。
[关键词]审计责任;审计监管;审计师处罚;审计惩戒
[中图分类号]F239 [文献标识码]A [文章编号]1004-0994(2019)01-0091-6
一、引言
近年来,审计师面对的惩戒愈演愈烈。仅2017年,证监会已对6家会计师事务所进行了处罚,罚金共计2537万元,而对应的被审计单位罚金共计276万元。会计师事务所罚金是上市公司罚金的9.19倍,且审计师人均罚金是上市公司高管人均罚金的1.07倍。缘何审计师的处罚力度和强度在不对称增加?是审计责任大于会计责任?或是监管效率与公平的不对称?本文以国内第一大所——瑞华会计师事务所(以下简称“瑞华所”)案例為契机,立足于行业发展与监督,探析审计师行业发展的困境及监管弊端,以期为审计师行业发展和监管提供政策建议。
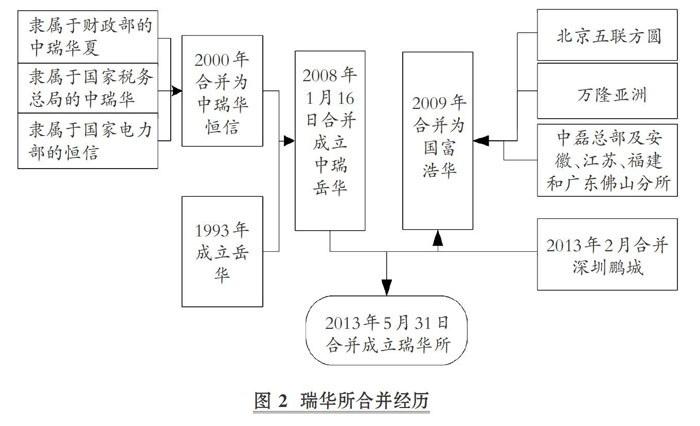
瑞华所作为国内第一大所,在2016年排名第二,却在短短一年时间内,受到来自证监会、财政部等多方监管机构多次惩戒,业务波及债券发行、年报审计、新三板发行等众多领域,成为行业发展与监管的典型案例。……
登录APP查看全文