解析合作社清算时财政直接补助处理
2019-08-13
近期,财政部、农业农村部联合发布了《农民专业合作社解散、破产清算时接受国家直接财政补助形成的财产处置办法暂行规定》(财资办〔2019〕3号),该办法对于规范农民专业合作社解散、破产清算行为具有重要意义。本文列举了具体会计案例,并从会计核算的角度加以解析,以便和大家共同探讨学习。
【例1】2018年12月31日因国家高速路征地,×××养殖合作社养殖场被征用,合作社召开成员大会决定解散,清算时应收款180000元,收回160000元,有20000元不能收回,有机械设备750000元(假定不交增值税),作价卖掉680000元,支付员工工资50000元。
借:银行存款 160 000
清算损益 20 000
贷:应收款 180 000
借:银行存款 680 000
清算损益 70 000
贷:固定资产—机械等750 000
借:应付工资 50 000
贷:银行存款 50 000
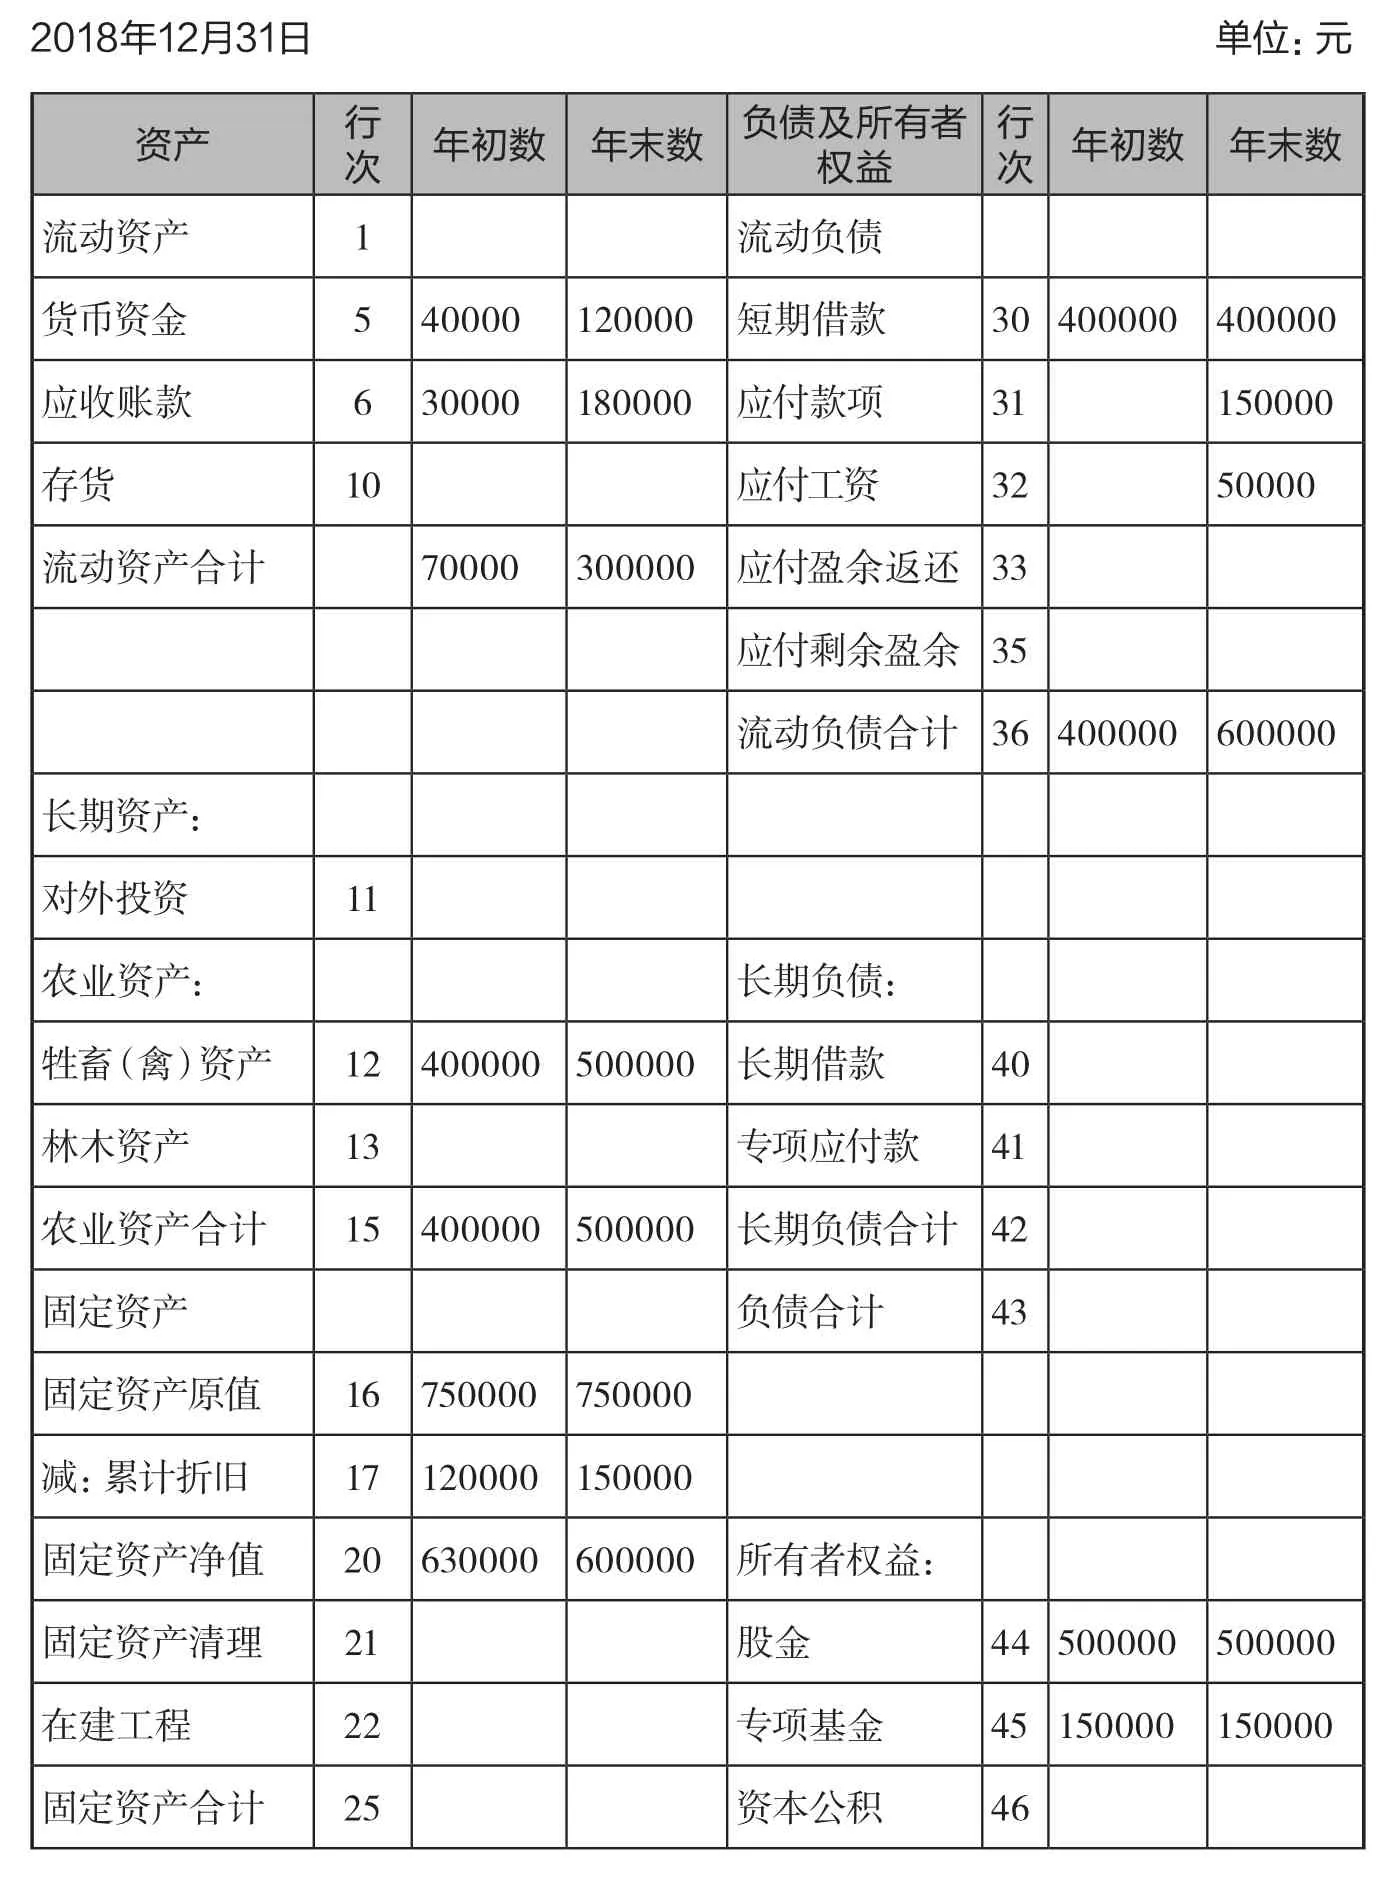
XXX养殖农民专业合作社资产负债表(清算宣告日)
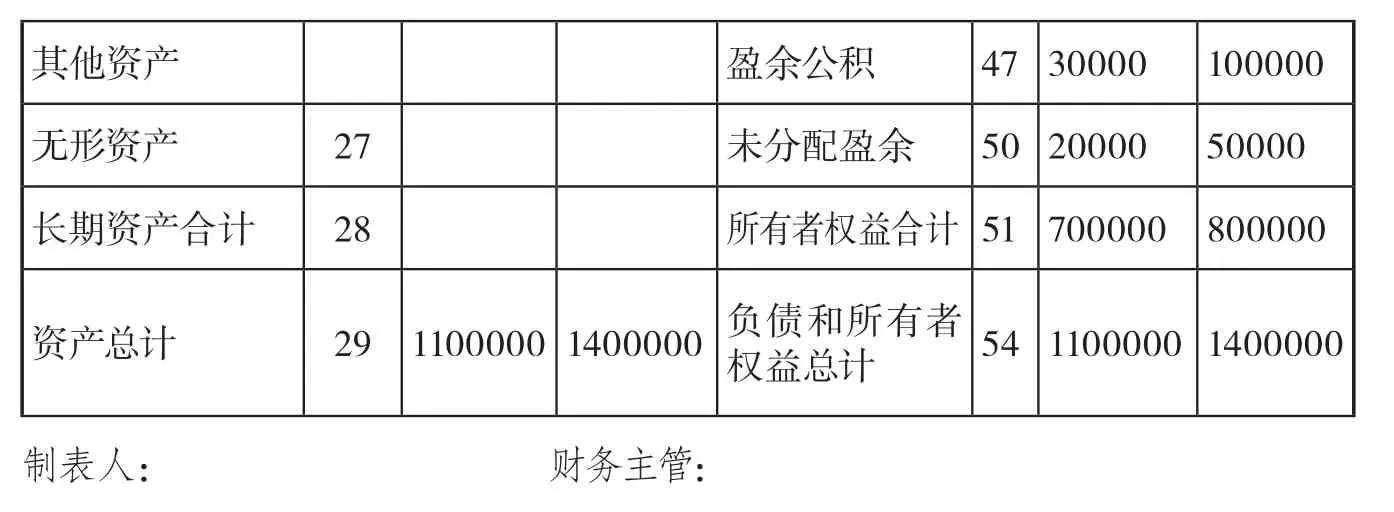
其他资产 盈余公积 4 7 3 0 0 0 0 1 0 0 0 0 0无形资产 2 7 未分配盈余 5 0 2 0 0 0 0 5 0 0 0 0长期资产合计 2 8 所有者权益合计 5 1 7 0 0 0 0 0 8 0 0 0 0 0资产总计 2 9 1 1 0 0 0 0 0 1 4 0 0 0 0 0负债和所有者权益总计 5 4 1 1 0 0 0 0 0 1 4 0 0 0 0 0制表人: 财务主管:
借:清算损益 50 000
贷:应付工资 50 000
借:短期借款 400 000
应付款 150 000
贷:银行存款 550 000
存款余额=120000+160000+680000-50000-400000-150000
=360000元
清算损益余额=-20000-70000-50000=-140000元
无所得,不交清算所得税
股东可分配剩余财产额=360000-140000=220000元
解析:《农民专业合作社法》第五十三条规定: 农民专业合作社接受国家财政直接补助形成的财产,在解散、破产清算时,不得作为可分配剩余资产分配给成员,具体按照国务院财政部门有关规定执行。《征求意见稿》就是对该条款详细补充。农民专业合作社接受财政直接补助收入的资金一般通过专项应付款核算,使用时由专项应付款转入专项基金。……
