国内商业银行贷款定价影响因素研究
2019-03-17赵萍
金融发展研究 2019年1期
赵萍
伴随利率市场化改革的不断推进,商业银行的贷款定价更富有弹性,可以通过合理的风险定价,在原有的运营环境下发掘新的盈利点,拓展信贷市场。但是,由于以往长期受到利率管制的影响,商业银行贷款定价普遍经验不足,导致了银行产品定价能力不足,产品价格难以对市场做出迅速准确的反应,不仅影响了银行经营效率,也阻碍了宏观金融政策实施。在此背景下,研究贷款定价机制、体系和方法,对于商业银行优化配置信贷资源、防范信贷风险和提高营利能力具有重要的现实意义。本文以青岛市为例,分析商业银行企业贷款定价水平的影响因素,并从改进商业银行贷款定价机制、更好支持实体经济发展角度出发,提出具有较强可操作性的措施建议。
一、商业银行贷款定价现状分析
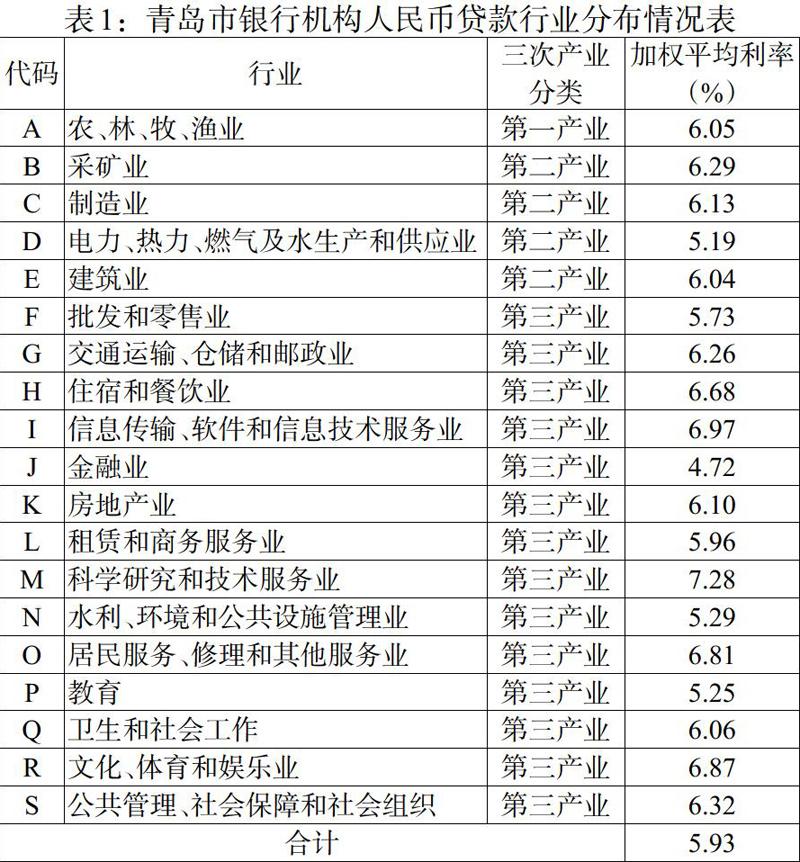
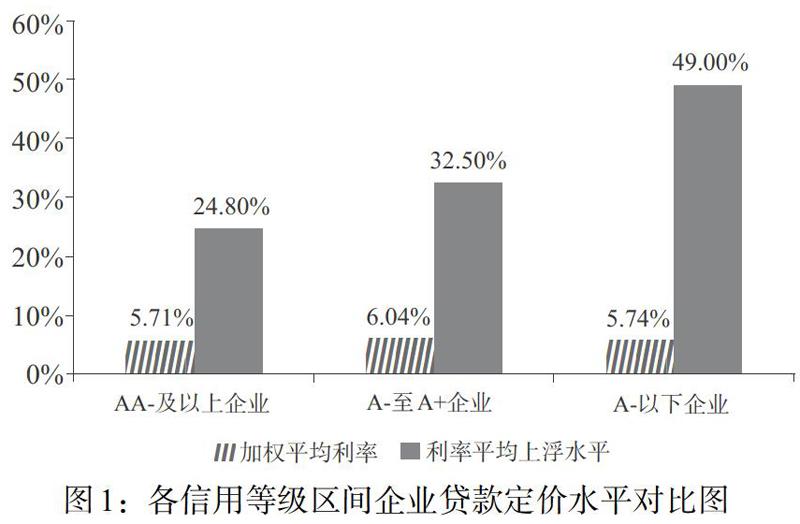
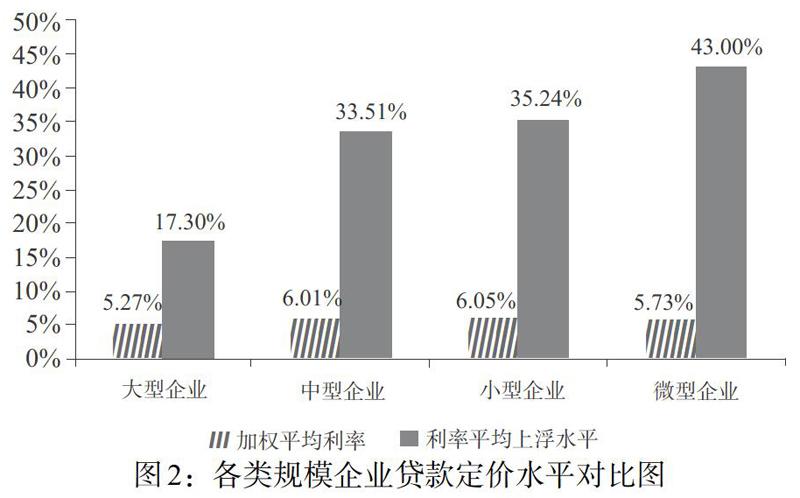
以往研究表明,银行贷款定价水平与诸多因素相关。从全国来看,与中西部地区相比,东部地区在投资环境、信用体系建设和银企信用关系等方面更具优势,利率市场化改革的政策效应更为明显。青岛市作为典型的东部沿海城市,其金融市场化程度和对外开放程度较高,而且其总体经济实力和金融业发展在全国的影响力也不断增强。截至2017年末,青岛市共有各类金融机构246家,本外币存贷款余额分别为15129亿元、14388亿元,当年实现金融业增加值751亿元,且上述指标呈现逐年稳步增长态势。为深入研究青岛市银行机构企业贷款定价水平影响因素,本文以2014—2016年①青岛市银行机构发放的33581笔企业贷款数据为样本进行分析,从中研究发现其贷款定价水平特点,以及贷款定价与行业投向、银行类型、客户信用等级、贷款企业规模等的关系。……
登录APP查看全文
