股权制衡度、研发经费投入与创新产出
2019-01-13李慧聪
李慧聪


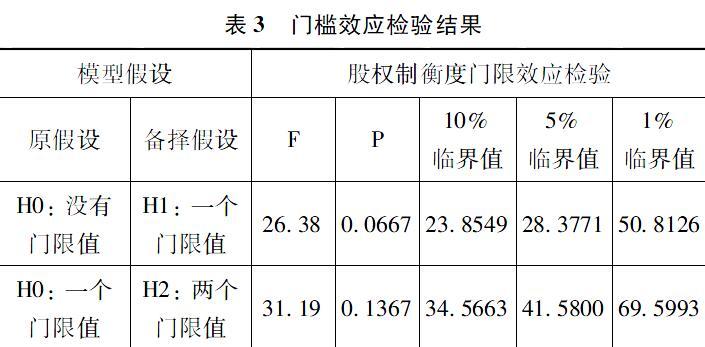
[摘 要]利用341家创业板上市公司2013—2017年面板数据,以股权制衡度为门限变量,构建面板单门限回归模型,实证分析了不同股权结构下研发经费投入产出转化效率的差异性。结果显示:研发经费投入对创业板上市公司创新产出的影响存在基于股权制衡度的门限效应。具体而言,当股权制衡度低于门限值0.0506时,研发经费投入的转化效率较高。该文章的研究结论为创业板上市公司提高研发经费投入产出转化效率提供股权结构层面的参考。
[关键词]股权制衡度;研发经费投入产出转化效率;门限效应;创新产出
[DOI]10.13939/j.cnki.zgsc.2019.33.012
1 引言
党的十九大报告提出,创新是引领发展的第一动力,是建设现代化经济体系的战略支撑。2017年全国R&D经费投入总量为17606.1亿元,较2016年增长12.3%,增速较2016年提高1.7个百分点,稳居世界第二位;各类企业研发经费支出13660.2亿元,比2016年增长12.5%,企业研发经费支出占全社会研发经费的77.6%,比2016年提高0.1个百分点
数据来源于国家统计局发布的《2017年全国科技经费投入统计公报》。。尽管中国在研发经费投入上取得了重大突破,但是中国的研发经费利用效率远不及发达国家:日本的研发经费利用效率
本文定义研发经费利用效率= Triadic patent families /Gross domestic expenditure on R&D (GERD) at current prices and PPP。数据来源于OECD报告。为0.1012、美国为0.0298,而中国仅为0.0083,约占发达国家的1/4。由此可见,与发达国家相比,我国研发投入资金的利用效率还有待进一步提高。
企业是市场参与的主体、技术转化为生产力的媒介,提高企业的研发经费投入产出转化效率,强化其技术创新主体地位是实现经济发展提质增效的重要突破口。……