双侧伽玛分布在股指收益率中的应用
2018-12-20陈汉涛叶五一
统计与决策 2018年22期
雷 鸣,陈汉涛,叶五一
(1.南京财经大学 金融学院,南京 210046;2.中国科学技术大学 管理学院,合肥 230022)
0 引言
对股票指数收益率的分布进行研究,不仅能够了解股市的变化趋势,而且有助于度量股市的风险。传统主流的金融理论均以“有效市场假说”为基石,它假设金融资产收益率服从正态分布,同时也正是因为正态分布具有良好的性质,使其在金融学的研究中具有重要地位。可是国内外大量研究均表明:绝大多数金融时间序列数据的分布均存在有偏、尖峰厚尾的特征以及波动的集聚与非对称等性质,因此也就不服从正态分布的假定。
本文在以往相关研究的基础上,直接运用双侧的伽玛分布来拟合上证指数和深成指数的日收益率数据,发现股市在一定的趋势过程中,伽玛分布能够很好地拟合指数的双侧日收益率,并在此基础上将伽玛分布引入到VaR和CVaR的应用中。
1 伽玛分布的股指收益率拟合
本文研究了2005年7月11日至2015年6月12日的上证指数(szzs)和深证成指(szcz)。记{Pt,t=1,2,3,…} 为股指日收盘指数序列,其股指收益率序列采用具有良好统计特征的对数收益率形式表示,即:rt=lnPt-lnPt-1,t=1,2,3,… ,其中,{rt,t=1,2,3,…} 表示日收益率数列。通过表1可知,不论是上证指数,还是深证成指的峰度,都大于标准正态分布的3。从表1可知,上证指数和深证成指的JB统计量为1365.637和675.9744,且p值为0,即上证指数和深证成指存在明显的尖峰现象,正态分布拟合的效果很差。
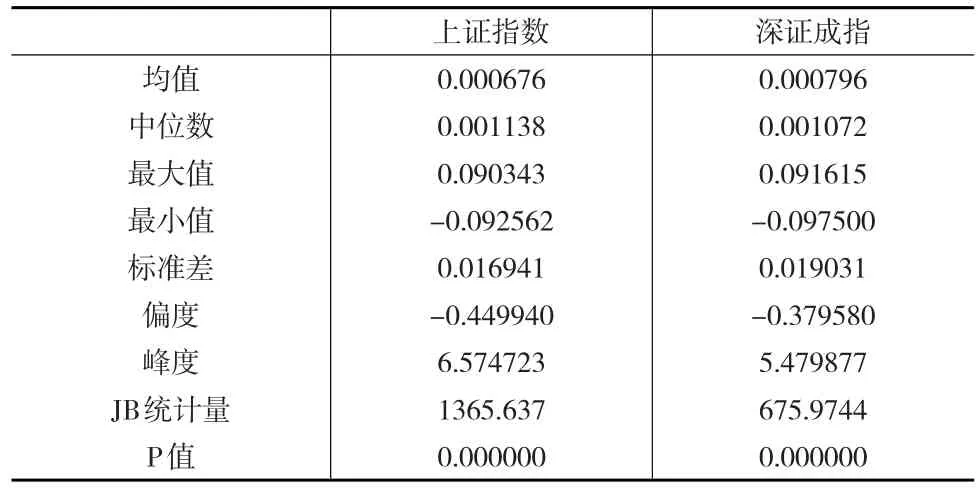
表1 上证指数和深证成指的描述性统计
因此本文采取伽玛分布对收益率日数据进行拟合。……
登录APP查看全文