银保协作、风险自留与银行信用风险补偿
2018-12-08顾海峰
财经理论与实践 2018年5期
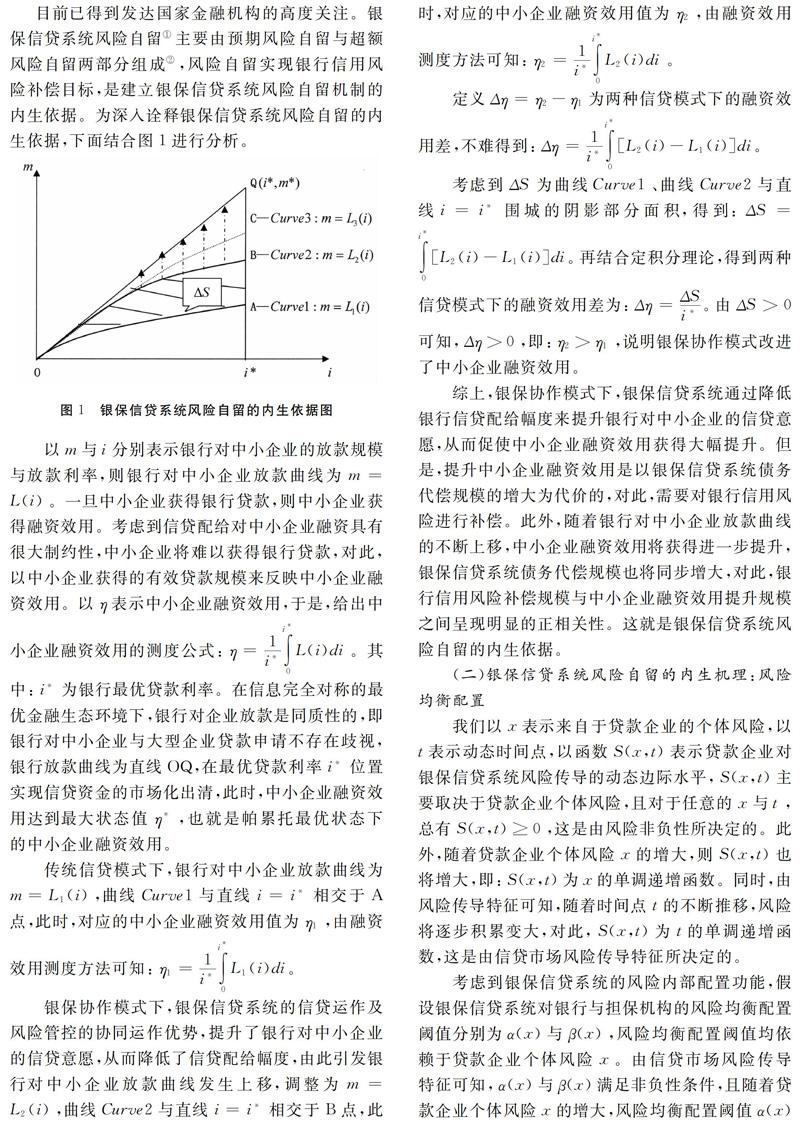
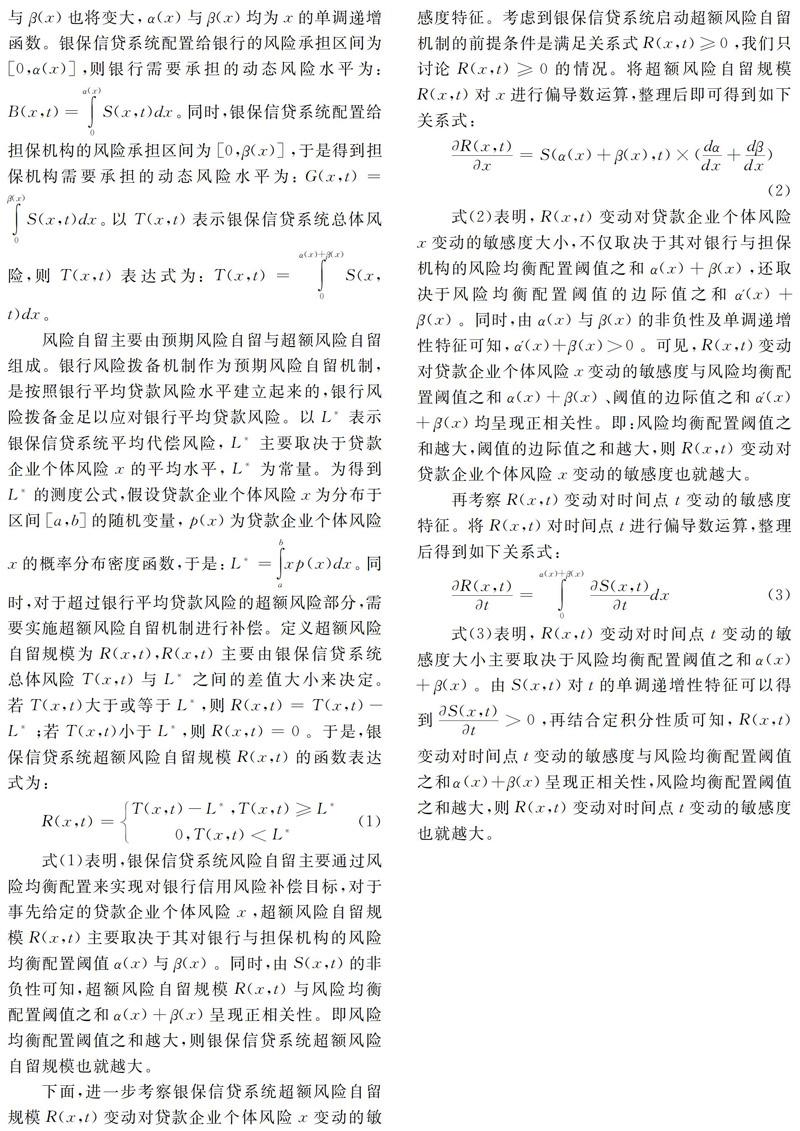
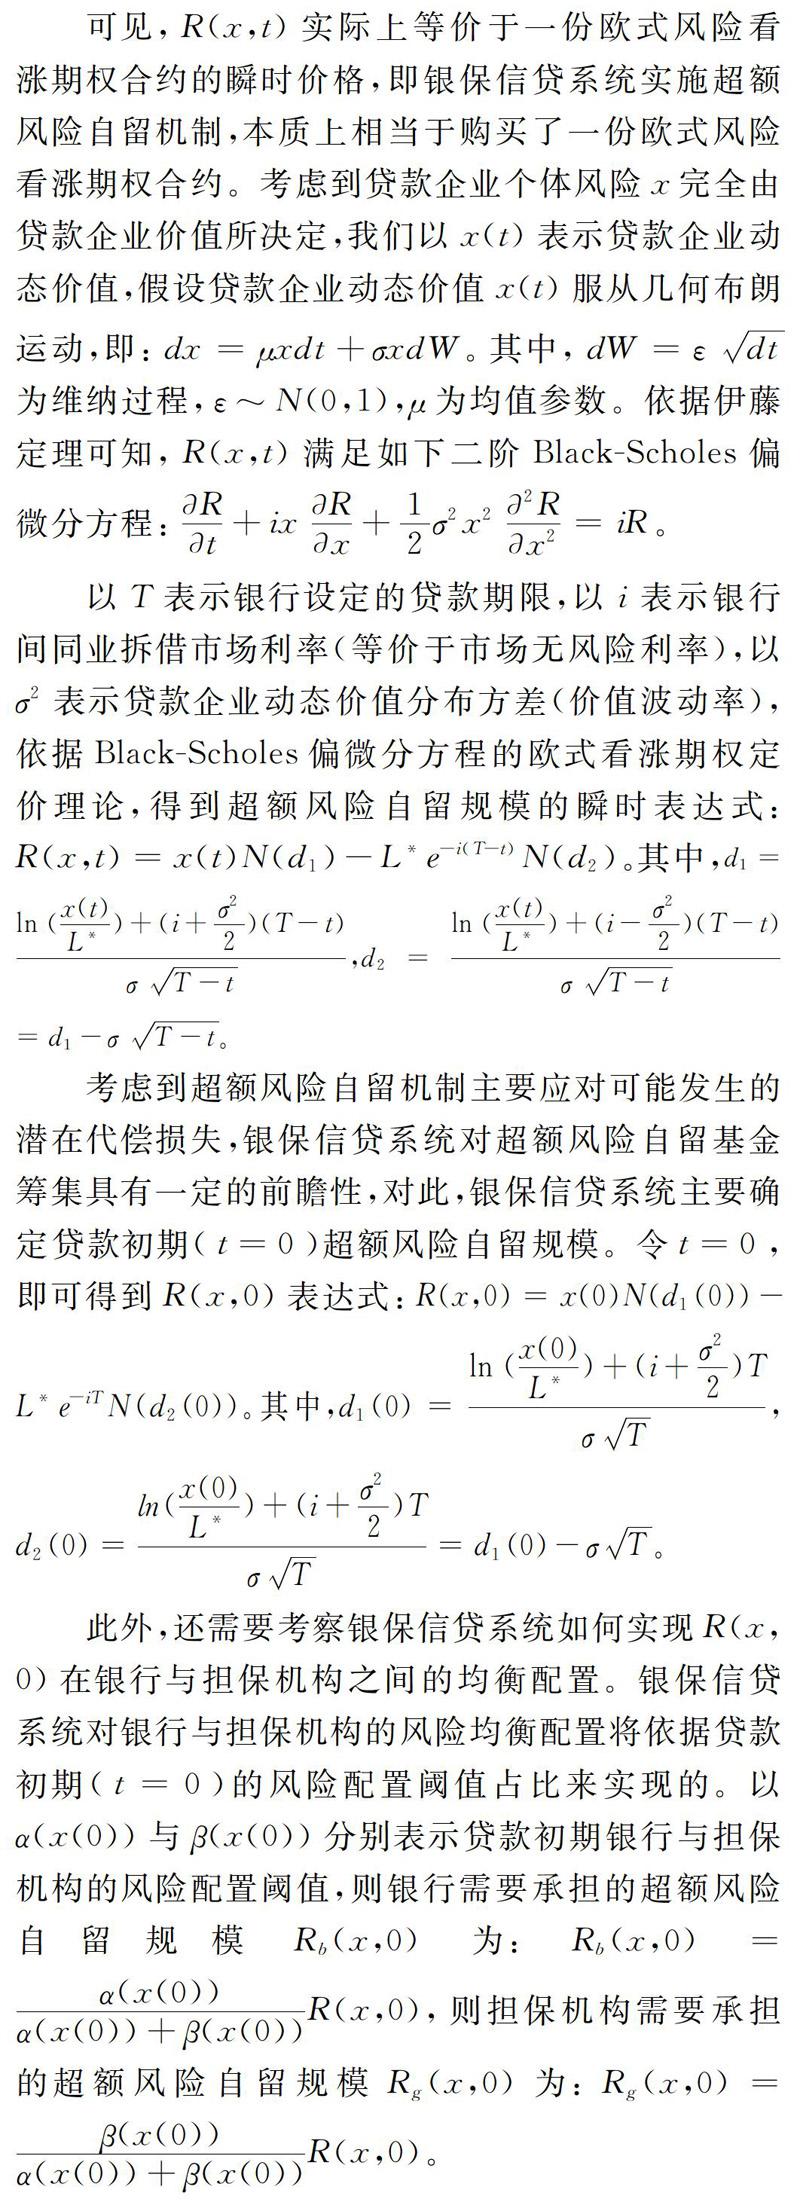
摘 要:在分析风险自留的内生逻辑基础上,进一步分析风险自留实现银行信用风险补偿的内在机理。研究表明:銀保信贷系统通过对贷款企业个体风险与事先设定的平均代偿风险的匹配性甄别,实现对银行信用风险的分级补偿功能。针对银行超预期信用风险,先行实施银行风险拨备机制对银行平均代偿风险进行补偿,然后实施超额风险自留机制对超过平均代偿风险的银行超额风险部分再次进行补偿,超额风险自留补偿基金将由银行与担保机构依据各自的风险均衡配置阈值占比共同筹集,以此来实现银行信用风险分级补偿目标。并以此为依据,设计了银保信贷系统风险自留机制。
关键词: 银保协作;风险自留;银行信用风险补偿;风险甄别;银行风险拨备
中图分类号:F830.9 文献标识码: A文章编号:1003-7217(2018)05-0030-07
一、引 言
信贷市场的信息不对称问题,将促使商业银行实施信贷配给,从而导致中小企业群体被“挤出”信贷市场,由此引发中小企业融资困境。一些研究者试图引入中小银行来缓解中小企业融资难题[1-4]。但是,Baltensperger(1998)研究发现,引入中小银行仅仅是细分信贷市场,难以改进信息不对称问题[6]。对此,顾海峰(2015)认为,推行银保协作模式可以有效降低信贷配给程度,改进中小企业融资效率[7]。在银保协作模式下,银行与担保机构建立协同运作机制,原本由银行独立承担的贷款风险将在银行与担保机构之间进行内部均衡配置,银保信贷体系演变为“银保信贷系统”。……
登录APP查看全文
