去杠杆:紧货币还是松货币?
2018-12-03伍戈高莉兰俚萍
债券 2018年9期
关键词:利率
伍戈 高莉 兰俚萍
去杠杆是近年来我国宏观经济政策的主基调之一。今年我国面临的国际经济形势复杂多变,7月31日召开的中央政治局会议提出“坚持实施积极的财政政策和稳健的货币政策”“要把好货币供给总闸门,保持流动性合理充裕”。自二季度以来,我国已实施了两次降准措施,银行间市场利率不断走低。
当前,有一个令市场人士感到困惑的问题,即究竟是紧货币有利于去杠杆,还是松货币有利于去杠杆;还有一个问题是,当经济下行压力增大时,到底是坚持去杠杆还是要力求稳增长。这些问题都关乎我国宏观经济动能和资本市场走势。
紧货币是否有利于去杠杆
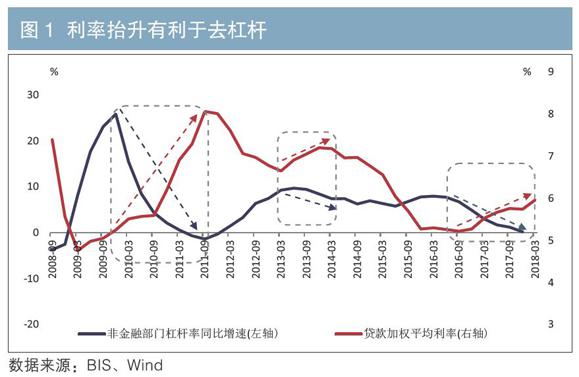
笔者通过观察近年来中国的杠杆率状况,发现杠杆率增速明显下降的阶段有三个:2009—2011年、2013年、2016年至今。这三个阶段有个共同特征就是贷款利率均处于抬升状态,这似乎表明紧货币与去杠杆有着内在联系。而从历史规律来看,贷款加权平均利率与非金融部门杠杆率增速也存在着一定的反向关系(见图1)。那么,为什么利率和杠杆率增速会呈现显著的反向关系?
图1 利率抬升有利于去杠杆
数据来源:BIS、Wind
(编者注:1.请在左轴及右轴上方加上“%”; 2.将蓝色图例改为“非金融部门杠杆率同比增速(左轴)”; 3.将红色图例改为“贷款加权平均利率(右轴)”)
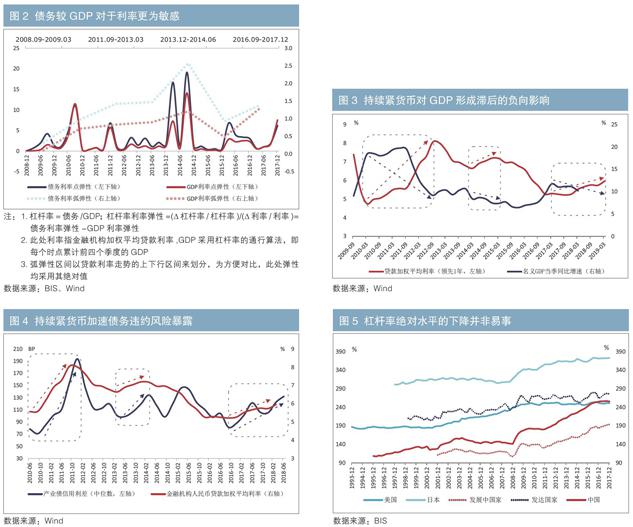
从理论上说,利率抬升往往会同时抑制杠杆率的分子(债务)和分母(GDP)的扩张。但是相比较而言,债务对于利率的变化更为敏感(见图2),这使得在紧货币环境下债务收缩的速度要快于GDP下滑的速度,从而使杠杆率呈现下降態势。……
登录APP查看全文