高管审计背景、盈余管理与异常审计收费研究
2018-11-24马明勇
消费导刊 2018年15期
马明勇
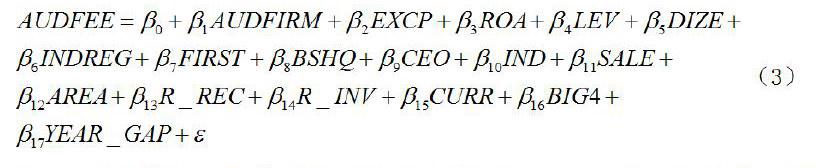
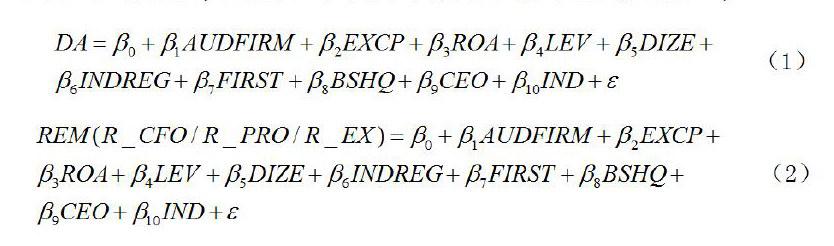
摘要:随着我国证券市场的快速发展,审计师“跳槽”成为公司高管现象日渐普遍化,基于此,本文围绕理论分析与研究假设、研究样本与数据、实证结果与分析开展了高管审计背景、盈余管理与异常审计收费研究,希望由此能够为相关业内人士带来一定启发。
关键词:高管审计背景 盈余管理 异常审计收费
前言:具有审计背景的高管会对公司审计、财务信息质量造成一定影响,在“校友效应”的影响下,事务所关联公司审计、财务信息质量降低的情况在我国较为常见,而为了明确事务所审计收费定价决策、公司盈余管理方式选择受到的高管审计经历和高管事务所关联影响,正是本文基于2008~2016年中国A股上市公司财务数据开展具体研究的原因所在。
—、理论分析与研究假设
结合国内外相关研究,本文提出了如下研究假设:(1)假设1。高管审计经历与公司盈余管理行为正相关。(2)假设2。高管有审计经历公司相比高管无审计经历公司异常审计收费较低。(3)假设3。高管事务所关联使其异常审计费用更低,并倾向于选择真实盈余管理方式。
二、研究样本与数据
(一)样本选择
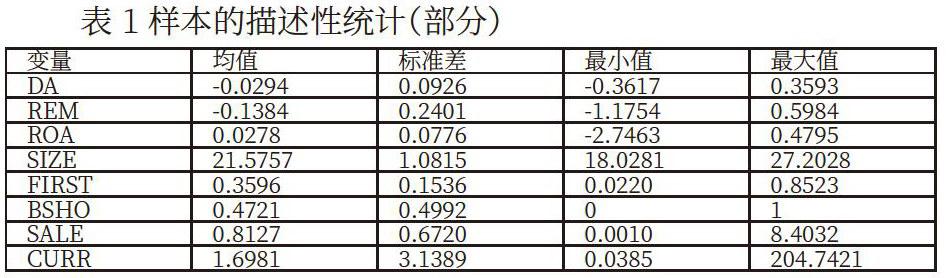
本文选择了2008-2016年中国A股上市公司财务数据作为研究对象,为提升研究的参考价值,剔除了其中的信息不全公司、ST和PT公司、金融保险类公司。最终获得9272个考察公司盈余管理行为有效样本、8204个考察事务所审计定价决策有效样本,信息来源为国泰安数据库与手工筛选,数据处理采用State12、Excel软件,为消除极端值影响,开展了winsorize处理,处理对象为连续变量的1%和99%百分位。……
登录APP查看全文
