内部薪酬差距与企业绩效:U型还是倒U型?
2018-09-19胡奕明傅韬
现代管理科学 2018年7期
胡奕明 傅韬

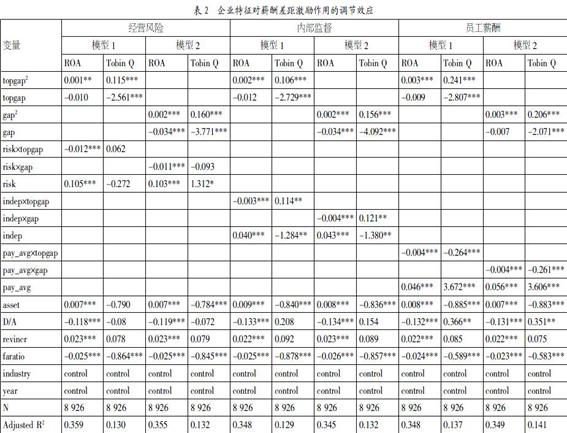
摘要:文章将企业内部薪酬差距分为高管团队内部薪酬差距和高管—员工薪酬差距,借助最小二乘法(OLS)和两阶段最小二乘法(2SLS),结合企业特征,回归分析了企业内部薪酬差距对企业会计绩效和企业市场绩效的激励作用。区别于现有文献,实证结果表明,企业内部薪酬差距对企业会计绩效、市场绩效的影响呈“正U型”,经营风险、内部监督、员工薪酬在企业内部薪酬差距与企业会计绩效和市场绩效之间存在显著的调节作用。
关键词:高管团队内部薪酬差距;高管—员工薪酬差距;企业绩效
一、 引言
近年来,我国经济进入三期叠加状态,人均国内生产总值迈过3 000美元大关,如何利用薪酬制度的调节作用和激励作用实现分配公平与效率的平衡,帮助我国经济平稳过渡,避免落入中等收入陷阱值得我们深思。
根据规范经济学,员工薪酬水平是由员工的边际产出所决定的。基于这一认知,对于员工而言,薪酬水平不仅是企业对于员工产出的物质回报,还代表了员工个体的能力、努力水平。当薪酬差距较小时,员工会认为个体之间的产出、能力方面差异较小,此时薪酬差距的产生和扩大往往会带来恶性嫉妒,员工会消极怠工甚至参与政治阴谋,导致企业绩效下降;而当薪酬差距扩大,员工则倾向于承认个体之间能力、努力程度上的差异,此时薪酬差距则更多带来良性嫉妒,促使员工通过提高自身努力,缩小自身与被嫉妒者的差异,提高企业绩效。……
登录APP查看全文