随机波动模型的贝叶斯估计及其在金融市场中的应用
2018-09-19蒋远营
现代管理科学 2018年7期
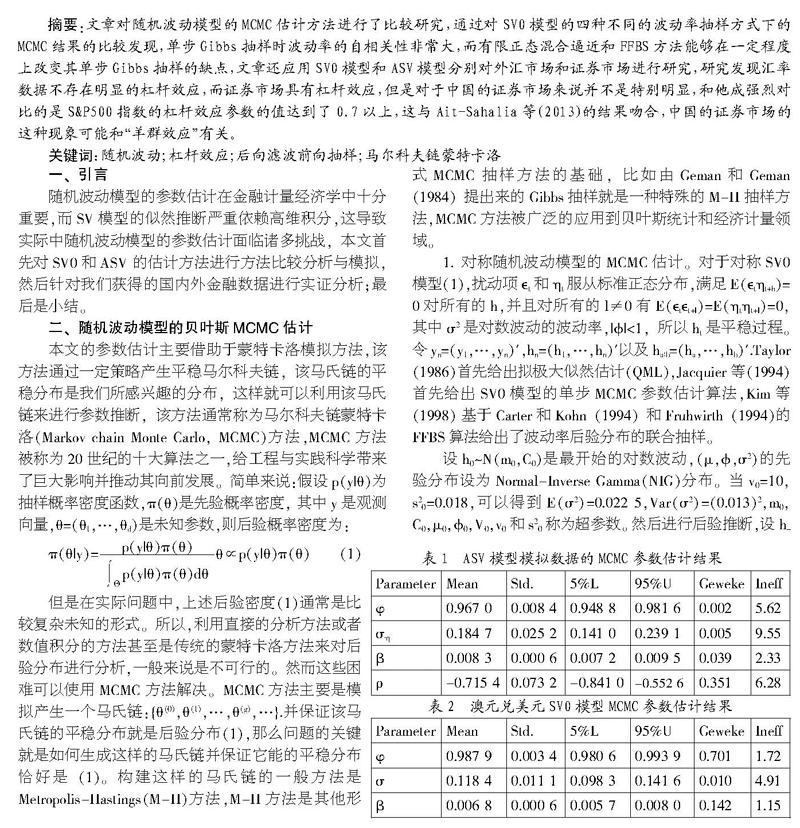
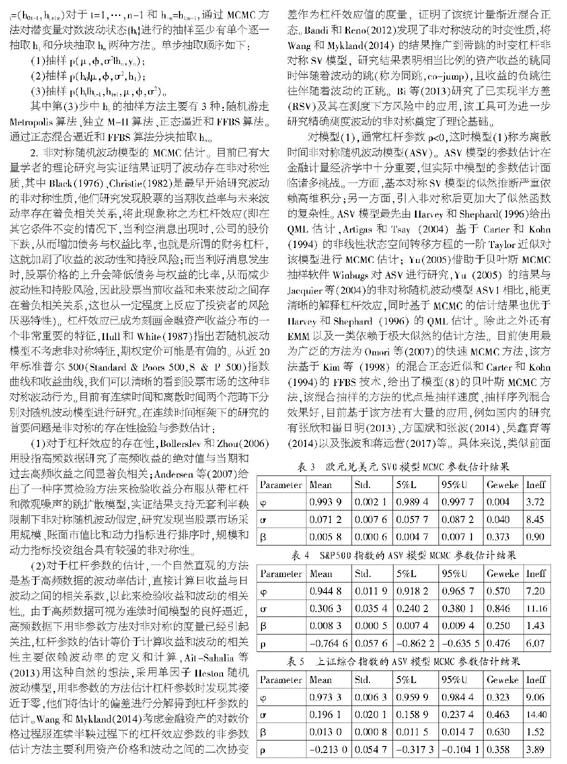
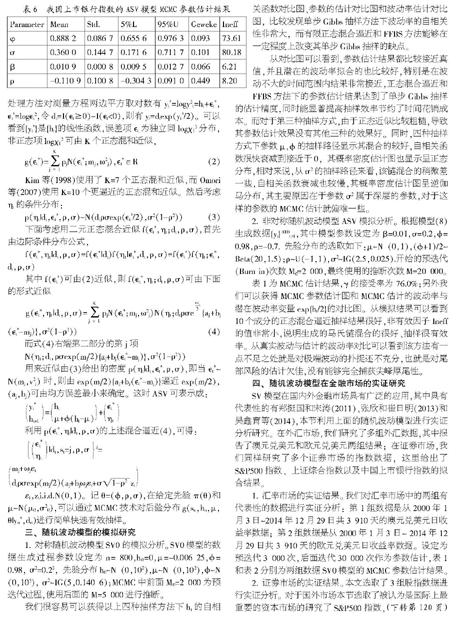
摘要:文章对随机波动模型的MCMC估计方法进行了比较研究,通过对SV0模型的四种不同的波动率抽样方式下的MCMC结果的比较发现,单步Gibbs抽样时波动率的自相关性非常大,而有限正态混合逼近和FFBS方法能够在一定程度上改变其单步Gibbs抽样的缺点,文章还应用SV0模型和ASV模型分别对外汇市场和证券市场进行研究,研究发现汇率数据不存在明显的杠杆效应,而证券市场具有杠杆效应,但是对于中国的证券市场来说并不是特别明显,和他成强烈对比的是S&P500;指数的杠杆效应参数的值达到了0.7以上,这与Ait-Sahalia等(2013)的结果吻合,中国的证券市场的这种现象可能和“羊群效应”有关。
关键词:随机波动;杠杆效应;后向滤波前向抽样;马尔科夫链蒙特卡洛
一、 引言
随机波动模型的参数估计在金融计量经济学中十分重要,而SV模型的似然推断严重依赖高维积分,这导致实际中随机波动模型的参数估计面临诸多挑战,本文首先对SV0和ASV 的估计方法进行方法比较分析与模拟,然后针对我们获得的国内外金融数据进行实证分析;最后是小结。
二、 随机波动模型的贝叶斯MCMC估计
本文的参数估计主要借助于蒙特卡洛模拟方法,该方法通过一定策略产生平稳马尔科夫链,该马氏链的平稳分布是我们所感兴趣的分布,这样就可以利用该马氏链来进行参数推断,该方法通常称为马尔科夫链蒙特卡洛(Markov chain Monte Carlo, MCMC)方法,MCMC方法被称为20世纪的十大算法之一,给工程与实践科学带来了巨大影响并推动其向前发展。……
登录APP查看全文