衍生金融工具公允价值计量与公司业绩
2018-09-15赵艳平田鑫
会计之友 2018年13期
赵艳平 田鑫
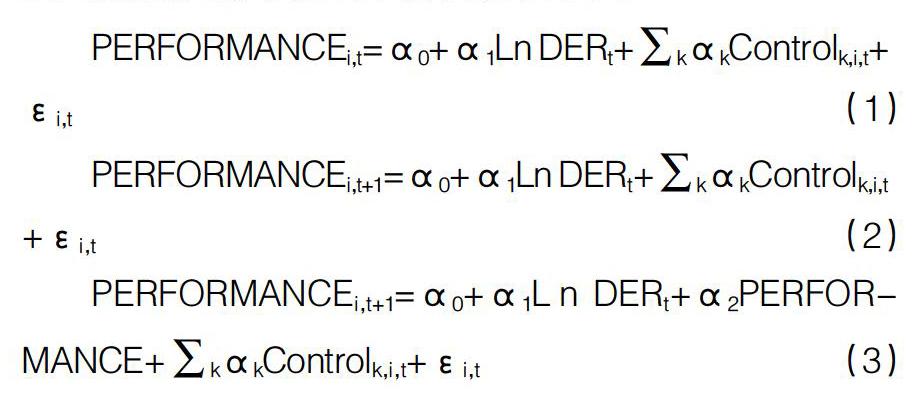
【摘 要】 选用证监会行业分类下货币金融服务中的16家上市商业银行2011—2016年的季度数据,共计384个样本,实证分析了衍生金融工具公允价值计量对商业银行当期及未来业绩产生的影响。结果显示,衍生工具公允价值计量仅对企业当期业绩表现出较强的相关性,但提升幅度显著低于其在成熟市场中的表现。对企业未来业绩的影响存在微弱的负面影响,原因与公允价值计量特性和商业银行利用衍生工具的行为与动机有关。据此结论,从完善衍生品市场、丰富衍生品种类、加强对银行业的内外部监管等方面为更好地发挥衍生品公允价值计量的积极影响提出对策建议。
【关键词】 衍生金融工具; 公允价值; 企业业绩; 未来业绩
【中图分类号】 F832.33 【文献标识码】 A 【文章编号】 1004-5937(2018)13-0082-05
一、引言
伴随国际金融市场的开放与发展,外资金融机构带着技术成熟、形式多样的金融衍生品涌入新兴经济体金融市场,金融工具日益多样化、复杂化,成为公司投资理财、规避风险、筹集资金的重要手段。基于完美金融市场假设的经典MM定理[1]认为利用衍生工具对冲风险无法增加企业价值,但是许多以现实金融市场为研究对象的实证分析表明,企业能够利用金融衍生工具达到规避风险、增加企业价值的目的[2]。已有学者对企业使用衍生品的后果进行的研究表明,当银行利用衍生工具使投资组合多元化来规避风险时,会降低企业对风险的厌恶,使其更易于从事风险活动,增加企业面临的额外风险,从而与之前规避的风险产生抵消作用[3]。……
登录APP查看全文