高管激励机制对创新驱动战略倾向性的影响研究
2018-06-05邱玉兴胡晶莹
会计之友 2018年10期
关键词:国有企业
邱玉兴 胡晶莹

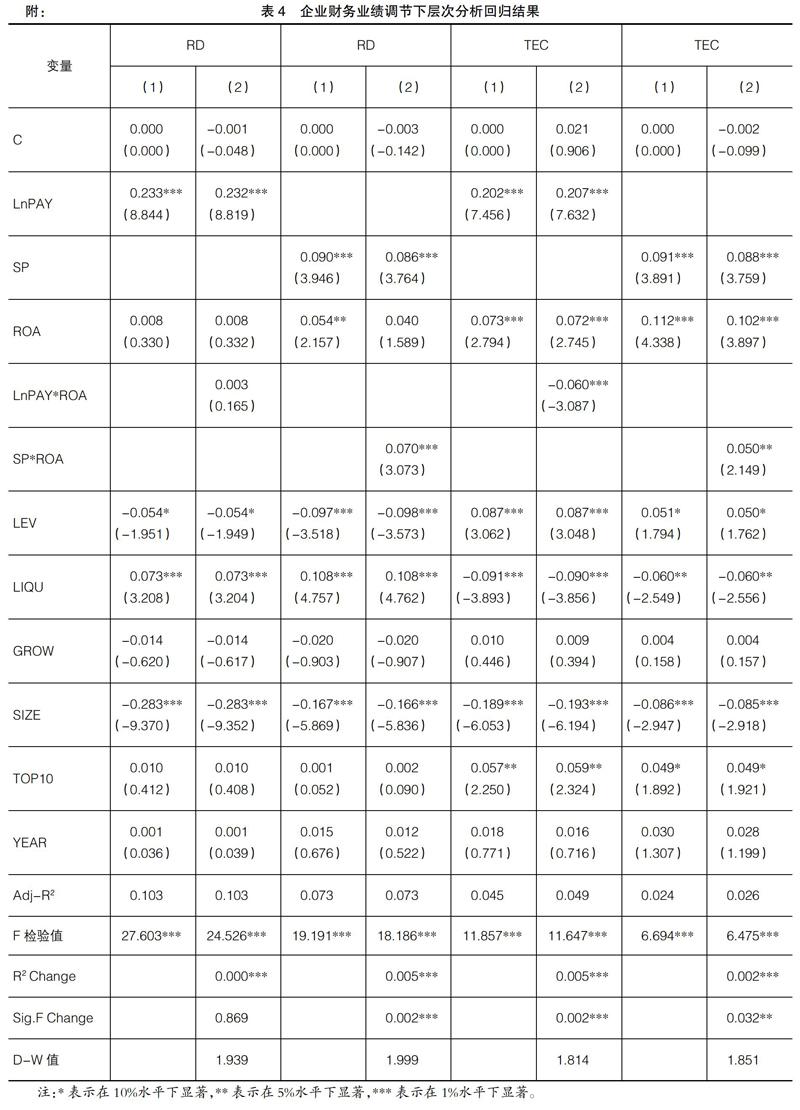

【摘 要】 财务业绩变动是否会影响国有企业高管对企业创新驱动战略的态度?针对这一问题,文章基于薪酬契约理论,在分析高管激励与创新驱动战略倾向性关系的基础上,引入财务业绩指标作为调节变量,力图揭示财务业绩变动对二者关系的影响。研究发现:高管货币激励和股权激励均对企业创新驱动战略指标起到了提升作用;财务业绩变动对高管货币激励和技术人员比例指标关系起到负向调节作用,对高管货币激励与研发投入关系并没有产生调节作用;财务业绩变动对高管股权激励与研发投入、技术人员比例关系均起到正向调节作用,财务业绩水平越高,高管股权激励对企业创新驱动战略指标的促进作用越大。
【关键词】 高管激励机制; 创新驱动战略; 财务业绩; 国有企业
【中图分类号】 F275 【文献标识码】 A 【文章编号】 1004-5937(2018)10-0043-06
在新时代和经济结构加速转型升级的背景下,创新驱动战略成为国有企业未来发展道路中的必然选择,也成为促进我国经济发展二次飞跃的重要因素。不同于以往资源消耗型发展模式,创新驱动战略的实施伴随着众多创新资源的投入,具有前期投入大、见效慢且风险高的特点,因此,如何保证国有企业坚定不移地实行创新驱动战略是近年来公司治理领域的研究热点。而高管作为国有企业运营发展中的实际控制人,高管激励机制对国有企业创新驱动战略倾向性的影响这一课题愈发受到众多学者的青睐。……
登录APP查看全文
