建筑业预缴增值税及其风险防控探析
2018-04-26裴清泉
会计之友 2018年7期
裴清泉
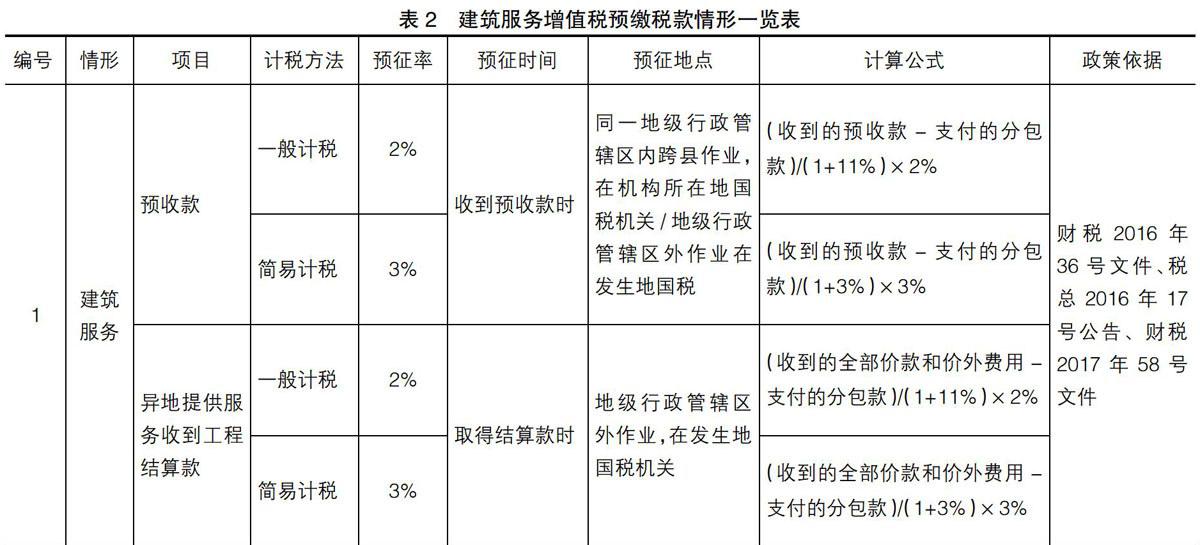
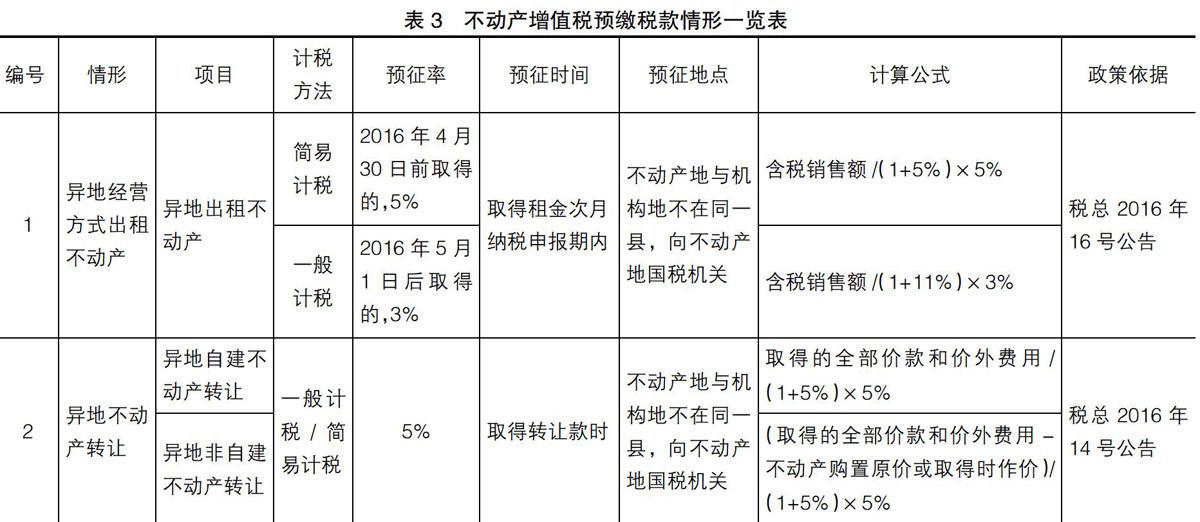
【摘 要】 建筑业自2016年5月1日开始实施“营业税改增值税”,建筑业的税率、计税方法、预缴税款、纳税申报等方面都发生了重大变化,正确地运用预缴税款政策是我们面临的新挑战。文章基于税改后预缴增值税政策,从建筑企业外出经营税收管理方式创新变化入手,对预缴税款政策给以解析,并对预缴税款主要风险防控进行了探析,使大家认识到预缴税款已经是常态业务,涵盖范围广,不可小觑。
【关键词】 外出经营; 预缴增值税; 风险防控
【中图分类号】 F275 【文献标识码】 A 【文章编号】 1004-5937(2018)07-0089-04
自建筑业推行“营业税改增值税”(简称营改增)以来,财政部、国家税务总局就建筑业预缴税款的计算、抵减、申报等涉税事项,出台了一系列政策文件,建筑业预缴税款政策逐渐清晰,异地提供建筑服务因税制的变化、税款的缴纳变得复杂,实行异地预缴,机构所在地纳税申报[ 1 ]。
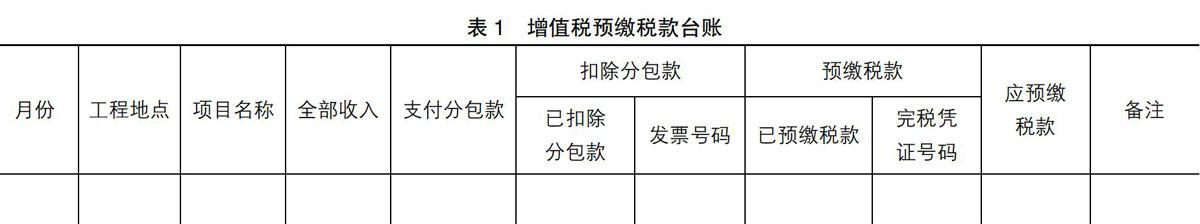
异地提供建筑服务需分工程项目在建筑服务发生地预缴增值税[ 2 ],同时需计算缴纳相应的增值税附加税费[ 3 ],期末向机构所在地主管国税机关进行纳税申报,将预缴的税款反映在纳税申报表[ 4 ]相应栏次中,实现对应纳税额的抵减。
为了全面了解建筑业营改增后预缴税款政策,下面从外出经营税收管理方式创新、预缴税款政策解析、预缴税款风险防控三方面进行阐述。
一、外出经营税收管理方式不断创新优化,外管证被取消
长期以来,开具外出经营管理证明[ 5 ]是建筑业预缴税款的前提条件。……
登录APP查看全文