增值税会计核算架构:变迁、改进及困境
2018-04-26付春
会计之友 2018年7期
关键词:会计核算
付春
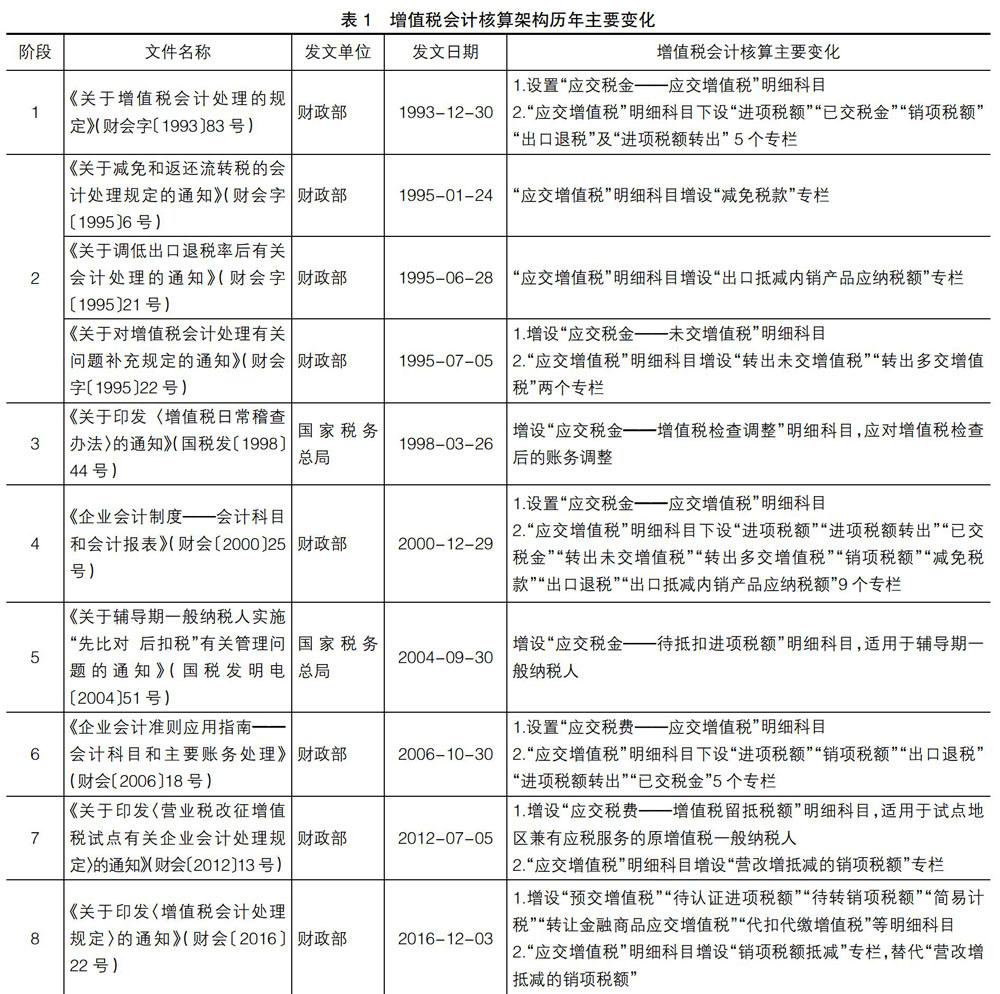
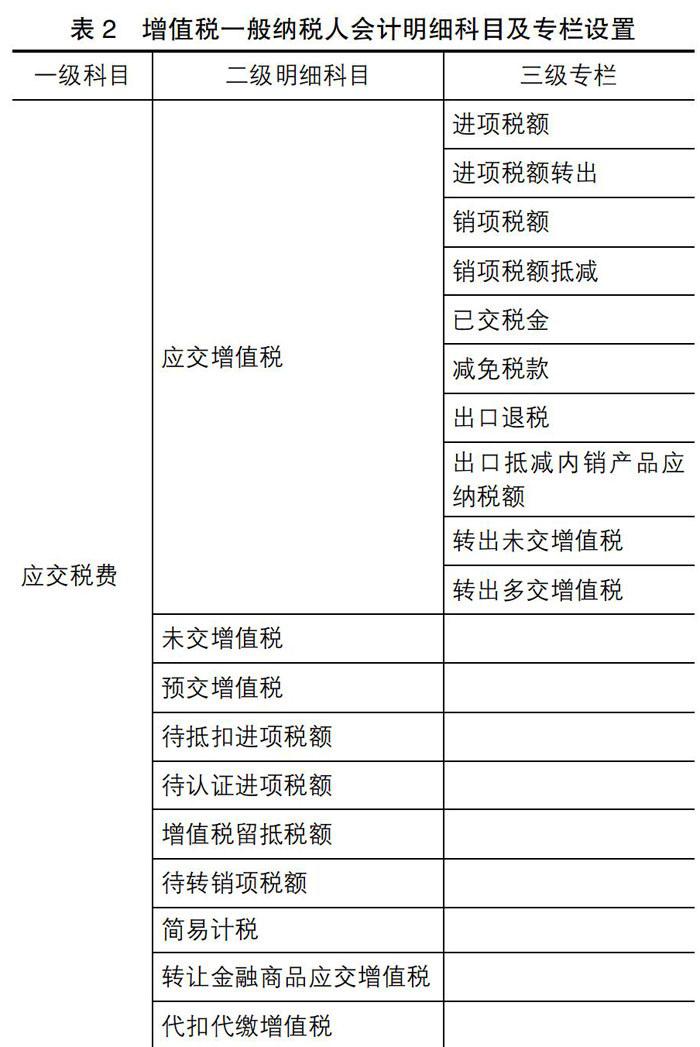
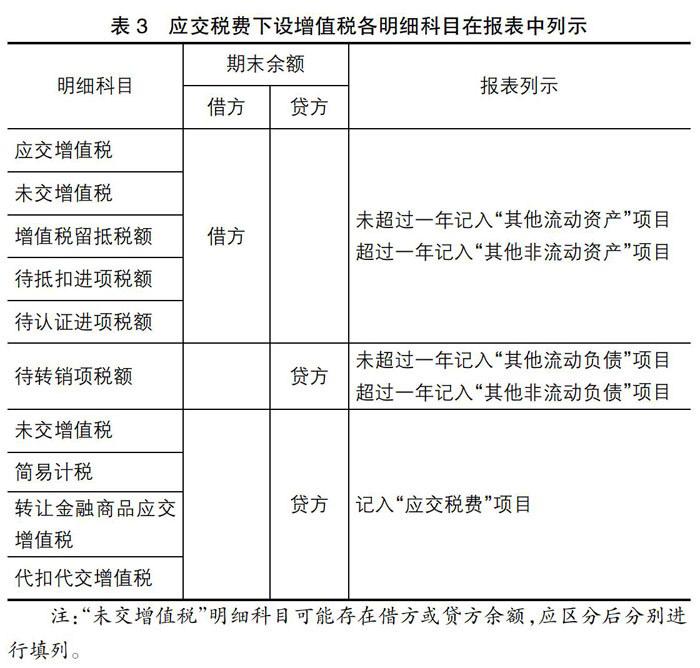
【摘 要】 财政部于2016年12月3日发布《增值税会计处理规定》,搭建起“后营改增”时期增值税会计核算的全新架构。较之以往核算规定,新规在税会差异核算、税会处理同步及财务报表列报等方面都取得了重大进展。针对其现实问题,建议财税主管部门应加强沟通、优化核算科目设置及进一步改进增值税会计核算框架体系。改进后的增值税核算架构将为其理论与实务的相关实证研究提供不可或缺的经验证据。
【關键词】 增值税; 会计核算; 应交税费; 企业会计准则
【中图分类号】 F810.42 【文献标识码】 A 【文章编号】 1004-5937(2018)07-0079-06
增值税制度在我国始于1984年,经历1994年税制改革,我国已经建立以增值税和所得税两大税种为主体的税收制度[ 1 ],由此增值税会计和所得税会计构成我国税务会计的两大基石[ 2 ]。自2016年“营改增”全面实施,营业税彻底退出历史舞台,增值税理所当然成为国内第一大税种。回顾增值税的产生到历次改革,其会计核算(会计处理规定)始终伴随其中,成为理论界和实务界争相热议的焦点。尤其是“营改增”后,增值税会计核算面临的问题更趋于复杂化。本文根据财政部发布的《增值税会计处理规定》,在对比以往相关内容变迁的基础上,重点分析了该规定相较于以往的重大改进,并针对仍然存在的现实问题提出了改进建议。文章可能的贡献在于:帮助实务工作者理解增值税会计核算新规的同时,为政策制定部门将来修改提供有益借鉴和参考,从而进一步改进和完善增值税会计核算架构。……
登录APP查看全文