基于汉语熵的XBRL分类标准元素适用性研究
2018-04-26潘定杨银娇
会计之友 2018年7期
潘定 杨银娇
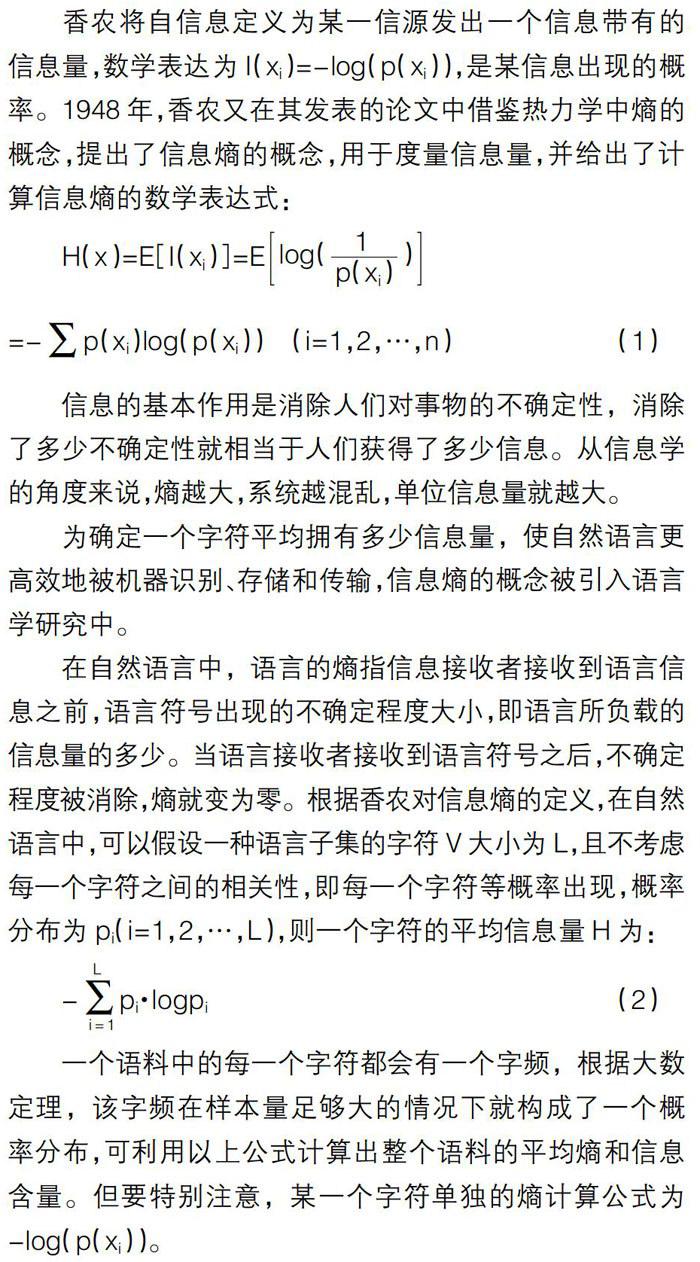
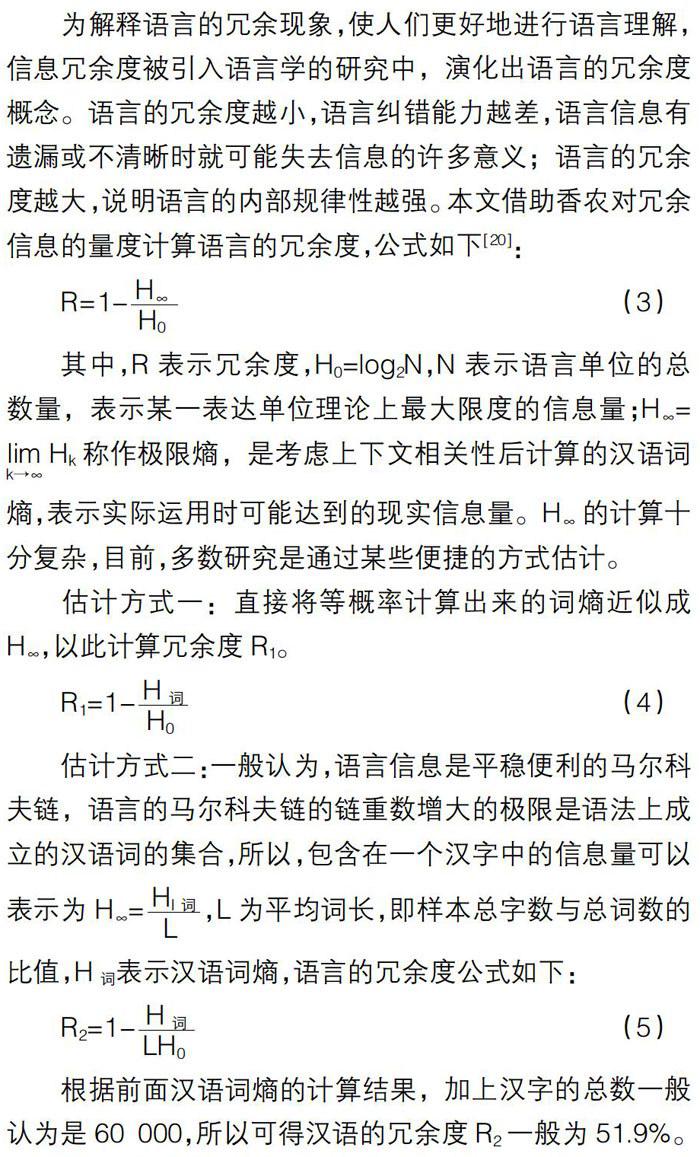
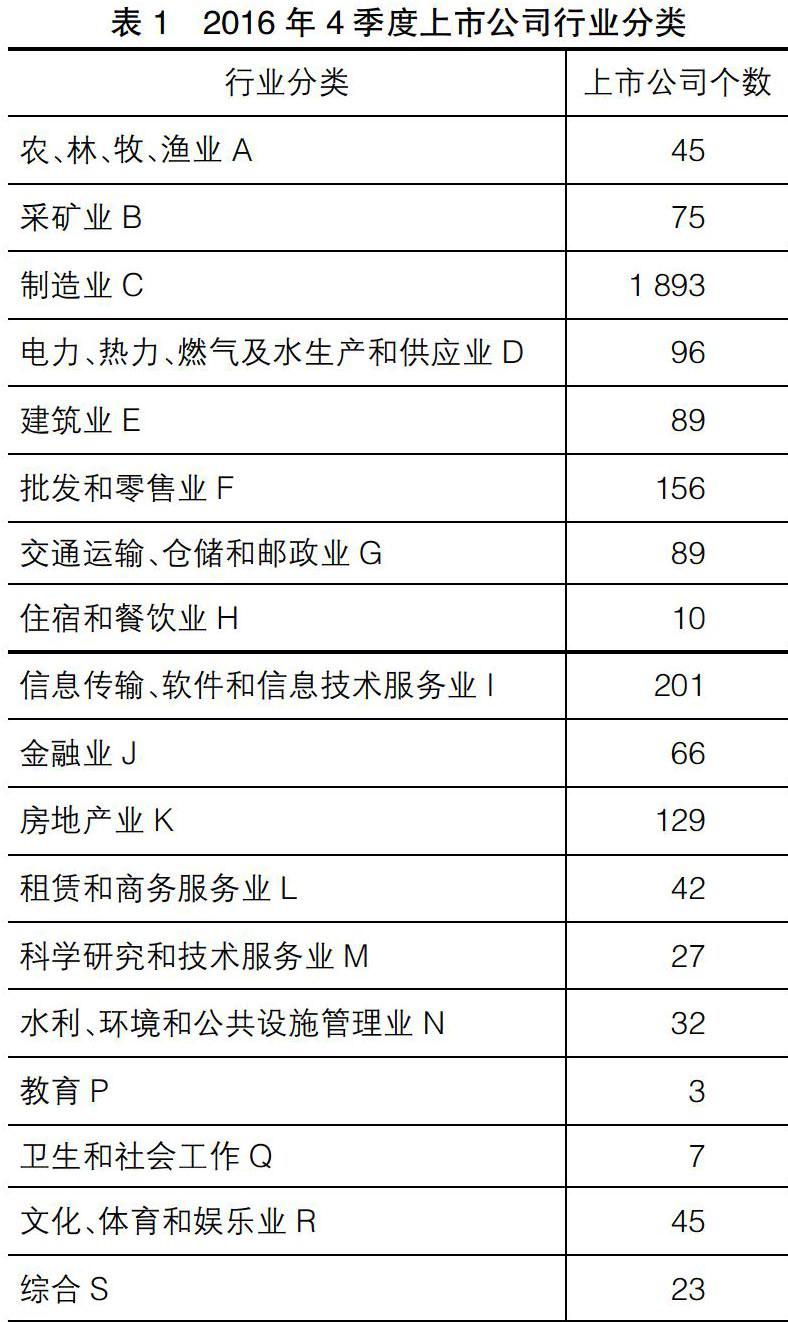
【摘 要】 XBRL分类标准中的财务元素适用性是评价分类标准的主要依据。文章从信息论的视角出发,将汉语熵和冗余度作为衡量指标,从信息含量和可理解性两个维度评价我国XBRL分类标准元素的适用性。研究表明:2015年分类标准优于2010年分类标准,主要表现为信息含量的增多和语言内部规律性的增强,提高了分类标准的可理解性;与年报实务对比,目前的分类标准元素所承载的信息仅包括实物年报的核心内容,还不能完全覆盖传统的PDF年报内容,可理解性需要利用软件展示。
【关键词】 XBRL分类标准; 汉语熵; 冗余度; 适用性
【中图分类号】 F275 【文献标识码】 A 【文章编号】 1004-5937(2018)07-0057-05
一、引言
在信息技术飞速发展和资本市场全球化的背景下,信息使用者更加注重差异化、实时可靠、跨时空和跨行业的可比较的会计信息,传统的会计信息披露模式已无法满足以上要求。于是,作为全球财务报告信息技术革命的开始——XBRL(可扩展业务报告语言)[ 1 ]应运而生。XBRL分类标准是XBRL技术的核心部分,也是生成和解释实例文档的基础。分类标准中定义了XBRL具体数据所对应的财务元素,依照XBRL规范定义的词汇表(元素清单)和勾稽关系。元素清单中列示的财务元素反映信息披露的基本信息单元,是XBRL分类标准的核心。
元素适用性是指作为承载财务信息基本单位的财务元素,能否准确、合规、完整、高效地满足财务信息披露的需求。元素适用性的高低代表分类标准的优劣,直接影响各国的XBRL技术发展和应用,因此,有必要对分类标准元素适用性进行科学的量化评价。……
登录APP查看全文