衍生金融工具的计量属性研究
2018-03-02钟娅璟
中国市场 2018年6期
关键词:价值
钟娅璟
(广州市第一人民医院 南沙医院,广东 广州 511457)
1 我国对衍生金融工具计量的现行规定及其应用现状
1.1 我国对衍生金融工具计量的现行规定
1.1.1 初始计量
企业在确认一项金融资产或负债时,应当按照公允价值进行初始计量。衍生金融工具的初始计量,相关的资产或负债的公允价值与历史成本的金额相一致。如果存在活跃市场,则需要以市场中的报价来确定公允价值,如果不存在活跃市场,按估值技术根据实际情况来进行选择并确定公允价值。
1.1.2 后续计量
在我国,对衍生金融工具的后续计量可以分为两类:一是对于被指定为套期工具的衍生金融股工具采用套期保值会计来进行会计处理;二是作为为交易而持有的被套期保值项目以外的衍生金融工具,此时应该以公允价值进行后续计量。
1.2 我国上市银行衍生金融工具会计计量属性
本文选取具有代表性的四大商业银行的数据来研究银行业金融机构的衍生金融工具计量属性。
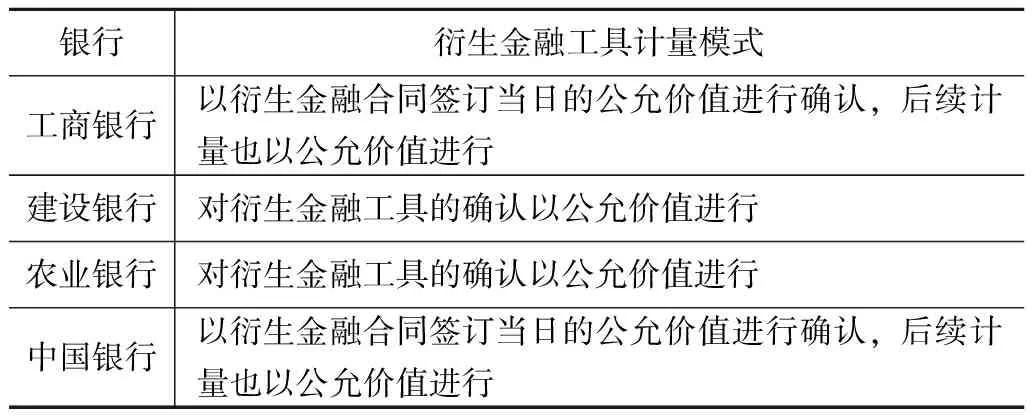
四大商业银行的衍生金融工具的计量模式
具有代表性的商业银行完全可以代表部分甚至整个的银行业,从上表以及相关资料的查询中,A股市场上的商业银行都以衍生金融工具的交易合同当日的公允价值进行初始确认,且后续计量也以其公允价值进行。上表中商业银行的有关衍生金融工具的计量从理论上证明了公允价值适用于衍生金融工具的计量。公允价值计量衍生金融工具被全面引入我国后,紧密联系了我国银行的财务核算与资本市场和宏观经济大背景,同时,银行的市场风险管理能力也因此经历着考验。……
登录APP查看全文