混沌与分岔理论在一类金融风险系统中的应用研究
2018-01-23李博田瑞兰张炜华
河北经贸大学学报 2018年6期
李博 田瑞兰 张炜华


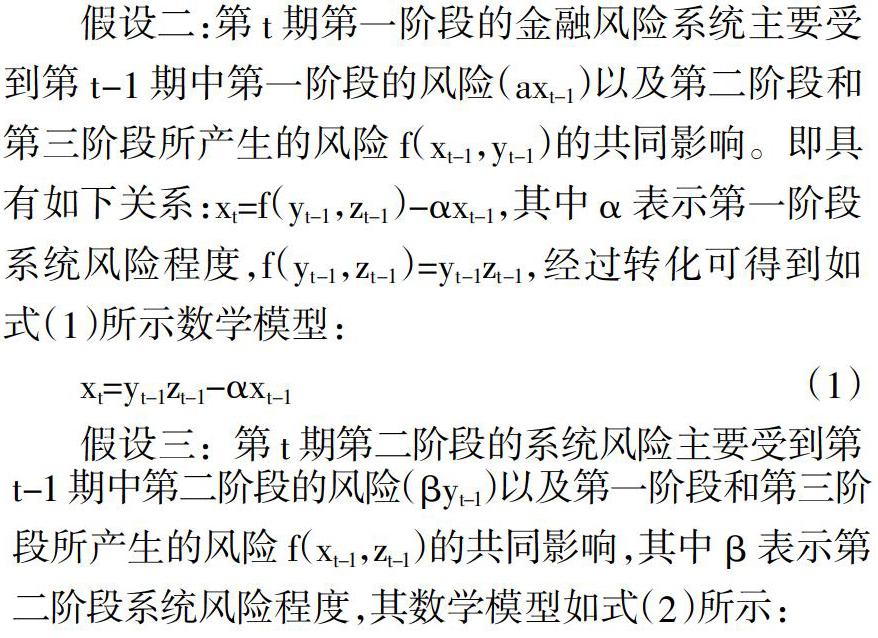
摘要:混沌与分岔理论是非线性动力学中的重要组成部分。利用混沌与分岔理论对一类金融风险系统的非线性动力学行为及其稳定性展开研究,分析金融风险系统模型分岔图与相图可知,该系统存在复杂的动力学行为。为此,选择不同参数组合下合适的控制强度参数,可为实现金融风险系统的平稳运行提供参考。
关键词:混沌与分岔;金融风险系统;非线性动力学行为;分岔图;相图;参数组合
中图分类号:F830 文献标识码:A 文章编号:1007-2101(2018)06-0095-07
一、引言
金融系统是国家经济运行的核心部分,如何维护金融系统的稳定运行以及对金融风险进行有效的预测与控制,既是政府部门宏观调控的重要目标,也是学者们研究的热点。当前,金融系统处于不稳定的波动状态,这是由自身复杂性及其内外部因素共同作用的结果,其中,突发性的金融危机即是金融系统呈现出的一种典型的非线性反应。
传统的金融理论对非线性相互作用机制的忽视导致无法对金融系统进行有效的预测和控制,因此,以非线性动力学为基础的金融理论应运而生,并得到学者们的广泛关注与应用。宋捷等通过运用非线性经济学重点对市场经济体制下的产销不平衡现象进行了分析[1];黄登仕等运用非线性经济学中的分形理论对金融系统中的寡头垄断市场的竞争与联合关系进行了深入分析[2];伍海华等运用非线性动力学中的分形与混沌……
登录APP查看全文