基于价值创造角度的财务报表解析探讨
2017-11-28杨华于磊
会计之友 2017年22期
杨华+于磊
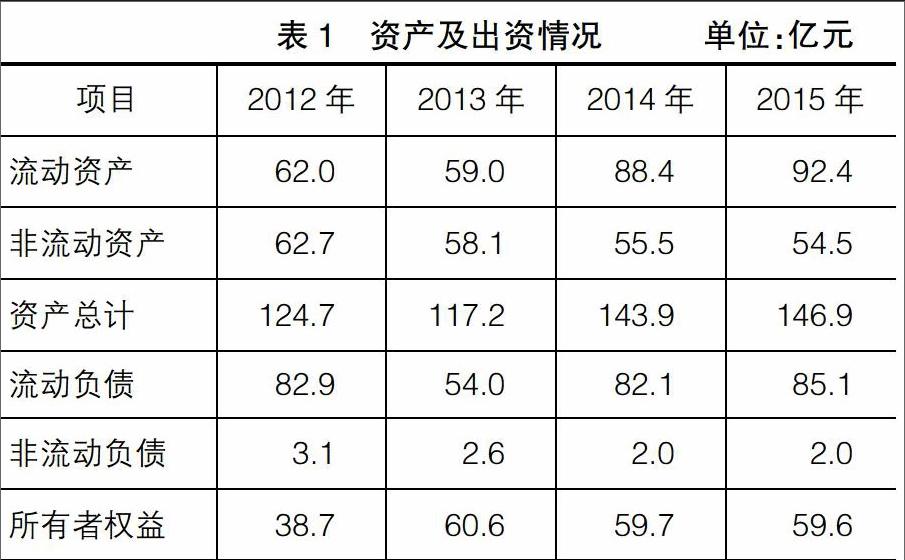
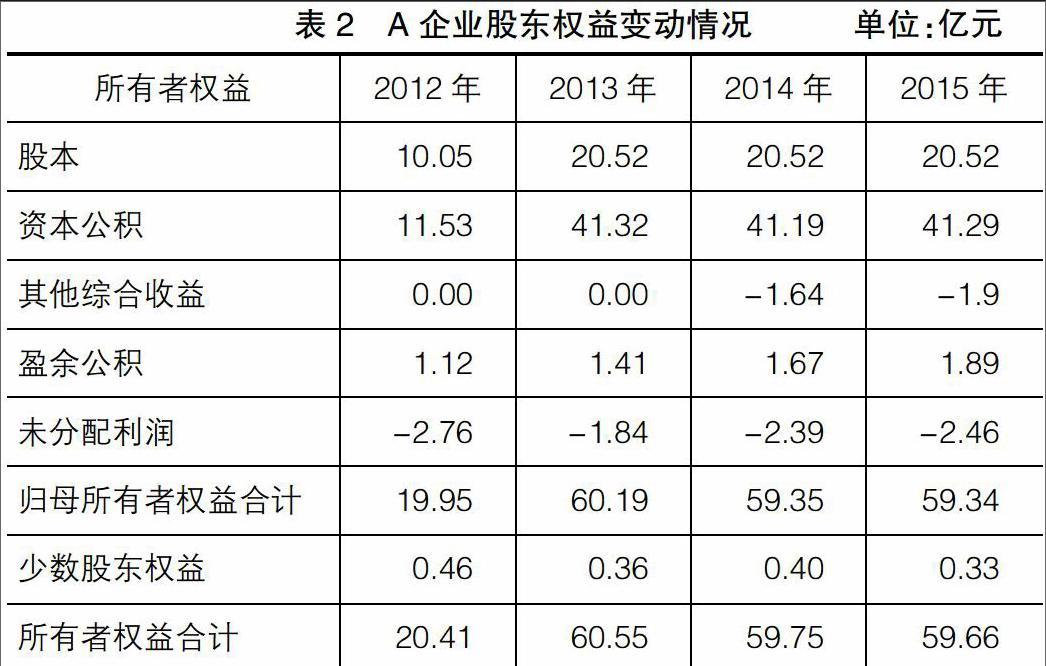
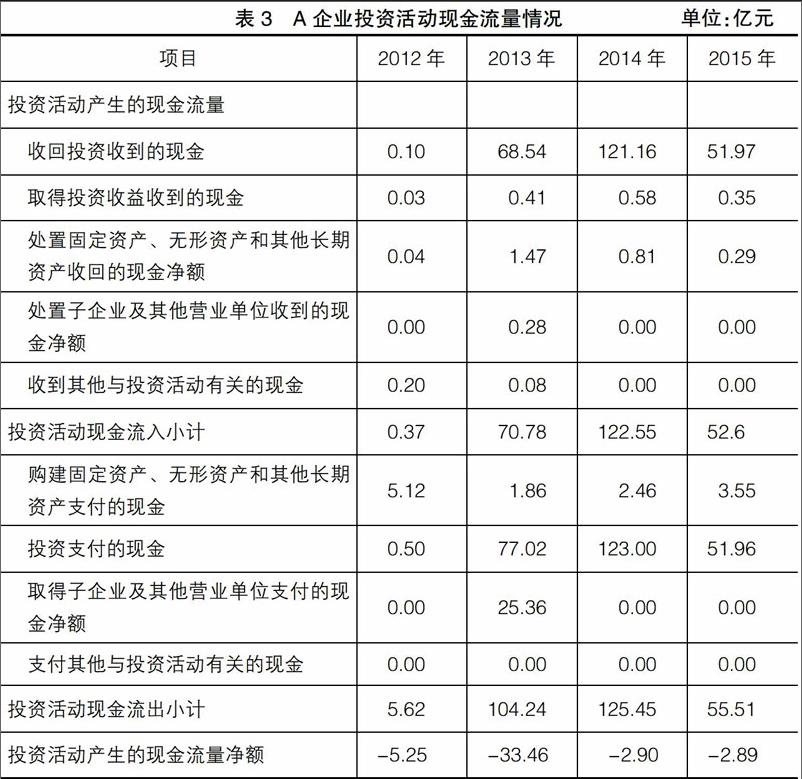
【摘 要】 财务报表解析的主要目的是使财务报表使用者有效地做出相关决策,透过报表数据发掘其背后的经营逻辑,洞悉企业管理中存在的困难或问题。文章以A企业为例,突破传统财务指标分析报表的束缚,运用财务报表间的会计勾稽关系,对企业股东价值变动、资产运营状况以及经营业绩进行深入探讨,提出企业财务报表解析的新路径及方法,为企业财务报表分析提供新的思路。
【关键词】 价值创造; 财务报表解析; 勾稽关系
【中图分类号】 F231.5 【文献标识码】 A 【文章编号】 1004-5937(2017)22-0012-05
一、基于勾稽关系的财务报表解析方法逻辑
常规的财务报表分析方法为财务指标分析法,主要利用财务相对指标以及相对指标之间的关系分析整张财务报告,该类分析方法往往能在较短时间内对企业偿债能力、盈利能力和营运能力等进行趋势性判断,但难以洞察企业资源整体运作和配置情况,并割裂了绝对指标与相对指标的关系。仅通过相对指标对企业经营情况的解析是不全面的,难以分析指标背后蕴藏的管理过程。
为了避免财务指标分析方法的局限性,基于财报间勾稽关系的解析方法应运而生。该方法以财务报告间的勾稽关系为主要分析依据,观察某报表项目的金额及与其相关项目的数额[ 1 ],对于企业相关交易或事项做出假设,通过财务报告以及附注中披露的事项验证对相关交易或事项的判断。因此,该种方法能够更直接地反映交易本质,更透彻地分析企业价值创造能力和资源配置效率。……
登录APP查看全文