浅析完全成本法和变动成本法的差异
2017-10-21张军袁丹
科学导报·学术 2017年20期
张军 袁丹
摘 要: 完全成本法和變动成本法分别是传统财务会计核算产品成本和管理会计计算产品成本的方法。两种计算方法在成本计算和营业利润计算方面存在者一定的差异。本文通过数学公式的方法推导两种方法下的产品成本和营业利润的差异,从而得出两种计算方法的转换公式。
关键词: 完全成本法;变动成本法;制造费用
【中图分类号】 F234.3 【文献标识码】 A【文章编号】 2236-1879(2017)20-0262-02
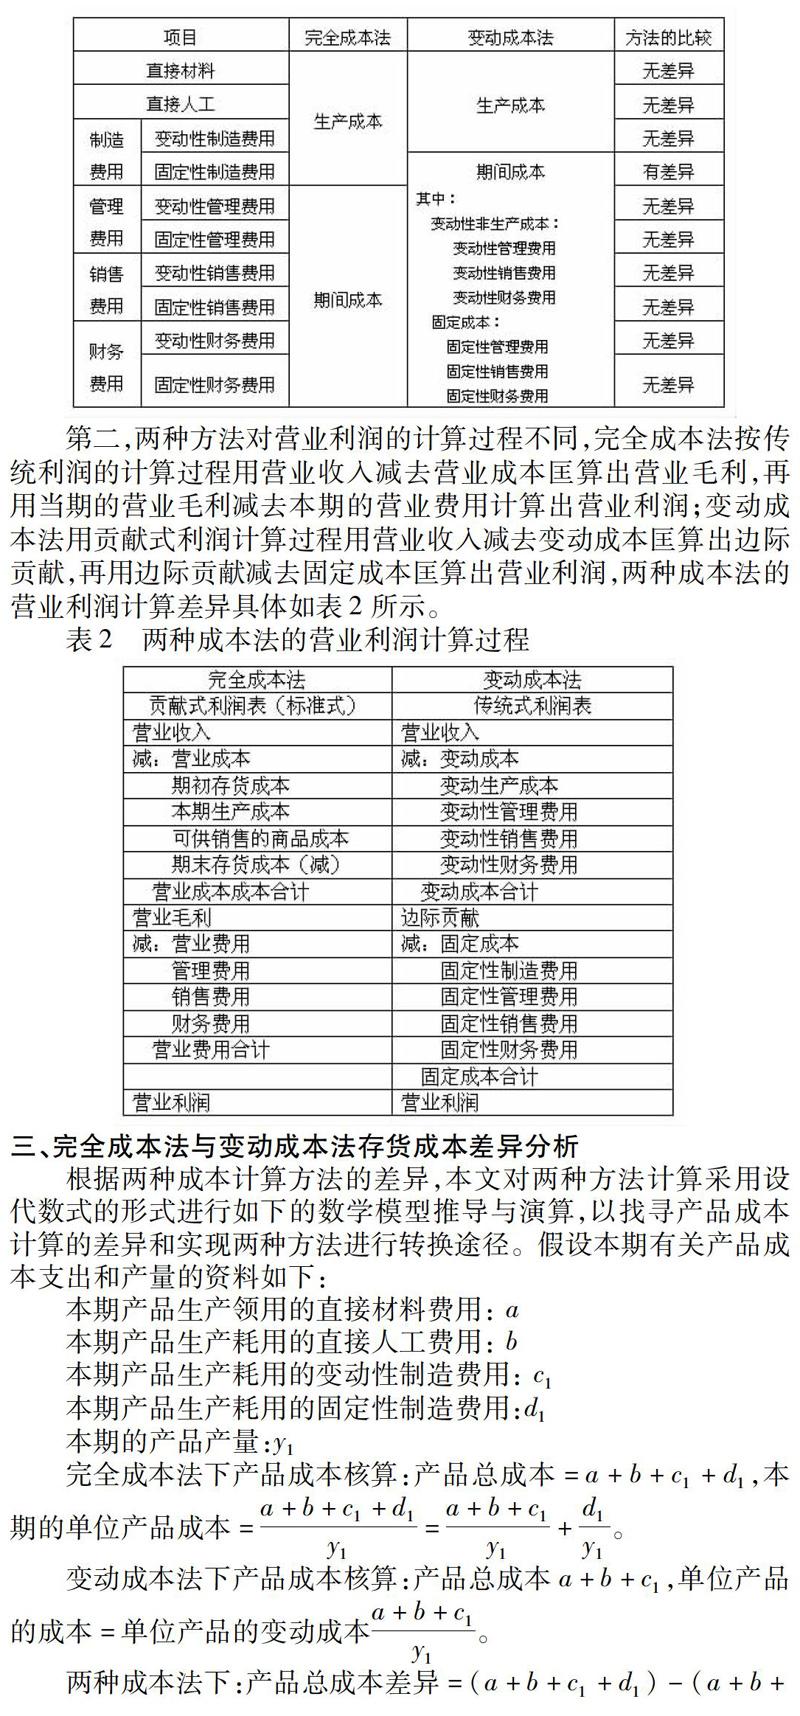
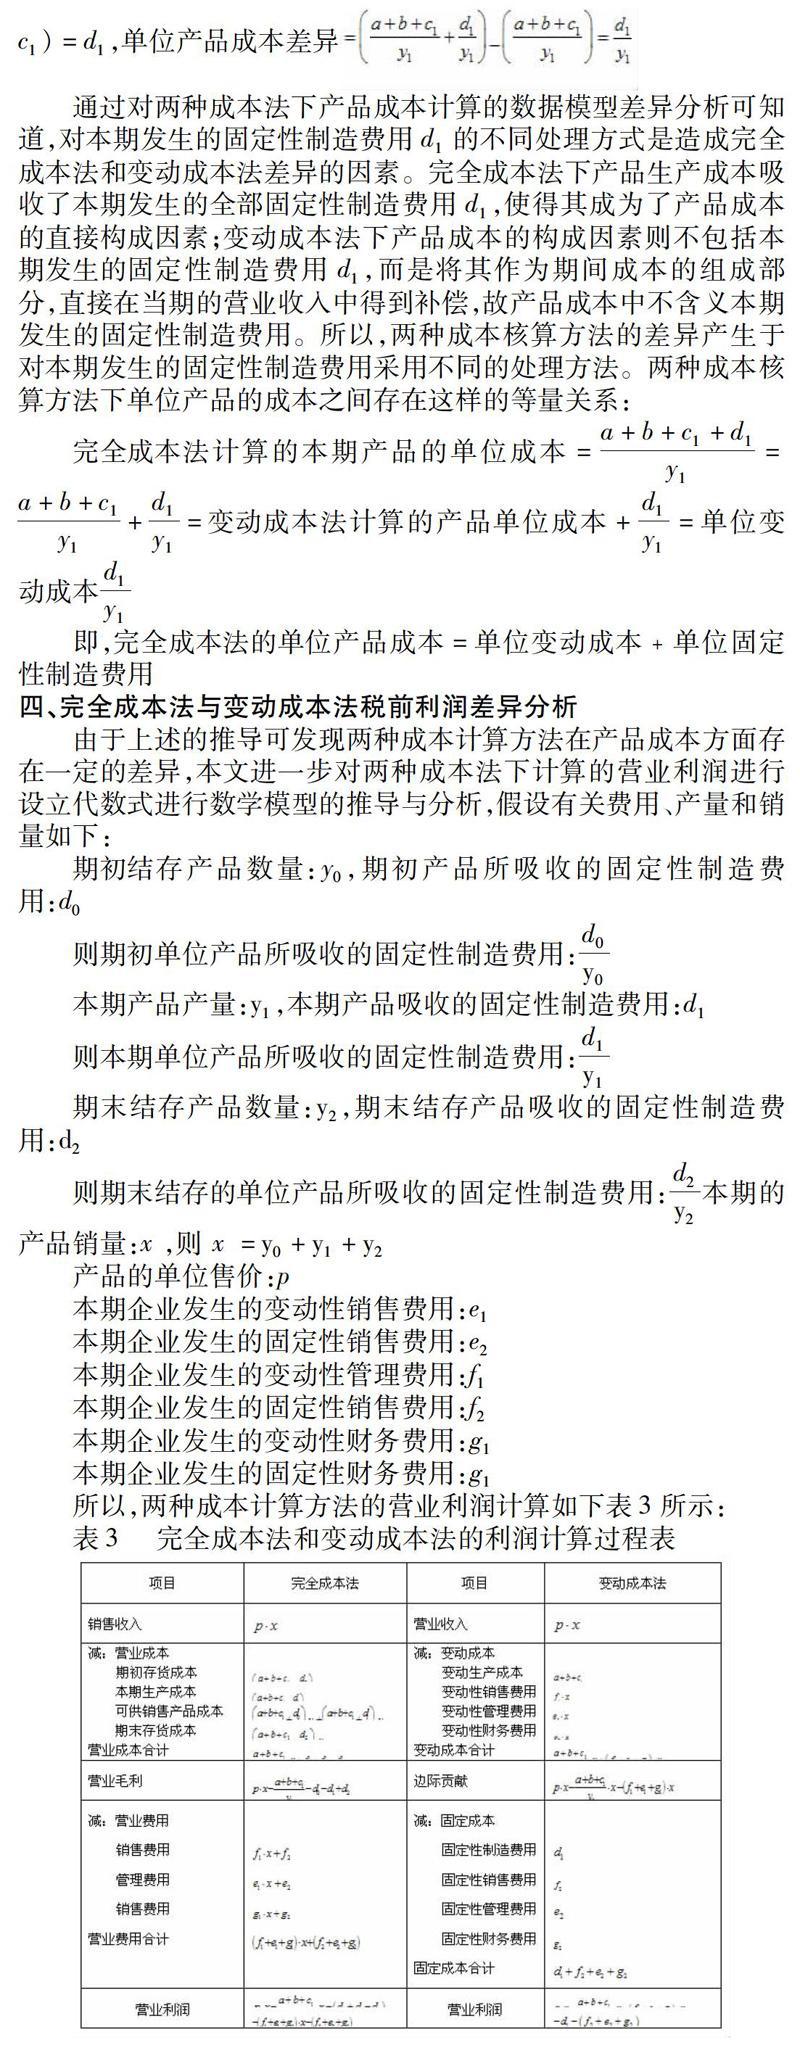
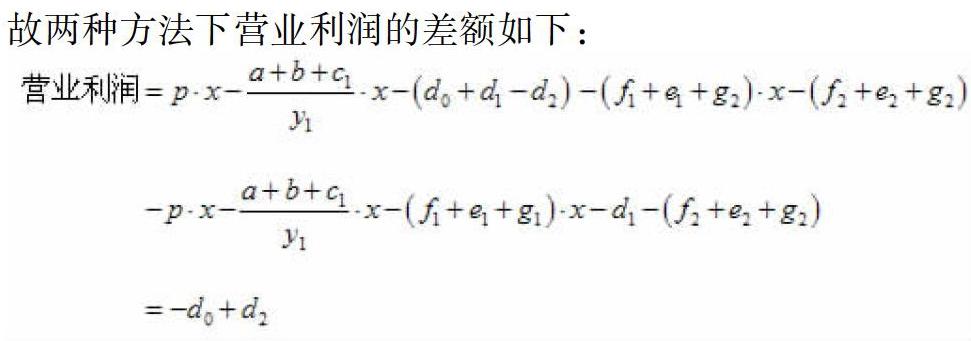
我国会计准则要求财务会计在进行产品成本核算时,采用完全成本法计算产品成本,并以此确认当期产品的营业成本,编制利润表反映企业本期的经营成果,但为了实现产品成本控制,加强企业内部管理和决策需要,提高的预算的指导性、决策的正确性,变动成本法则被广泛的应用于产品的计算。因此,为了适应企业不同情况下的需要,掌握两种成本核算方法的差异,实现两种核算方法的转换就显得十分重要。本文将全面分析两种成本法的在产品成本计算过程中存在的不同之处,通过数学模型与公式来推导它们之间的存在的差异,寻求两种方法进行快速转换的途径,实现两种计算方法的在企业管理中的结合使用。
一、两种成本核算方法理论分析
传统财务会计在对产品成本进行计算时,完全成本法被广泛的应用于产品成本的核算。赵秀敏(2008)将完全成本法定义为以成本的经济用途分类为前提,将全部生产成本作为产品成本的构成内容,只将非生产成本作为期间费用,并按照传统的损益计算程序核算利润的一种成本计算方法。……
登录APP查看全文
