审计全覆盖的实施方式
2017-10-21张帆吕光伟黄义朝赵振华王珂刘黎霞刘鑫孙明秀
理财·经论版 2017年4期
张帆 吕光伟 黄义朝 赵振华 王珂 刘黎霞 刘鑫 孙明秀
审计全覆盖的实施方式比较宽泛,围绕不同的审计项目、审计对象,采取的审计实施方式也不尽相同。按照审计对象形态划分,可分为资金、资产、资源、经济责任审计;按照审计项目划分,可分为财政财务收支审计、经济责任审计、政府投资审计、资源环境审计、政策执行审计、经济效益审计等;按照审计对象属性划分,可分为对“人”的审计、对“财”的审计、对“物”的审计;按照审计实施方式划分,可分为就地审计、报送审计、联合审计、交叉审计等。
按照“复杂的事情简单做”的基本原则,按照审计对象属性和不同属性划分,对审计全覆盖的实施方式可以从三个方面去认识。
一、对“人”的审计实施方式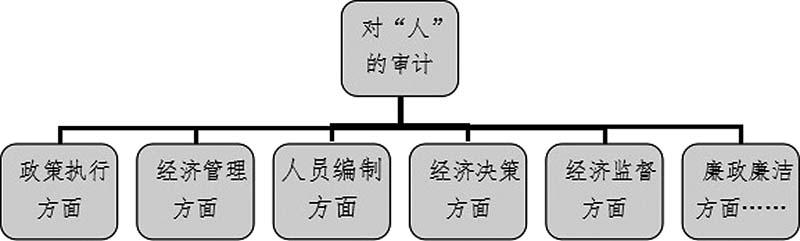
对“人”的审计内容,主要是党政领导干部和国有企业负责人经济责任、信访线索、责任主体、经济违法行为等方面。党政领导干部经济责任是审计监督的重要内容,其他事项分别以纪检监察、信访、司法等部门为执法主体。各个事项之间存在交叉和关联,审计机关和其他司法纪检部门之间构成对人的全面监督。
(一)经济责任审计是对党政领导干部权力行使的制约监督
审计重点是领导干部的“四权一廉”五个方面:经济决策权、经济管理权、经济政策执行权、经济监督权、个人廉政情况等,是对领导干部和国有企业负责人员履行职责情况的全面评价。2014年,审计署、人社部、国资委等七部委又联合提出党政领导干部和国有企业负责人员经济责任审计的新内容,即对党政机关的人员编制实施审计。……
登录APP查看全文