刘煜辉:周期的幻影和经济的韧性
2017-10-14
银行家 2017年10期
周期的幻影
从中国增长的结构看,实物量的增长变化并不大,经过价格因素调整后,中国企业补库存和产能的资本支出增长并没有多少起伏,与2016年差不多,甚至还有下降,但是价格的变化非常显著。
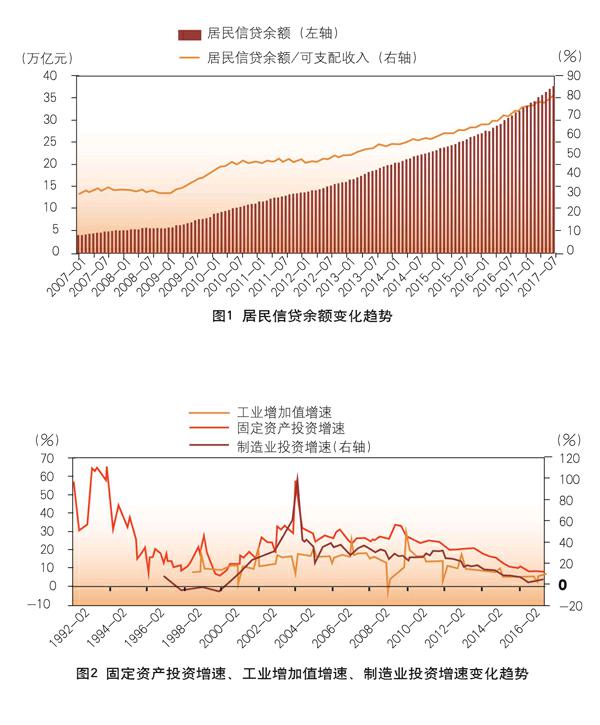
有观点认为,中国经济正站在新周期的起点上,但从维持需求端稳定的逻辑看,并没有什么太大变化。房地产是中国的“周期之母”,启动楼市的本质是保证全社会的开工率。房地产涉及的产业链条长,一个项目一开工,上游的资源行业、中游的建筑业、制造业,以及下游的服务业,都会被带动起来。为什么说是“老动能、新玩法”?2017年启动的“棚改货币化”确实有点“直升机撒钱”的味道。央行通过PSL到国开行,1.5万亿元到2万亿元,再到家庭账户上,直接撬动了家庭杠杆的上升。居民部门负债占可支配收入的比例大概超过了80%。2012年到现在增加了30万亿元(图1)。
产业更替是朱格拉周期的本质,不是看图作业般的“均值回复”。朱格拉周期(产能投资周期)的车轮“滚滚向前”,不能机械式地仅凭旧经济的“供给出清—集中度提升”去推断产能投资的开启。每次朱格拉周期的开启都会对应着一个主导产业,在接下来10年间技术进步或全球化需求会驱动着该产业的投资周期。所以,有必要去跟踪产业演进的未来趋势,特别是信息互联网革命下,所谓“云大物移”技术,使得传统资本品的使用效率呈非线性上升,从而导致传统投资需求呈系统性走弱。
在金融高度内生化的趋势中,由于更高阶的金融周期压制,传统产业周期规律的变化也需要考虑。……
登录APP查看全文