基于R/S分析的我国外汇市场分形特征研究
2017-09-13成佩
时代金融 2017年23期
成佩
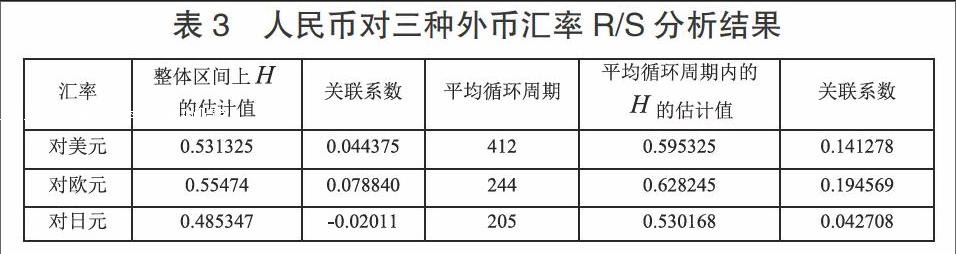

【摘要】为了研究人民币汇率序列的基本特征,更好地分析和预测未来外汇市场行情的变化趋势,本文以人民币对美元、欧元和日元汇率的每日中间报价为研究对象,价格包含了2008年2月2日至2014年2月1日6年的逐日资料,利用R/S分析实证研究,结果表明我国外汇市场存在分形特征,且人民币对美元的汇率序列对应的平均循环周期比另两种汇率长,这进一步说明2007年美国金融危机的爆发对我国外汇市场的长期记忆性的影响颇大。
【关键词】外汇市场 分形特征 修正的R/S分析 Hurst指数 长期记忆性
一、引言
过去的几十年里,有效市场假说是资本市场均衡的基石,它假定信息的到来会迅速及时地反映到市场,因此证券价格是相互独立的。Peters[1]发现股票市场并非满足有效市场假设,并提出了分形市场假设。随着大量的实证表明金融时间序列有尖峰厚尾和有偏等特征,分形市场假说得到了广泛应用。
目前分形理论在外汇市场已做了一定的研究。侯永建等[2]研究表明汇率波动具有周期性和非线性等特征。孙继国等[3]研究发现中日外汇市场存在分形特征。黄飞雪等[4]通过对2005年至2007年人民币对美元、欧元和日元的日汇率研究,发现我国外汇市场存在明显的分形特征。刘志伟等[5]对2005年至2010年人民币对美元的日汇率数据进行研究,发现人民币对美元市场具有分形特征,且比较金融危机前后两个区间后,发现金融危机对我国外汇市场产生了重大影响。
本文以人民币对美元、欧元和日元的每日中间报价为研究对象,采用修正的R/S分析方法,不仅可以判断我国外汇市场是随机还是非随机系统,而且还能找到系统趋势的循环长度。……
登录APP查看全文