我国货币政策传导机制有效性研究
2017-08-24施祥
时代金融 2017年20期
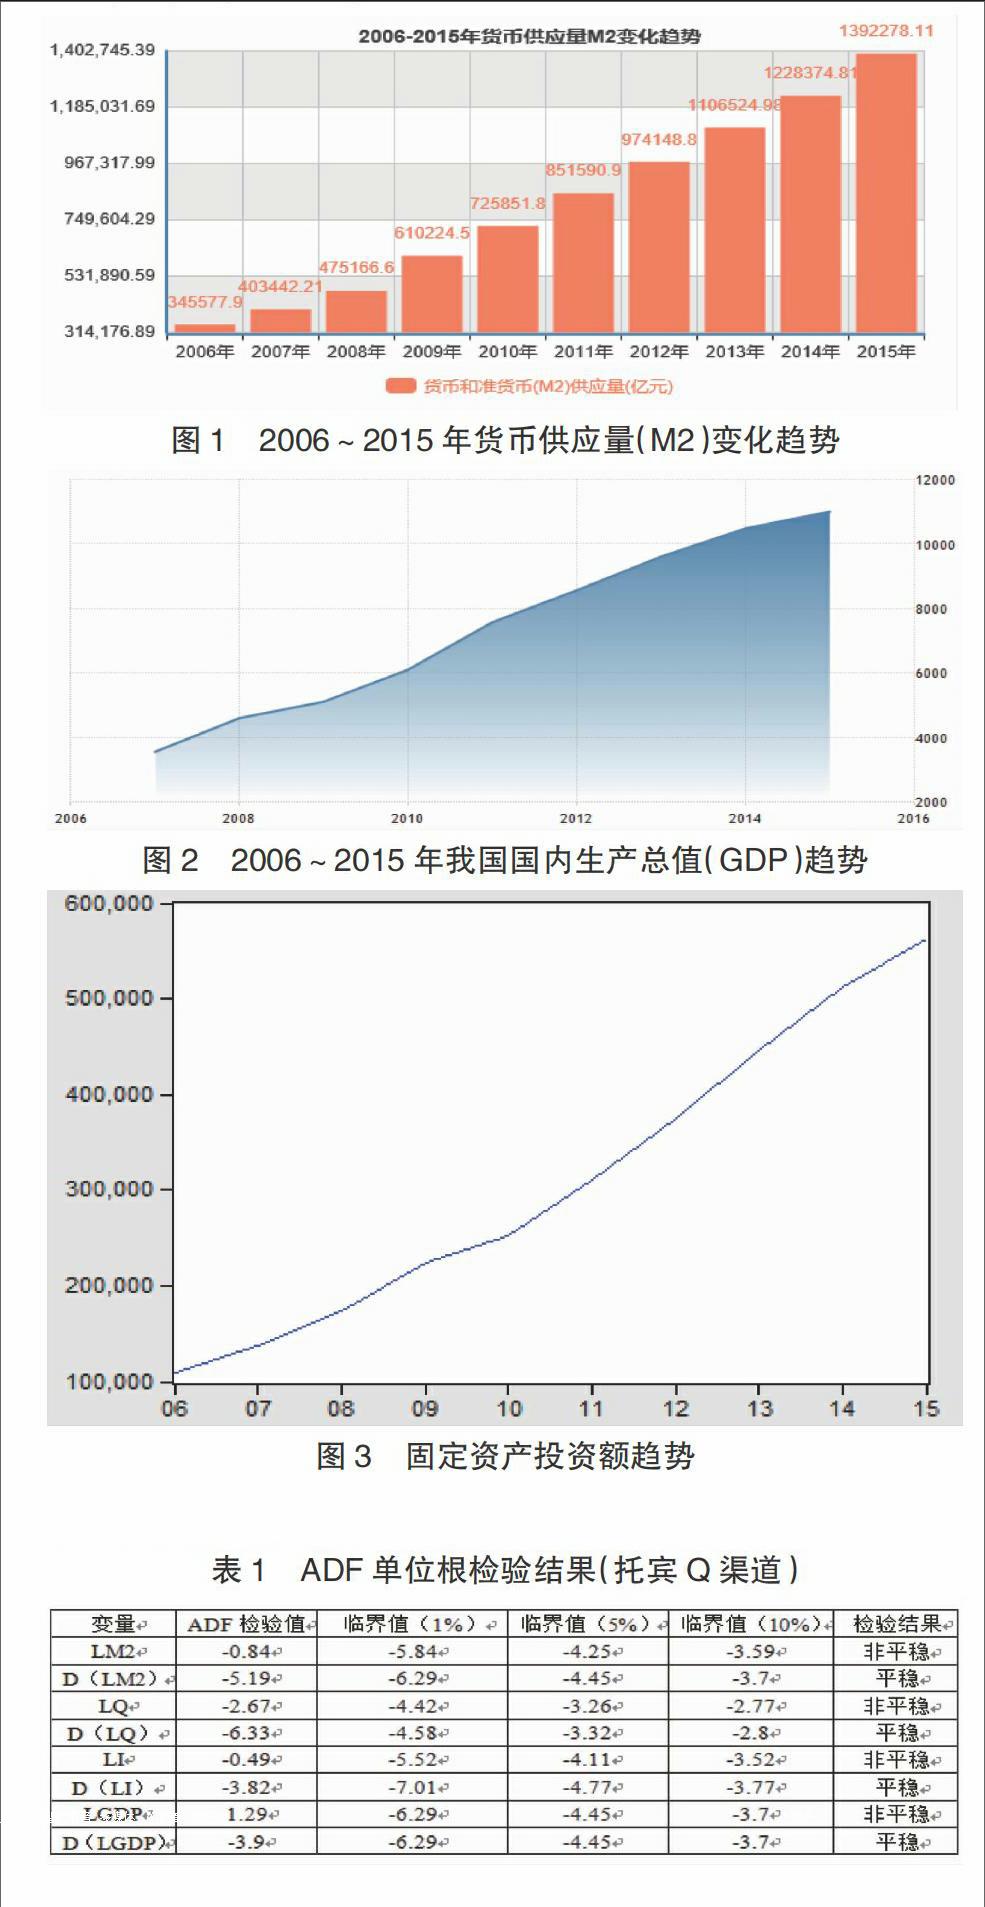
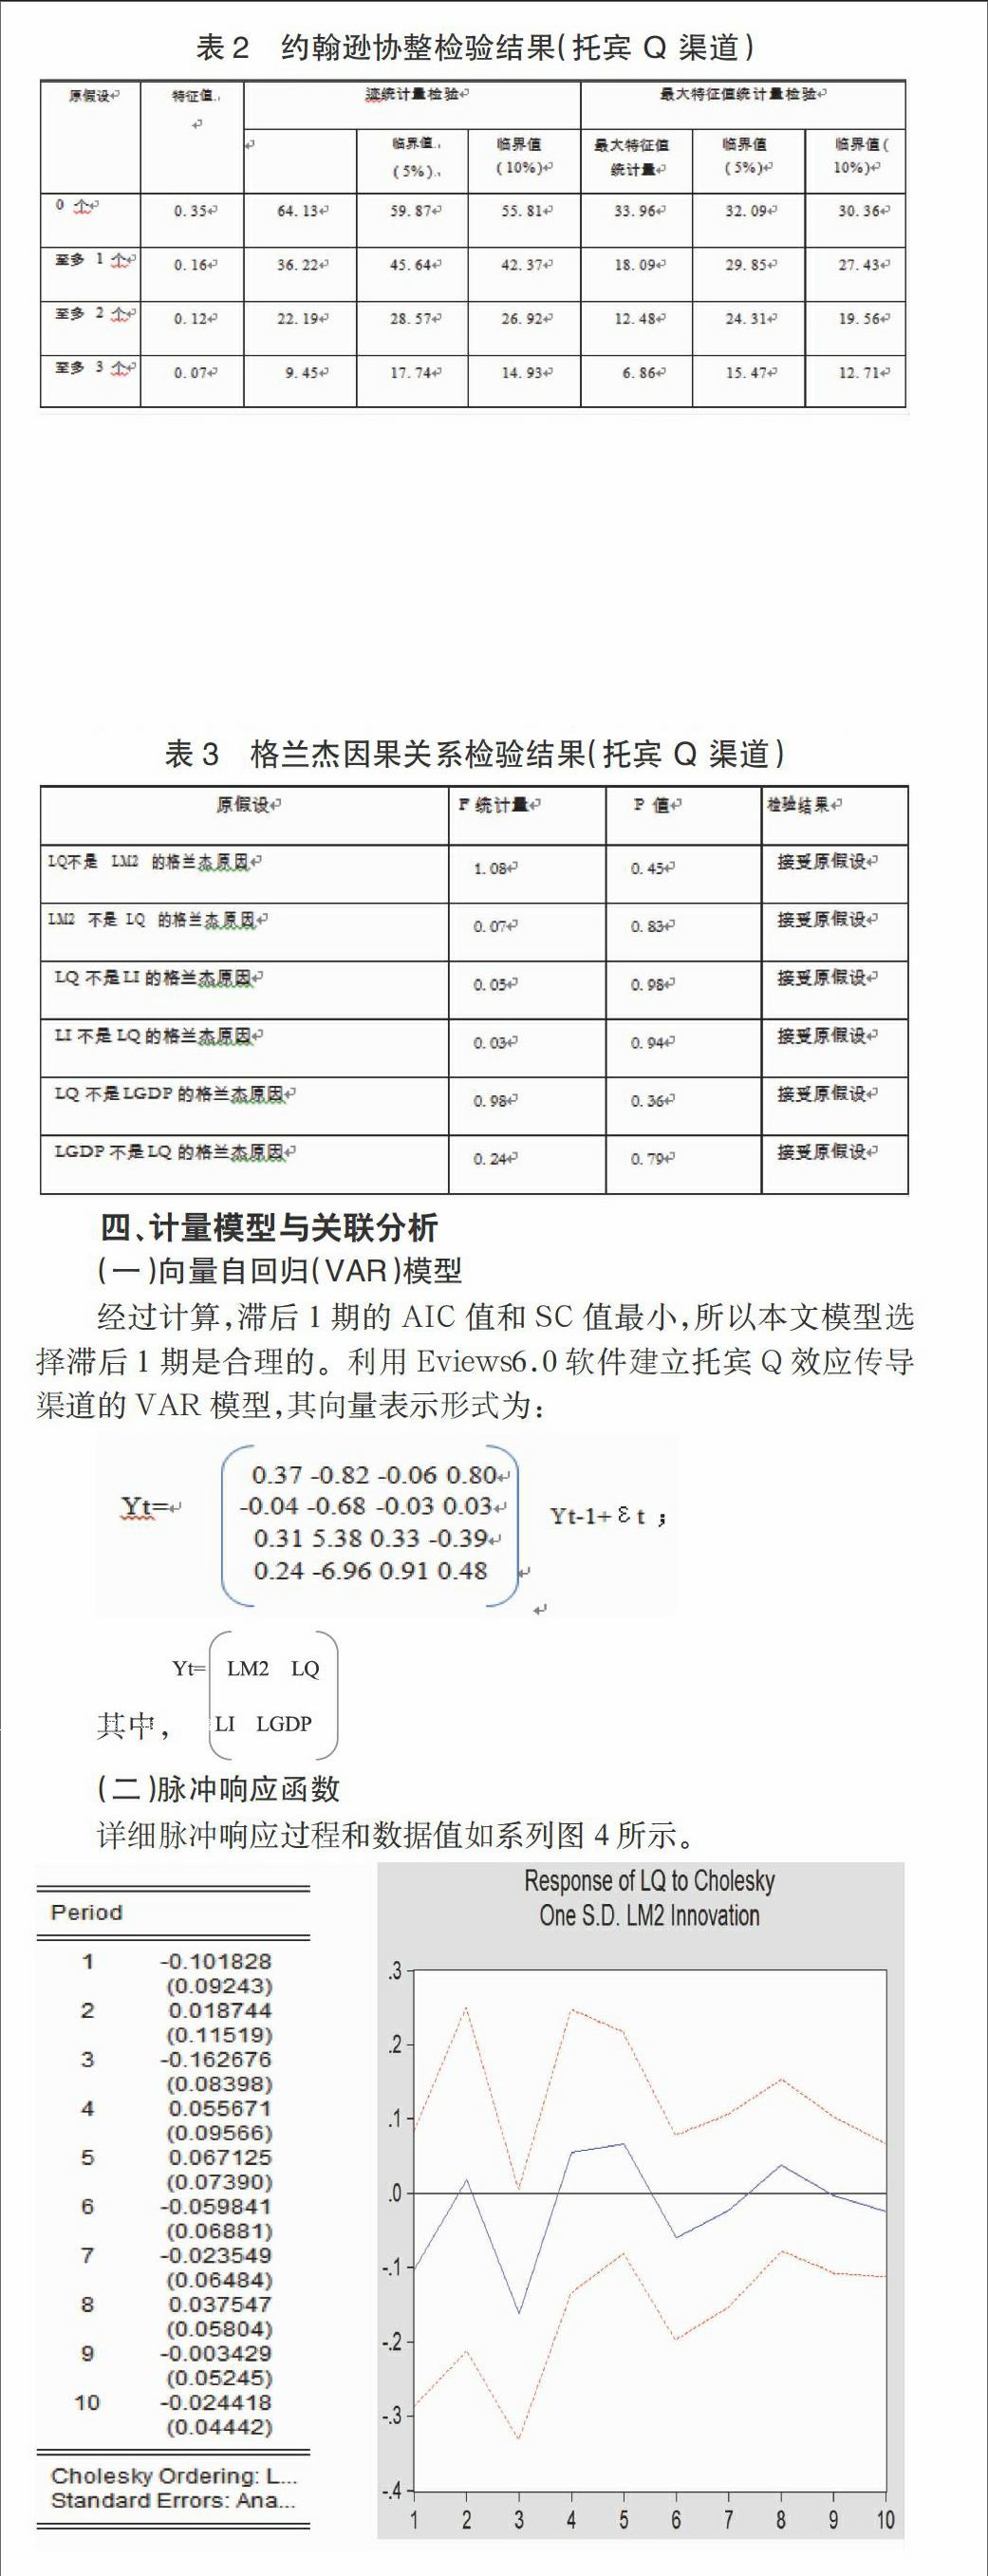
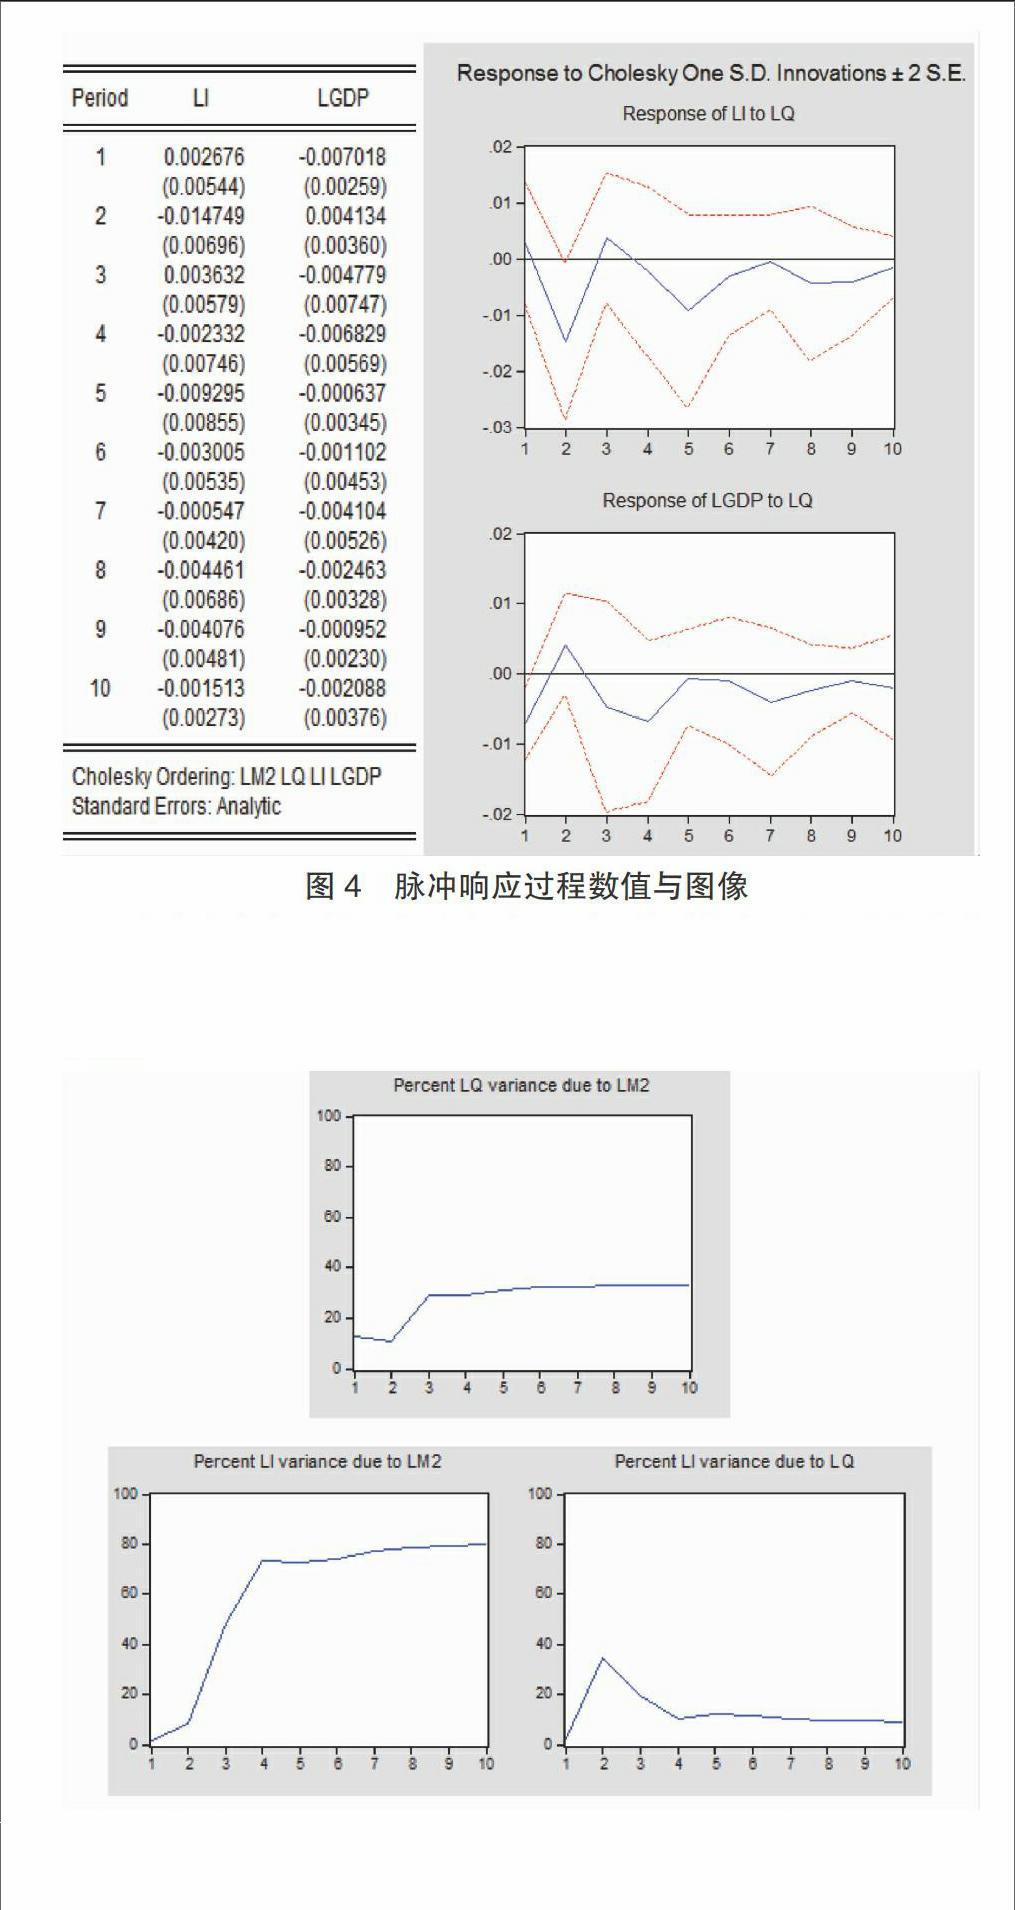
【摘要】本文立足于货币政策渠道中的资产价格传导机制之一的托宾Q效应途径,收集了2006年至2015年广义货币(M2)的发行量、托宾Q比率、国内生产总值(GDP)以及全社会固定资产投资额(I)等年度时间序列数据,利用单位根检验、协整关系检验和格兰杰因果关系检验等当代主流的统计研究方法,建立向量自回归模型,并运用脉冲响应函数和方差分解对我国货币政策托宾Q效应传导的路径与效果开展长期静态分析和短期动态分析。结果表明:我国货币政策传导的托宾Q效应渠道的有效性较低,该途径在货币政策传导机制中的作用有限。
【关键词】货币政策传导机制 托宾Q VAR模型 脉冲响应
一、研究背景
货币政策是中央银行实现其宏观调控目标的重要手段。故作为一个国家金融体系的核心的中央银行,就必须灵活制定货币政策,并坚决的贯彻执行,从而达到币值稳定和发展经济的双重目的。货币政策工具作为一种调节的桥梁,它并不是对经济最终变量进行简单直接的作用,而是从实施手段转到目标实现之间有一个中间性的传导过程,这个过程及其内在运行机理就被称之为货币政策的传导机制。一项货币政策从最初制定出来到最终实现其预期效果的这段时间里,究竟是通过哪些渠道传导的、如何传导的、效果怎么样,这些都是值得研究的问题。一国货币政策传导机制是否真正畅通有效,直接关系到这个国家货币政策效应能否正常发挥。……
登录APP查看全文
