CEO更替、经理自主权和研发投入研究
2017-07-17陈芳
会计之友 2017年14期
陈芳
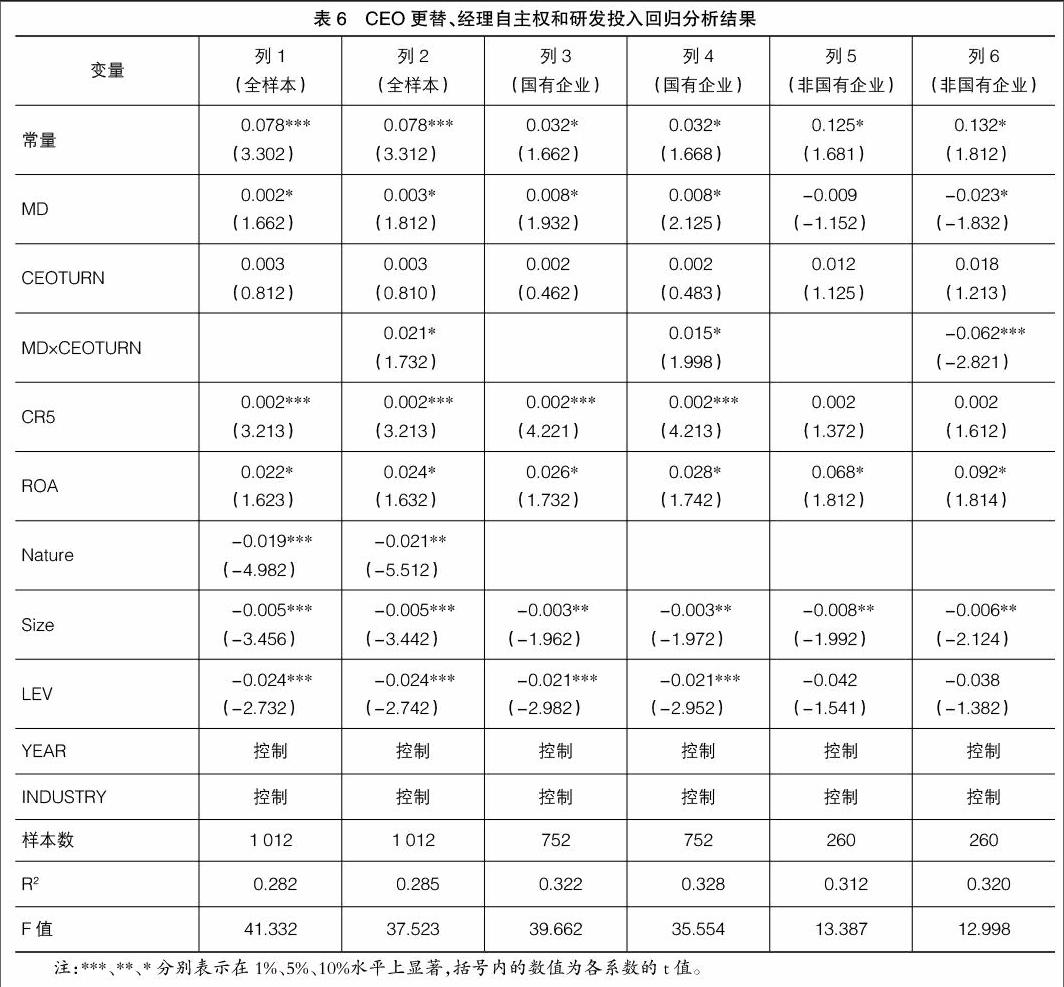
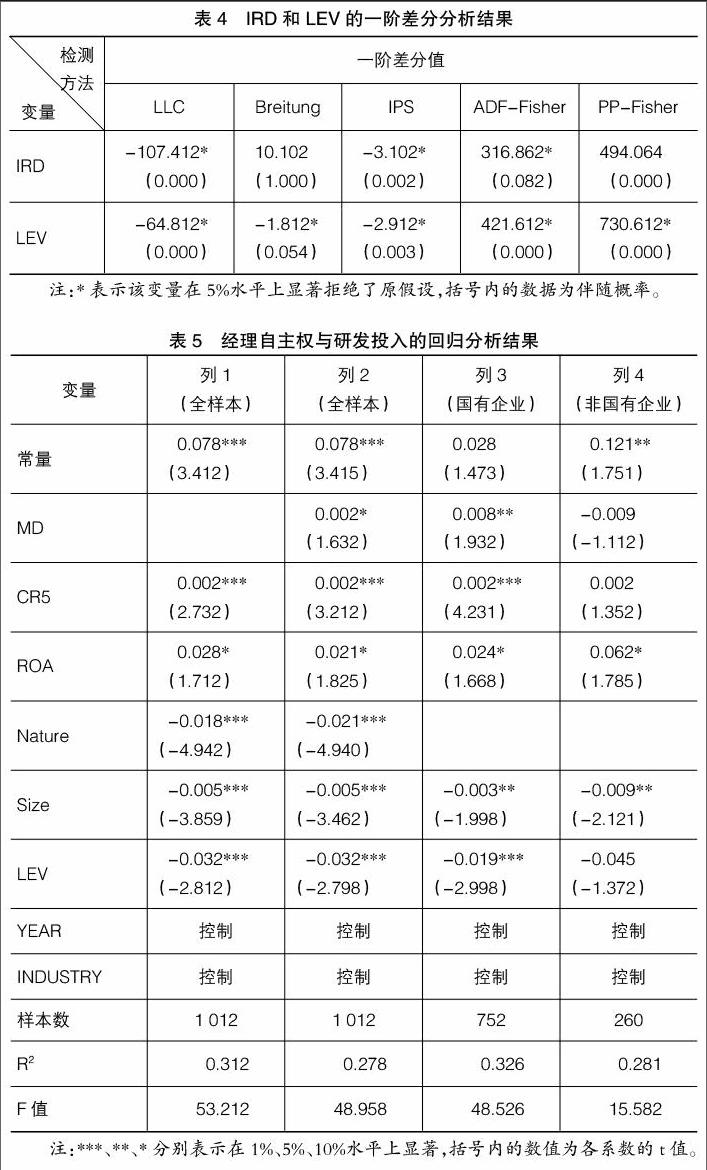
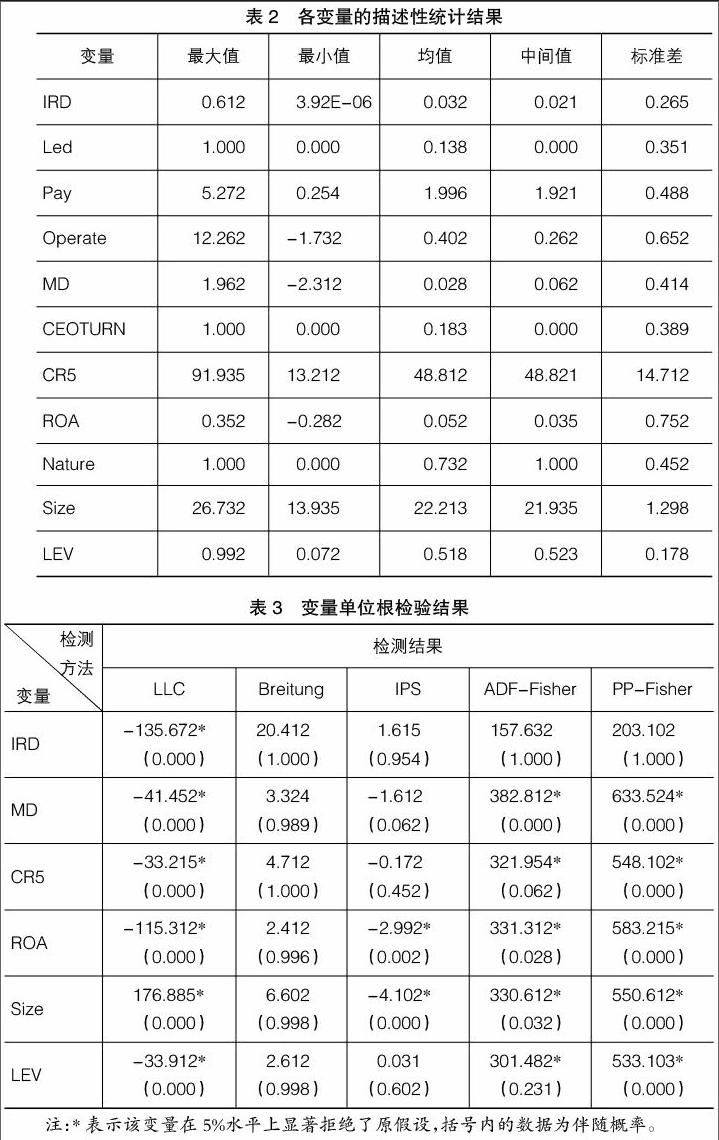
【摘 要】 文章以2009—2015年我国沪深两市A股上市装备制造业公司为研究对象,分析了CEO更替、经理自主权和研发投入在不同产权性质下的关系。将国内实际情况与国内外研究成果相结合,提出相关假设,并依据假设构建回归模型,最后用实证分析法得出以下结论:经理自主权与研发投入显著正相关;相较于民营企业,国企中经理自主权与研发投入之间的正相关更为显著;CEO更替对经理自主权和研发投入之间的关系有调节作用,且在不同产权性质企业中的调节效果不一:国有企业中CEO更替对经理自主权和研发投入关系具有正向调节作用,非国有企业中CEO更替对经理自主权和研发投入关系具有负向调节作用,且影响程度不同。
【关键词】 CEO更替; 经理自主权; 研发投入
【中图分类号】 F275.2 【文献标识码】 A 【文章编号】 1004-5937(2017)14-0057-07
一、引言
随着装备制造行业的日益发展,“靠量取胜”已不再适应现代企业的发展需求,研发能力成为企业的核心竞争力,在企业的发展中起着越来越重要的作用。企业只有注重研发能力的不断提升,不断加大对研发的投入力度,才能做到不断的自主创新,才能获得可持续发展。在市场经济环境下,企业的规模在并购中不断扩大,组织环境和机构设置也日益复杂,影响企业研发投入的因素越来越多,CEO更替与经理自主权是关键因素。在上市企业的管理机构中,CEO因对企业战略和决策的重要作用,已成为企业发展的重要决定因素。经理自主权是经理在企业决策中拥有的实际控制权。……
登录APP查看全文